Fidel


"Peor que los peligros del error son los peligros del silencio." ""Creo que mientras más critica exista dentro del socialismo,eso es lo mejor" Fidel Castro Ruz

viernes, 25 de septiembre de 2026

Tres tópicos para el debate en “Último Jueves”, de la revista Temas: economía mixta, relación entre mercado y planificación, y descentralización.

sep 25

Agradezco a la revista Temas la invitación a participar en línea en la sesión de “Último Jueves” del 24 de septiembre, dedicada a “Partiendo los nudos de la política económica: las alternativas”.


Expuse brevemente mis opiniones sobre tres temas que los organizadores formularon como tesis para construirlas, analizarlas y caracterizarlas en su significado y contradicciones, y debatirlas críticamente atendiendo al alcance, las limitaciones y las omisiones de las distintas propuestas de política económica.

Estas fueron las tres tesis que comenté:

Tesis 1. “Una economía mixta: que fomente al máximo y articule los distintos sectores (público, privado nacional y extranjero, cooperativo, social, comunitario)”.

Tesis 2. “Un mercado libre regulado: que funcione hacia adentro y hacia afuera, de manera coherente, y que guarde una relación nueva con la planificación, de carácter estratégico”.

Tesis 3. “Un sector público descentralizado en un sistema político descentralizado: que haga valer esa cualidad en la gestión y el control empresarial e institucional, y en la autonomía territorial”.

Como el tiempo fue limitado, reproduzco un texto breve sobre cada asunto, basado en las notas esquemáticas que había preparado y no pude exponer por completo.

Formé parte del equipo de cinco economistas del Proyecto Cuba Transformación que elaboró el análisis y la propuesta para una primera fase de estabilización macroeconómica y medidas de emergencia. Desde esa plataforma abordé las tres tesis presentadas por Temas.

Mis comentarios parten de dos premisas:

- Centro el análisis en las 176 medidas del Gobierno cubano y sus normas complementarias, porque permiten evaluar con mayor rigor su viabilidad, efectos previsibles y relación costo-beneficio. Frente a enfoques ideológicos o programáticos de alto nivel, que suelen diluirse en abstracciones, examinar los instrumentos operativos no reduce el marco general. Lo somete a prueba y lo vuelve más útil para la deliberación pública.

- Toda medida de un programa de transformación económica, como el paquete presentado por el Gobierno cubano en junio, debe poder medirse: cambia un precio, un flujo, un derecho de acceso, un contrato o un dato publicado, o no ha ocurrido. Sin indicadores, plazos y fuentes, el cambio es inverificable y el programa se juzga por sus intenciones y por la Gaceta Oficial, no por sus mecanismos. La reforma se vuelve relato, y el cálculo, los incentivos y la corrección de rumbo quedan sin guía.

Comienzo con el primer tema: el «modelo mixto» y la articulación entre sectores. 

Los demás se abordarán en próximas notas.

SOBRE LA TESIS 1: Se necesita un modelo económico que articule, no solo que permita.

Adelanto mi evaluación antes de desarrollarla: el predominio estatal es el punto de partida y, con las 176 medidas tal como están redactadas, también el de llegada.

El paquete no transforma sustancialmente ese modelo; busca administrarlo mejor. Además, difícilmente habrá una articulación sólida si el sector no estatal existe solo por autorización del Estado: eso es coexistencia tutelada.

Qué significan «economía mixta» y «articular». El concepto de «economía mixta» no pertenece al marco oficial cubano. Tampoco se emplea como tal en China o Vietnam, ni se utilizó en la Perestroika ni en las reformas socialistas tardías de Europa del Este.

«Mixto» describe un híbrido, no un proyecto. Un partido comunista en el poder necesita presentar la reforma como continuidad del socialismo, no como cambio de sistema.

Adoptar ese nombre implicaría reconocer que la meta ya no es el socialismo, sino la convivencia permanente de dos lógicas, lo que debilitaría la justificación del monopolio político.

Articular, por su parte, no es «convivir» ni «permitir», sino conectar distintas formas de propiedad en un mismo circuito productivo y comercial, bajo reglas transparentes.

La etiqueta preserva la continuidad ideológica, mientras el contenido responde a la supervivencia económica. Por eso el análisis se centra en criterios medibles: quién posee, a qué precio y con qué privilegios.

Qué no modifica el paquete. Las 176 medidas parten de una base estatal que permanece esencialmente intacta. Continúa el predominio sobre activos estratégicos, cuellos de botella —como la asignación de divisas— y reservas legales, incluida la lista negativa de actividades reservadas a entidades estatales.

Según especialistas oficiales, el sistema empresarial estatal concentra más del 90 % del valor de los activos y posee la mayor parte de la infraestructura y la capacidad instalada. Las mipymes se concentran en manufactura ligera, gastronomía y construcción, no en redes, infraestructura crítica, tierras o plantas estratégicas.

Aunque existen unas 15 mil mipymes privadas, son unidades relativamente pequeñas: el número de actores no equivale al control de la base productiva.

El tejido empresarial sigue siendo predominantemente estatal: aproximadamente 2200 empresas estatales, 70 grupos empresariales, algo más de 300 sociedades mercantiles de capital totalmente cubano y sus filiales, además de unas 2600 unidades presupuestadas.

El nuevo marco reconoce diversas formas de propiedad y contempla la enajenación de patrimonio público: venta de bienes estatales y adquisición de acciones por personas jurídicas y naturales, nacionales o extranjeras, con fondos de origen lícito.

No basta con observar la participación estatal en el PIB; también importa el peso cualitativo de la lista negativa.

Todavía no es posible evaluar el paquete con rigor, porque falta comprobar qué se ejecuta. Sí puede compararse lo anunciado con lo que permite la normativa vigente y preguntar si conduce a una verdadera articulación o solo a una coexistencia autorizada.

¿Cuándo existe una articulación real?

Hay articulación cuando se cumplen estas condiciones:

1. Una empresa estatal u otro actor de gran escala genera demanda abierta de insumos y subcontratos, y compra a empresas privadas, cooperativas, entidades comunitarias o empresas mixtas. Autorizar su existencia no basta.

2. Existe una relación entre socios, no entre portero y autorizado. Cada parte aporta capital, activos o gestión en condiciones simétricas, en vez de limitarse a conceder licencias, absorber o autorizar.

3. Rigen en la práctica las mismas reglas de acceso a los actuales cuellos de botella —divisas, importaciones, mercado mayorista y precios—. Si un actor no estatal accede solo con permiso estatal, está subordinado, no articulado.

4. La articulación se refleja en datos verificables sobre empleo, ventas y encadenamientos, desglosados por forma de propiedad.

No hay articulación si la empresa estatal reformada —o quien asigna divisas y licencias— decide si los demás pueden operar sin actuar como cliente ni socio. Abrir actividades sin crear esa conexión es coexistencia, no articulación.

Mi valoración del umbral que debería alcanzarse en doce meses. Ese umbral solo se supera si coinciden tres condiciones:

· Al menos un tercio de las 46 actividades liberadas y de las 35 flexibilizadas cuenta con actores no estatales registrados y en funcionamiento, no solo autorizados en el papel.

· Operan sociedades de responsabilidad limitada mixtas nacionales en sectores antes vedados a empresas exclusivamente privadas, sin reducirse a absorciones de entidades privadas por el Estado.

· Se publican datos de empleo y ventas por forma de propiedad en esos sectores, y el componente no estatal no retrocede respecto del trimestre en que se aprobó el Decreto 160, el 4 de agosto de 2026.

Conclusión.

Articular una economía no es autorizar la coexistencia, sino crear interdependencia entre actores bajo reglas comunes de acceso, contratación, riesgo y decisión. Ahí radica la principal falla. Flexibilizar un anexo de actividades o conceder permisos de forma unilateral facilita la entrada, pero no genera encadenamientos. La reforma de la empresa estatal debe probarse con hechos —demanda visible, compras realizadas y asociaciones en condiciones comparables—, no con decretos.

Si conserva el control sobre licencias, divisas e insumos, la empresa estatal no compite: raciona. El sector no estatal puede estar autorizado y seguir subordinado. Ceder la gestión de activos públicos sin modificar la base patrimonial, la capacidad residual de decisión ni las reglas de acceso tampoco crea paridad, sino tutela sobre el patrimonio estatal.

El privilegio sobre la escasez no consiste en la falta de bienes, sino en la ventaja institucional para acceder antes, a menor costo o bajo reglas distintas a recursos restringidos. El objetivo no es eliminar la escasez, sino asignarla mediante precios, contratos y méritos verificables, no por jerarquía administrativa.

Ampliar lo permitido sin eliminar ese privilegio no reforma el modelo: autoriza, pero no articula. El examen de las medidas confirma que la llamada «economía mixta» yuxtapone formas de propiedad sin integrarlas de manera efectiva. Se necesitarán doce meses para reunir evidencia sólida; por ahora, el diseño no resulta convincente como mecanismo de articulación.

Propuesta de modificación de la política de bonificaciones fiscales para sistemas fotovoltaicos en Cuba

Sep 24, 2026


Estudios técnicos realizados sobre 12 proyectos reales demuestran que no todos los sistemas alivian al Sistema Eléctrico Nacional (SEN). La tipología que más se instala actualmente (inversores cargadores con baterías) genera un balance energético negativo, ya que extrae energía de la red para cargar baterías que serán usadas durante los apagones.

Luego de un análisis del impacto real de las actuales exenciones fiscales otorgadas a los sistemas fotovoltaicos se propone una reingeniería de los incentivos que priorice los sistemas que efectivamente inyectan energía al SEN (sistemas híbridos y de inyección a red), elimine las bonificaciones a los sistemas con inversores cargadores, y desburocratice los procesos de aprobación para dinamizar la inversión privada y estatal.

Antecedentes y situación actual muestra analizada

El marco regulatorio (Resoluciones 206/2021, 319/2021, 238/2023, 169/2025, 114/2026 y 180/2026), ha fomentado la importación e instalación de sistemas fotovoltaicos. Hoy se exime, tanto a personas jurídicas como naturales que realizan actividades económicas, del pago del Impuesto sobre Utilidades por un plazo de hasta 8 años para recuperar la inversión en fuentes renovables de energía[1]. Además, desde mayo de 2026 se establece un precio de venta de energía generada por fuentes renovables y entregada al SEN por un valor único de 90 CUP/kWh[2]. Sin embargo, la evidencia empírica señala que:
  1. La tipología de sistemas instalados no responde necesariamente a las necesidades del SEN.
  2. El costo de las baterías (en divisas) y la burocracia limitan el impacto real de las medidas.
  3. La divulgación de estos beneficios ha sido insuficiente.
Aplicando ciencia

Para la evaluación del impacto sobre el SEN de las diferentes tipologías de sistemas fotovoltaicos se tomaron los proyectos técnicos reales de 12 pequeños sistemas fotovoltaicos con baterías en las provincias de Artemisa y La Habana sobre techos o terrenos, con un rango de potencia fotovoltaica entre 1 220 y 59 000 Wp[3] con promedio de 13 365 kWp, y una acumulación en baterías de litio entre 10 240 y 102 400 Wh con promedio de 47 110 kWh. De ellos, 10 tenían inversores cargadores y 2 inversores híbridos. Se realizaron los cálculos para los meses de diciembre (mínima radiación) y julio (alta radiación).

Los inversionistas estudiados son: cinco Trabajadores por Cuenta Propia, cuatro empresas estatales, dos personas naturales y una empresa mixta.

Clasificación técnica y análisis de balance energético

Los sistemas fotovoltaicos tienen tres componentes fundamentales: los paneles que captan la luz solar y la convierten en energía eléctrica (corriente directa), los inversores que transforman la corriente directa en alterna para ser utilizada en los equipos o su exportación al SEN o la conversión de corriente alterna de la red en directa para su almacenamiento, y las baterías, presentes solo en los sistemas con respaldo, que acumulan la energía proveniente de los paneles o la red como corriente directa.

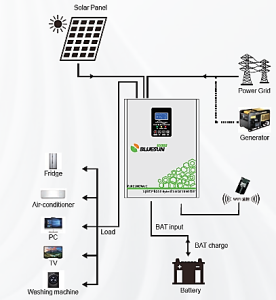
Para una correcta política fiscal, es imperativo clasificar los sistemas fotovoltaicos según su interacción con la red:Tipo A: Sistemas con baterías que NO pueden exportar a red debido a su tecnología (inversores cargadores), y desaprovechan parte de la energía solar disponible, cuando la energía solar es mayor que el consumo de la instalación y la batería está llena. La relación entre la potencia fotovoltaica y la potencia del inversor es frecuentemente menor que uno, y estos son los más comunes hoy en el mercado cubano (Figura 1).


Figura 1. Conexiones de sistema de Tipo A.

Hallazgo crítico: en un día sin cortes durante las horas de sol el balance energético solar (la energía fotovoltaica generada aprovechada, menos la alimentación de las cargas eléctricas en horas de sol), es negativo, tanto en diciembre como en julio en los 10 sistemas con inversores cargadores. Si además se asume la ocurrencia posterior de un apagón que consuma el 50% de la capacidad de la batería, aumentaría el desbalance energético con relación al SEN, pues entonces la batería debe recargarse de la red.

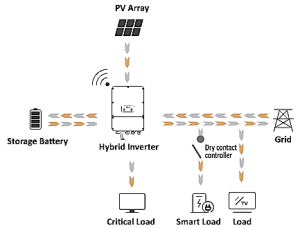
1- Tipo B: Sistemas con baterías que sí pueden exportar a red debido a sus características tecnológicas (inversores híbridos). Admiten mayor potencia fotovoltaica versus la potencia del inversor y pueden alimentar el equipamiento de la instalación, cargar las baterías y exportar los excedentes al SEN (Figura 2).


Figura 2. Conexiones de sistema de Tipo B.

Los estudios muestran que, en cinco de los 12 sitios analizados, asumiendo que todos fueran inversores híbridos, el balance energético solar se tornaría positivo en todos los meses. También sería positivo en otros 2 en los meses de alta radiación. En 10 de los sitios mejora notablemente el balance energético total con el SEN, considerando igualmente la ocurrencia de un apagón posterior que consuma el 50% de la capacidad de la batería (la batería debe recargarse de la red) con respecto a los del Tipo A. El promedio simple de mejoría en el balance energético con el SEN de los 10 sitios en los meses de julio y diciembre, con respecto a los del Tipo A, es del 35%.

Tipo C: Sistemas sin baterías que sí pueden exportar a la red (inversores de red). Son los más económicos y los que más pueden aliviar al SEN. Su demanda en el mercado es casi inexistente hoy debido a los apagones y a la falta hasta hace poco de tarifas de compra de energía atractivas (Figura 3).


Figura 3. Conexiones de sistema de Tipo C.

Un sistema, por ejemplo, de 5 kWp (10 paneles de 500 Wp cada uno), necesita solo un área estimada de 20 m2 y podría generar ingresos significativos de 337 500 CUP anuales de exportar el 50% de su producción sin interrupciones en la red. Pueden instalarse, además, en paralelo con los de los Tipos A y B.

Propuesta de modificación normativa

Se propone modificar el régimen de bonificaciones fiscales bajo los siguientes criterios:

1- Para sistemas tipo A (con inversores cargadores): Eliminación de bonificaciones. No es racional mantener un sacrificio fiscal para sistemas que, en lugar de aliviar al SEN, extraen energía adicional para la carga de baterías. Se propone eliminar la exención del Impuesto sobre Utilidades e Ingresos Personales para esta tipología. Los beneficios ya concedidos no se eliminarían.

2- Para sistemas Tipo B (con inversores híbridos): Bonificación condicionada. Se aplicará un beneficio fiscal de entre el 20% y 30% al costo total de la inversión. Condición indispensable: El sistema debe demostrar exportaciones anuales a la red equivalentes al menos al 5% de su consumo o a un mínimo establecido de kWh vertidos a la red. Se evaluará excluir el costo de las baterías de este beneficio fiscal.

Estos sistemas son más caros que los del tipo A, y la decisión requiere un estudio técnico-económico. Debe explicarse a los inversionistas las potenciales ventajas de la inyección al SEN. Esto implica una labor directa de comunicación y explicación por parte de la ONURE y la UNE, así como un ágil proceso de revisión, conexión y acompañamiento, y la oportuna instalación, una vez cumplidas las condiciones técnicas, de un metro contador bidireccional.

3- Para sistemas Tipo C (con inversores de inyección a red): Estos pueden alimentar las cargas internas (autoconsumo) y verter los excedentes al SEN. Para ellos, promoción activa y máximos incentivos. Son la solución más costo-eficiente. Requiere también de un ágil proceso de revisión, conexión e instalación del metro contador adecuado. Se propone:
  • Mantener y ampliar las exenciones arancelarias para sus componentes.
  • Indexar la tarifa de venta de 90 CUP/kWh a la inflación o al tipo de cambio oficial para garantizar la sostenibilidad.
  • Establecer un beneficio fiscal del 50% para la inversión en estas tecnologías en zonas seleccionadas rigurosamente con menos interrupciones eléctricas, logrando tiempos de recuperación de 4 a 8 años, según el tamaño del parque y el régimen de apagones (0, 6 o 12 horas de apagón diario), y considerando la exportación del 50 % de la energía generada. Para el cálculo de la recuperación se estimó un costo de inversión total de entre 737 USD/kWp y 848 USD/kWp para potencias entre 3 y 10 kWp, determinado a partir de información de varios proyectos reales y ofertas de equipamiento.[4]
Condición indispensable: El sistema debe exportar una cantidad mínima de energía a la red en el año, por ejemplo, el 50% de la generación posible estimada[5], según su potencia fotovoltaica.

Recomendaciones estratégicas
  1. Eliminación de barreras burocráticas: Suprimir el estudio de factibilidad como requisito para aspirar a la bonificación. Implementar un régimen de ventanilla única (ONURE, UNE, ONAT, Banca) para agilizar las aprobaciones. La UNE, por su parte, debe agilizar todo el proceso técnico para garantizar que en mínimo tiempo posible los sistemas Tipo B y C estén listos para comenzar a exportar a la red.
  2. Soberanía tecnológica: Promover empresas conjuntas (joint ventures) con fabricantes chinos para la producción local de paneles, estructuras de montaje, cables y sistemas de aterramiento, reduciendo los costos de importación. También negocios conjuntos en el diseño, aprovisionamiento e instalación.
  3. Sustitución de importaciones: Evaluar la producción nacional de bentonita sódica para el aterramiento, varillas de aterramiento, cables eléctricos, estructuras de montaje metálicas y autolastradas y otros accesorios.
  4. Regulación técnica y uso responsable: Prohibir la conexión de equipos de aire acondicionado no tecnológicos a los circuitos de emergencia de sistemas Tipo A y B. Las baterías deben destinarse a cargas críticas, no a derrochar energía.
  5. Comunicación social: Diseñar una campaña de comunicación con información que posibilite educar a la población y a los empresarios sobre los beneficios reales y las limitaciones de cada tipo de sistema. La ONURE, a la hora de revisar los proyectos técnicos para la emisión de la licencia energética, debe promover a los potenciales inversionistas las ventajas de los sistemas tipo B y C.
  6. Implementación gradual: Iniciar un programa piloto en dos provincias para evaluar la renuncia fiscal del Estado y el alivio real al SEN antes de una implementación nacional.
Conclusiones

La crisis energética y el déficit fiscal exigen políticas basadas en datos, no en percepciones. La bonificación a los sistemas fotovoltaicos debe dejar de ser un subsidio a la importación de baterías para convertirse en un incentivo a la generación distribuida. Al priorizar los sistemas de inyección a red e híbridos, y al eliminar la bonificación fiscal a los sistemas de autoconsumo puro, el Estado cubano logrará un mayor alivio para el SEN, optimizará el uso de sus recursos en divisas y fomentará una cultura de eficiencia energética.


* El autor es especialista en diseño de parques fotovoltaicos.

El autor agradece a los colegas David Viciedo Gómez y Ramón Labañino Salazar por su contribución en la elaboración de este texto, aunque se hace responsable de lo planteado en el artículo.


[1] Resuelvo Tercero de la Resolución 238/2023 del MFP, ratificado en la Resolución 180/2026. Esta última amplía la exención tributaria por un plazo de hasta 8 años a las personas naturales que pagan Impuestos sobre Ingresos Personales para recuperar la inversión.

[2] Resolución 114/2026 del MFP.

[3] Wp o kWp son unidades de medida para la potencia fotovoltaica.

[4] No existe un mercado transparente y continuo de equipamiento fotovoltaico. El estado debe promover negocios conjuntos con empresas chinas que reduzcan la cadena de intermediarios en el suministro de equipamiento.

[5] Por ejemplo, puede tomarse una producción potencial específica de 1 500 kWh/kWp al año.