Fidel


"Peor que los peligros del error son los peligros del silencio." ""Creo que mientras más critica exista dentro del socialismo,eso es lo mejor" Fidel Castro Ruz
Mostrando entradas con la etiqueta Crecimiento América Latina. Mostrar todas las entradas

lunes, 10 de mayo de 2021

La nueva edad de oro del cobre y la soja da oxígeno a América del Sur

Chile, Perú, Brasil y Argentina se perfilan como los grandes beneficiados de la subida en el precio de minerales y alimentos, pero los expertos descartan un superciclo como el de principios de siglo


Trabajadores cosechan soja en una granja en la ciudad de Tangara da Serra en Cuiaba (Brasil).PAULO WHITAKER


Al fin una buena noticia, algo medianamente sólido a lo que asirse. La pandemia se ha cobrado un peaje especialmente caro en América Latina: en lo sanitario, con uno de los ratios de fallecimientos por población total más altos del mundo; y en lo económico, con una de las recesiones más duras y una de las recuperaciones más lentas. Hoy, sin embargo, el sur de la región tiene ante sí una sorpresa positiva en lontananza: un ramillete cada vez más amplio de materias primas, entre ellos el cobre y la soja, ha superado en las últimas semanas los valores prepandemia, abriendo una inesperada vía de escape a la crisis. Los retos son enormes pero las cosas, en fin, lucen algo mejor que hace unos meses.

El rápido regreso a la vida de la actividad en China y el rebote estadounidense a rebufo de los estímulos desplegados por la Administración Biden han sacudido el pesimismo global. Los mayúsculos planes de infraestructuras han elevado sustancialmente las expectativas de consumo de alimentos y metales. Y los cuellos de botella en las cadenas de suministro de estos productos, asediadas por dos tormentas de envergadura en un corto periodo de tiempo —primero fueron los confinamientos, pero la puntilla ha sido el reciente colapso del canal de Suez— han cuadrado el círculo, desatando una escalada inflacionista en las materias primas inédita en la última década.

“Es un claro elemento de optimismo”, valora la secretaria general Iberoamericana, Rebeca Grynspan, que augura una revisión al alza en las previsiones de crecimiento en toda América Latina y, muy particularmente, en su franja sur. “Sin embargo, el punto de partida es mucho peor que en el superciclo de hace 10 años: la pobreza ha subido, los déficits fiscales son más altos y el endeudamiento, mayor”, advierte. Los datos son nítidos: el coronavirus ha llevado la pobreza en la enorme lengua de tierra entre el río Bravo y Ushuaia a valores de hace 12 años, mientras que la carestía extrema ha retrocedido a niveles de hace dos décadas. Y el Fondo Monetario Internacional (FMI) cree que la renta por habitante no regresará a los niveles precrisis hasta —como pronto— 2024. Con o sin el impulso de las materias primas.

De la dependencia como lastre a capitalizar la subida

El descenso de los precios de los productos básicos a los abismos en lo más duro de la pandemia fue la gota que colmó el vaso de unas economías, las sudamericanas, paralizadas por las restricciones para frenar la expansión del virus. El petróleo, auténtico mascarón de proa, llegó a cotizar en negativo —en corto: los inversores pagaban por deshacerse de los barriles ante la imposibilidad de almacenar más en unos depósitos atestados—; los metales caían a plomo por el frenazo en seco de la demanda; y solo los alimentos aguantaban el tipo por su condición de productos de primera necesidad.

Un año después todo aquello suena lejano, remoto, casi pretérito. Las economías de la región aún sufren las consecuencias del parón, pero el mercado de materias primas —como las Bolsas o los bonos— ha dado un giro de 180 grados. Y, con él, las expectativas de los países sudamericanos más dependientes: Chile, Perú y Bolivia, aupados por el cobre y el litio; y Brasil y Argentina, titanes globales de los agronegocios.
Toda América Latina, pero muy especialmente el Cono Sur, lleva años tratando de sacudirse —sin mucho éxito— su sempiterna supeditación a las commodities y la progresiva reprimarización de sus economías. Sin embargo, cuando como ahora el viento sopla a favor, la maldición se convierte en bendición: la soja, de largo el producto más exportado por las dos mayores economías sudamericanas, casi ha duplicado su precio en los últimos 12 meses al calor de la mayor demanda asiática y de choques puntuales de oferta, como las sequías. El cobre cabalga en zona de máximos históricos. Y el hierro, la segunda mayor fuente de ingresos brasileña, acaba de rebasarlos.
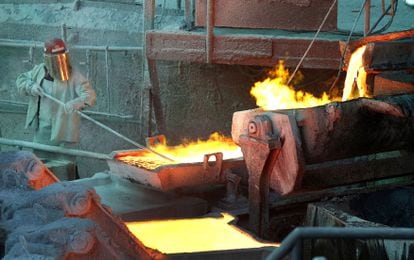
Un empleado trabaja en un horno de fundición de Codelco en Ventanas (Chile). RODRIGO GARRIDO / REUTERS
Los años dorados: sin rastro del superciclo

Ha pasado solo algo más de una década desde aquellos años dorados en los que el petróleo cotizaba a triple dígito, la soja triplicaba su valor en solo un lustro y el cobre lo quintuplicaba en tiempo récord. De ahí que el paralelismo entre el reciente estirón de los materiales básicos y aquel sea tentador. Tanto como poco realista: solo uno de entre la decena de economistas consultados por EL PAÍS se atreve a hablar de un superciclo como el que llevó en volandas a la economía sudamericana y permitió la mayor mejora en los indicadores sociales desde que hay registros. El auge de hoy, apostillan, tiene más visos de transitorio que de estructural.

“No lo esperábamos, y es muy positivo. Pero hay tanta incertidumbre sobre si se va a sostener o no en el tiempo que creo que hay que optar por una mirada prudente. No se puede hablar de superciclo”, sentencia por teléfono Martín Castellano, economista jefe del Instituto de Finanzas Internacionales para Latinoamérica. “Me da la impresión de que pesan, sobre todo, factores coyunturales como la búsqueda de protección frente a la inflación por parte de muchos inversores. Antes compraban oro y ahora han puesto su interés hacia otras materias primas”, completa José Luis Machinea, expresidente del Banco Central de la República y exministro de Economía de Argentina.

Entre el superciclo, el ciclo y el miniciclo, las apuestas apuntan más a lo tercero. “Pasados dos o tres años, va a ser muy difícil que sigan subiendo porque el PIB mundial no crecerá como en los años 2000, cuando China se convirtió en la potencia que es hoy”, dice Marcos Casarin, responsable de análisis para el bloque de la consultora Oxford Economics. Tampoco el jefe del FMI para el Hemisferio Occidental, Alejandro Werner, ve señales de una subida duradera de las commodities. “Sería demasiado optimista pensar lo contrario, y eso impedirá un impacto sobre el crecimiento como el que vimos entre 2003 y 2014”, dice Werner. Según sus cálculos, por cada 10% de mejora en los términos de intercambio, las economías sudamericanas crecerán entre uno y dos puntos más a tres años vista.
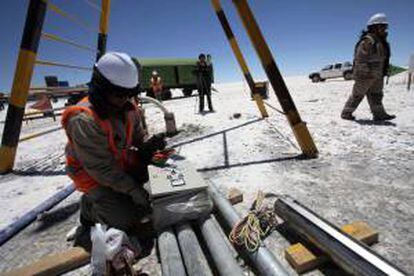

Una planta semiindustrial de cloruro de potasio y de carbonato de litio, en Bolivia.EFE

Los minerales ‘verdes’ toman el relevo del crudo

El petróleo fue el factor clave en el último ciclo alcista de las materias primas. Esta vez, en cambio, la historia parece bien distinta: desde el abismo de abril, su recuperación ha sido más rápida de lo esperado pero incomparable con la de aquel entonces. “La gran diferencia entre ambos episodios es el crudo, que no está acompañando el aumento de precios de algunos minerales y alimentos. Y eso impedirá a los países petroleros compartir el impulso”, explica Werner.

Los tiempos han cambiado. Con los coches de combustión lastrados por el giro verde de los Gobiernos para cumplir los objetivos climáticos, el petróleo ha caído en desgracia, apenas sostenido por los recortes de oferta de la OPEP. Aún le quedan unos años más de dominio en la matriz energética global, pero cada día que pasa es uno menos hacia el ansiado mundo pospetrolero.


Ese cambio de era ya está dejando huella en el mapa geoeconómico latinoamericano: los grandes exportadores de crudo —Venezuela, México, Colombia, Ecuador—, que vivieron días de vino y rosas con el barril por encima de los 100 dólares, apenas podrán sacar rédito del regreso a la vida de las commodities.

La otra cara de la moneda son el cobre y el litio. El primero es esencial en la industria de placas solares y para el ensamblaje de automóviles eléctricos, entre otros. El segundo, fundamental para las baterías. Y la oferta mundial de ambos pasa, en gran medida, por cuatro países sudamericanos, que tienen las de ganar en un escenario de subida de precios como el actual: Chile, Perú y, en menor medida, Bolivia y Argentina.

Chile: ¿lección aprendida?

El aumento previsto en el consumo global de cobre supera por mucho la expectativa de aumento de la oferta. Un déficit que va camino de ser estructural y que es miel sobre hojuelas para los intereses chilenos, un país que aporta por sí solo casi una de cada tres toneladas consumidas cada año en todo el mundo.

Pero Chile también es, casi con total seguridad, la nación más consciente de América Latina de lo efímeros que pueden ser estos procesos: tras el último gran estirón en el precio de cobre, 15 años atrás, las decisiones de inversión se tomaron a luz de las proyecciones de precios de corto plazo y la oleada de nuevos proyectos extractivos terminó por matar temporalmente la gallina de los huevos de oro. Cuando la cotización empezó a bajar, en 2014, la industria cuprífera chilena tuvo que lidiar con la peor ecuación posible: proyectos en construcción sobredimensionados, con altos costes aparejados, y precios bajos de venta.

Esa es la enseñanza que dejaron aquellos años en los que, por momentos, la fiesta del sector extractivo aparentó no tener fin. Y parece bien aprendida. Las empresas productoras están apostando por la cautela en sus decisiones de inversión y los nuevos proyectos solo verán la luz si se cumplen dos requisitos: que se demuestren competitivos en costes y que haya claridad sobre la orientación de los precios a largo plazo.

El peligro de la inflación

La escalada de las materias primas permitirá “un aterrizaje menos duro en lo fiscal y en la deuda”, dice Nora Lustig, profesora de la Universidad de Tulane (Nueva Orleans, EE UU) y presidenta emérita de la Asociación de Economía de América Latina y el Caribe (Lacea). “Dará más margen de maniobra para mantener una política fiscal menos restrictiva, y eso es muy importante en plena salida de la pandemia”, explica. Con las arcas públicas bajo enorme presión, los países del bloque se disponen antes que nada a suturar la brecha. “Hay una cosa segura: va a entrar más dinero de lo esperado en las arcas públicas y los Gobiernos van a ganar tiempo antes de tener que hacer ajustes”, completa Casarin, de Oxford Economics.

La contracara es la inflación. El petróleo, el componente que más afecta a los precios, ha subido menos que el resto. Pero ha subido. Y los alimentos, la otra partida clave —muy especialmente en las cestas de consumo de las capas más pobres de la población, las más baqueteadas por la crisis—, se han disparado. La escalada de la tortilla de maíz, el alimento por antonomasia en México y varios países de América Central —que apenas están obteniendo réditos de la mejora en los términos de intercambio—, es el mejor ejemplo de cómo este fenómeno puede lastrar el bolsillo de los más pobres.

Centroamérica y el Caribe, fuera de la fiesta

La línea divisoria de este nuevo bum de los productos básicos es Panamá: buenas noticias al sur, mucho menos buenas al norte. Todos los países sudamericanos —”sin excepción”, enfatiza Alicia Bárcena, secretaria ejecutiva de la Cepal, el brazo de la ONU para el desarrollo de Latinoamérica y el Caribe— son exportadores netos y les viene de perlas que se encarezcan. Lo contrario ocurre en América Central, importadora neta de productos primarios salvo un puñado de excepciones: Costa Rica, Honduras, Nicaragua, Panamá. Para esa subregión, el viento de cola llega de un factor completamente ajeno a las materias primas: la mejora económica en EE UU, que impulsará las remesas.

El encarecimiento de alimentos y minerales también será malo para el Caribe, una de las zonas más afectadas del mundo por el parón del turismo. “Se verá afectado negativamente en sus términos de intercambio”, detalla Bárcena. Las excepciones a esa regla se cuentan con los dedos de una mano: Guyana (protagonista del último milagro petrolero en el mundo), Surinam (rico en oro) y Trinidad y Tobago (que exporta gas y crudo), los tres únicos vendedores netos de bienes primarios.

En México, ya en América del Norte, el rebote económico se verá más sustentado por su conexión industrial con la primera potencia mundial que por el rebote de los productos básicos. Pero la subida del petróleo y de los minerales, lejos de restar, sumará.

Fiesta en la Bolsa de Rosario

Es el producto estrella de Argentina, responsable de uno de cuatro dólares que ingresa por exportaciones. Para el tercer productor mundial de soja, con el 16% del mercado tras Brasil (35%) y EE UU (33%), su encarecimiento es una buena noticia sin paliativos. Al filo de los 590 dólares por tonelada, su mayor valor en ocho años y medio y casi el doble de los 300 dólares que mostraban las pizarras del parqué de Chicago en mayo del año pasado, y con el maíz -en segundo lugar en la tabla de exportaciones argentina-, que también duplicó su cotización, Argentina exportará este año granos por 34.400 millones de dólares, 8.100 millones más que en la campaña anterior, según la Fundación Mediterránea.

La Bolsa de cereales de Rosario, el mayor conglomerado agroexportador del planeta, informó del ingreso de 5.000 millones de dólares entre enero y marzo solo por venta de harina, aceite y porotos de soja. Como cada año, China se hizo con el 90% de la producción nacional y si los ingresos en dólares no acaban siendo aún mayores será únicamente por culpa de la sequía. Un factor que golpea por el lado de volúmenes pero impulsa los precios: parte de la reciente subida tiene que ver con la escasez de lluvias en Buenos Aires, Santa Fe y sur de Córdoba, las regiones que concentran el grueso de los cultivos.

La segunda economía sudamericana necesita imperiosamente la entrada de divisas. Sin crédito internacional, el Gobierno de Alberto Fernández cubre el rojo fiscal, que en 2020 se disparó al 8,5% del PIB, imprimiendo moneda. Esa expansión monetaria han vuelto estériles los esfuerzos por contener la inflación, y la coyuntura deja a las exportaciones como única alternativa posible para enderezar el rumbo.

Una última derivada argentina del alza en los precios de las materias primas: cada subida provoca un recrudecimiento de las tensiones entre el Gobierno y los productores, porque el Estado se queda con el 37% de los ingresos por exportación de soja, una cifra que el campo considera excesiva.

El agronegocio brasileño vuelve a pitar

El repunte de las commodities ha cobrado un protagonismo especial en los análisis de los especialistas financieros que orientan vía YouTube a millones de pequeños inversores que prueban suerte en Bolsa. El analista jefe de Austin Rating, Alexei Agostini, es uno de los pocos que cree que estamos en el inicio de un nuevo superciclo de materias primas a la luz de cómo se han disparado los precios: “Es una locura”.

En Brasil, potencia exportadora y el primer vendedor de soja del mundo, las expectativas son grandes. Con estos nuevos precios (gracias también a un real muy devaluado), los grandes traders del sector están vigilando con abogados y drones a los productores brasileños para asegurarse de que cumplen los contratos sellados un año atrás.

Felippe Serigati, de la Fundación Getúlio Vargas, se inclina —como la mayoría— por que este bum no será tan intenso ni prolongado como el de la primera década de los 2000. “La actual subida se explica porque los stocks mundiales de maíz, soja o trigo están muy bajos, pero no tanto como veíamos en 2007-2008: solo la soja está a aquellos niveles”. Tampoco está presente un factor que entonces contribuyó a decantar la balanza: la entrada de China en la OMC. “Vemos demanda adicional de actores ya instalados, no la entrada de uno nuevo, como entonces, que impactó como un meteorito en el comercio mundial”.

Agostini pronostica que el auge actual beneficiará a sectores como el agronegocio o la minería, muy importantes en el entramado económico brasileño. Pero esa bonanza, explica Serigati, apenas se extenderá a la población general. Los tiempos de superávit, subsidios y créditos a mansalva acabaron. Estos, como en el resto de la región, siguen marcados por las estrecheces fiscales y el desempleo.

Con información de Naiara Galarraga Gortázar (São Paulo), Federico Rivas Molina (Buenos Aires) y Rocío Montes (Santiago de Chile).

martes, 11 de julio de 2017

Frente a la economía mundial.Perspectivas latinoamericanas

Por Oscar Ugarteche y Armando Negrete

ALAI AMLATINA, 11/07/2017.-  El inicio de 2017 estuvo marcado por la elección de Trump como presidente de Estados Unidos y por el proceso del Brexit europeo.  Los efectos que estas amenazas y políticas económicas tienen en el orden mundial son inevitables.  Estados Unidos en 2015 completó un PIB 3.14 veces más grande que toda la región Latinoamericana en su conjunto, y Gran Bretaña es la quinta parte de la economía de la Unión Europea.  Los cambios políticos en ambos lados son importantes para el rumbo del desarrollo y crecimiento económicos de la región.  El estancamiento europeo del 2017 en adelante está asegurado por la contracción de su mercado en 20% y Estados Unidos parece estar frente a una primavera breve de fortalecimiento de su moneda pero con poca reactivación productiva.

En América Latina la dependencia externa se ha fortalecido: Suramérica ha virado hacia China mientras que la Cuenca del Caribe se ha fortalecido en su relación con Estados Unidos.  En dicha cuenca está Venezuela que sufre de una escisión: de un lado la inversión extranjera más importante dentro de Estados Unidos es de capital de PDVSA en la forma de CITGO, una de las principales empresas refinadoras y distribuidoras de gasolina después de Exxon.  De otro, Venezuela le vende crecientemente a China y se endeuda con Rusia, creando un escenario bélico en la Cuenca del Caribe, mare nostrum americano.  Es decir, por primera vez hay una posibilidad real de una guerra de alta intensidad propiamente hablando en la eventualidad de problemas de pagos de deuda con PDVSA.  El escenario de Venezuela es de una quiebra de PDVSA y de un cese de pagos en los bonos externos, trayendo con eso un problema internacional mayor.  Así hay que entender la solicitud de Colombia de ingresar a la OTAN.  ¿América del Sur en el Atlántico norte?  Así también hay que entender la declaración de Obama de que Venezuela es una amenaza para ellos.  Esto coloca a Cuba en una situación de debilidad frente a Estados Unidos, cuyo presidente republicano reitera que Cuba constituye también una amenaza.

El escenario económico que en este marco se le presenta a América Latina es la combinación de un problema estructural sumado a una transformación dependiente de las estructuras comerciales, financieras y productivas internacionales.  Las hegemonías comerciales, el enclave económico regional, la gestión de la política neoliberal en vínculo con el mercado mundial, y la estructura de la división internacional del trabajo fueron modificadas, desde la década de los 90, por las grandes tasas de crecimiento de las economías asiáticas, especialmente China.  El giro proteccionista y la recesión de EEUU con el giro británico sólo han complicado el panorama y acelerado los procesos de crisis y transformación en la región, que insiste en mantener el mismo patrón de acumulación del capital que en los años 50: exporta materias primas e importa bienes industriales.  Las tres excepciones son México, que exporta mano de obra barata en la forma de maquila y de migrantes, Brasil y Argentina que tienen estructuras productivas más complejas desde los años 50 y un acuerdo comercial (Mercosur) que les ha permitido ampliar sus mercados.  Ante la falta de empleo, la población migraba pero ahora ya no es posible.

Dinámicas en curso


La heterogeneidad de las economías latinoamericanas no sólo se debe a la relación comercial con el mercado mundial, sino al tamaño y participación de sus economías en la división internacional del trabajo.  Por una parte, entre Brasil, México, Argentina, Venezuela, Colombia, Chile y Perú representan más del 90% del total del PIB latinoamericano; y los primeros tres más del 70%.  Lo cual ha creado relaciones de influencia y dependencia aún al interior de la región.  México aunque sea profundamente dependiente de la economía norteamericana, influye en los países centroamericanos, tanto como Brasil en Suramérica.  No obstante, no sólo se trata de la media del capital nacional, sino de su composición y crecimiento.  En los últimos 5 años, Panamá, Bolivia, Nicaragua y República Dominicana han crecido a una tasa promedio superior a 5%; Paraguay, Perú y Colombia superior al 4%; mientras que México, Brasil y Argentina, crecen en 2.8%, 1.4% y 1.0%, respectivamente.


En promedio, la participación del comercio de América Latina en el PIB ha sido, entre 2010 y 2015, de más del 69%.  Esto muestra la importancia de la dinámica comercial y la dependencia de las estructuras del mercado internacional, tanto intrarregionales como mundiales.  Estructuralmente, la dinámica del aparato productivo mexicano ha estado marcada por cuánto se relaciona con el mercado estadounidense.  Esta formación ha generado dos dinámicas diferentes: conformar alianzas y cadenas productivas regionales o integrarse a las cadenas globales de la producción de EEUU.  Así fue como se aisló México, Centroamérica y el Caribe, de la dinámica comercial suramericana.


Las relaciones comerciales en América Latina están en su mayoría organizadas, formalmente, a partir de tres tratados comerciales multilaterales: el Tratado de Libre Comercio de América del Norte (1994), Tratado de Libre Comercio entre Estados Unidos, Centroamérica y República Dominicana (2006) y el Mercado Común del Sur (1991).  Así, mientras México le exporta el 81% del total a USA, Brasil dirigió el 12% y Argentina el 5% del total de sus exportaciones.

China ha mostrado aumentos en la inversión extranjera en Suramérica y en las importaciones provenientes de este mercado.  Con el retiro de EEUU del proyecto de Acuerdo Transpacífico de Cooperación Económica (TPP), cedió a China una creciente influencia y poderío comercial en la región.  Los puntos de agenda de la renegociación del TLCAN afectan el tipo de cambio, que lo quieren congelar y así dolarizar las economías de sus socios de la Alianza del Pacifico.  Esto es una extensión de lo ya logrado en Ecuador, El Salvador y Panamá.  Se debe recordar que en 1889 esto fue lo que propuso el secretario de Estado Blaine y que se discutió en la Conferencia Monetaria de 1891.  Es una demanda estadounidense muy antigua.  También va a volver a mirar los contratos del Estado con extranjeros (procurement), la propiedad intelectual y la extensión de las patentes; y las reglas de origen.  Lo que logre con México será lo que replique con todos.  Vista la postura inicial del gobierno de México de que el muro “no es un tema bilateral” (¿¿??) y la aceptación de las demandas sobre la reducción de la exportación de azúcar refinada a cambio de un aumento de caña sin refinar a EEUU, es posible que México acepte todo lo que proponga Estados Unidos, a cambio de que en el tema migratorio lo dejen en paz.  Estados Unidos tiene tratados bilaterales de libre comercio con Chile (2004), Perú (2007), Panamá (2007) y Colombia (2007) y con Centro América y República Dominicana.


Pensar en la región

Una tendencia adicional al escenario del porvenir económico latinoamericano, es el deterioro de la política, la democracia y de la gobernanza que sufre la región.  Por una parte, la crisis y caída de los gobiernos progresistas, que a pesar de la heterogeneidad de los proyectos, el fracaso político y las dificultades económicas de estos gobiernos (léase Argentina, Venezuela, Ecuador, Bolivia, Uruguay y Brasil) representa un incierto giro de las relaciones regionales y la cooperación comercial, en todos los niveles.  El caso de Venezuela es aún peor.  Su tránsito político y económico corre riesgo, por su nivel de endeudamiento externo, composición de los aparatos productivos y dependencia al nivel de precios de materias primas.

Por otra, sin distinguir aquí su orientación política, el abandono del interés nacional y el creciente descaro que los funcionarios políticos de todos los niveles de gobierno, de todos los países de la región, muestran cuánto se han convertido en gestores a sueldo del Estado, a favor de los intereses de las compañías transnacionales.  Así lo dejó claro el caso de Odebrecht, el conglomerado global de construcción civil de Brasil.  Este creó una estructura financiera formal dedicada exclusivamente a la gestión y pago de sobornos a funcionarios gubernamentales en tres continentes, para ganar las concesiones de operación y construcción.  Salvo el Perú, que ha sido desde Fujimori un enigmático y aislado ejemplo de justicia y encarcelamiento de gobernantes y funcionarios corruptos, en el resto de América Latina se han puesto en operación los tradicionales sistemas de encubrimiento, censura, olvido y cinismo que protegen a las clases en el poder, más en México que en el resto, pero en todos.  No obstante que la propia empresa se declaró culpable y accedió a pagar 4.5 mil millones de dólares de penalización por sus actos criminales, los Gobiernos están siendo lentos en abrir la información y en sancionar.

En conjunto, las opciones que tiene Latinoamérica para transitar en este final acelerado de la hegemonía norteamericana y el auge del poder chino; la nueva era proteccionista y la reestructuración comercial y financiera global; y en superar sus crisis políticas, representativas y sociales, sobre una base de profunda desigualdad y concentración del ingreso, no son sencillas y necesitarán que la convergencia de los diferentes poderes políticos, económicos y sociales se ocupe de los problemas nacionales, más que de los cortoplacistas intereses personales.  Tolerante al fracaso de sus estimaciones, el FMI pronosticó un crecimiento del PIB latinoamericano, para 2017, del 2%, poco estimulado por México o Brasil, de quienes se espera 1.7% y 0.2%, respectivamente, y más por el 3.9% estimado para Centroamérica, donde destaca el 5.8% estimado para Panamá.

La oportunidad que ofrecen los presentes cambios de las relaciones comerciales, tanto para el Mercosur con su relación con China, como para América del Norte y Centroamérica con posible debilitamiento comercial con EEUU, así como el reacomodo de las relaciones comerciales de la Unión Europea, puede ser bien aprovechada y generar mejores condiciones económicas para América Latina.

Debemos trabajar en un modelo productivo no anclado en materias primas y mano de obra barata y transitar de uno profundamente dependiente de las cadenas productivas internacionales, hacia otro con mayor autonomía industrial y diversificación productiva, pensando la región nuevamente.

- Oscar Ugarteche es investigador titular del Instituto de Investigaciones Económicas de la UNAM, coordinador del Proyecto OBELA, miembro del SNI/CONACYT.  Integrante del Consejo de ALAI.
Armando Negrete es integrante del proyecto OBELA.

Artículo publicado en la Revista América Latina en Movimiento: Ante escenarios desafiantes 03/07/2017

lunes, 21 de diciembre de 2015

El Banco Mundial reconoce el logro económico de Bolivia

Publicado: 21 dic 2015 02:44 GMT

El representante del Banco Mundial en Bolivia, Nicola Pontara, ha afirmado que ese país ha tenido y sigue teniendo el crecimiento económico más alto de la región. 

Reuters

El representante del Banco Mundial en Bolivia, Nicola Pontara, ha señalado a 'La Razón' que el país afrontará sin dificultad la crisis económica mundial en 2016, debido a que "tiene sólidos amortiguadores económicos y un alto nivel de reservas internacionales que representan actualmente casi el 42% de su Producto Interno Bruto (PIB)".

Además, el oficial ha destacado que Bolivia ha tenido y sigue teniendo el crecimiento más alto de América Latina, gracias a la política del Gobierno de Evo Morales. Por ejemplo, la caída de los precios del petróleo no ha tenido un impacto tan grave en su economía, gracias a que "el precio del gas exportado a la Argentina y a Brasil se establece como un promedio móvil del valor de los derivados del crudo".

Pontara ha destacado que últimamente el país sudamericano ha tenido una década dorada, en la que logró disminuir la pobreza del 60% en 2002 al 39% en 2014, mientras que la extrema pobreza cayó del 37% en 2002 al 17% en 2014. "Con eso superó a la mayoría de los países de América Latina", ha recalcado. 

A su juicio, tres aspectos ayudarán a Bolivia a mantener el crecimiento elevado en una situación mundial menos favorable. En primer lugar, se trata de "mejorar un poco la eficiencia del gasto público". En segundo lugar, le ayudará el hecho de que "el presidente haya viajado junto a sus ministros a presentar las reformas económicas que Bolivia ha realizado para atraer inversión privada". Y por último, Bolivia va a comenzar a diversificar la economía, pese a que "la inversión, sobre todo en exploración de hidrocarburos, continúa siendo importante".

lunes, 20 de julio de 2015

El crecimiento se desacelera: Perspectivas para América Latina y el Caribe

(Versiones en EnglishPortuguês)
Las proyecciones de crecimiento para América Latina y el Caribe se han revisado aún más a la baja —al 0,5 por ciento en 2015— lo cual supone una desaceleración de la actividad por quinto año consecutivo.
La última edición de Perspectivas económicas: Las Américas publicada en abril de 2015 se centró en las diferencias entre el Norte y el Sur de la región, donde se registró una vigorosa actividad económica en el Norte, neutralizada en parte por el débil crecimiento en América del Sur. En general, estas mismas fuerzas siguen estando presentes en la actualización de nuestras perspectivas para la región.
Sin embargo, el crecimiento más débil de lo previsto en Estados Unidos al comienzo del año ha empujado a la baja las perspectivas de crecimiento en México, América Central y el Caribe, mientras que el persistente descenso de los precios de las materias primas ha debilitado aún más el entorno externo para la mayoría de los países de América del Sur. Al mismo tiempo, algunos factores internos se han sumado a las dificultades de carácter externo, contribuyendo a debilitar la confianza de las empresas y los consumidores y, por lo tanto, a reducir la demanda privada (gráficos 1 y 2). Además, la moderación de los precios de las materias primas y el alto nivel de apalancamiento de las empresas implican que la inversión probablemente seguirá siendo débil durante un período prolongado.
En conjunto, estos factores apuntan a que las perspectivas económicas en la región se enfriarán aún más. Además de las proyecciones de crecimiento más bajo para este año, prevemos un repunte más débil en 2016.
Cifras de crecimiento decepcionantes en el Sur
En Brasil el PIB real se contrajo durante los primeros tres meses del año. Los datos preliminares para el segundo trimestre apuntan a un mayor deterioro del entorno económico, incluido el mercado de trabajo, aun cuando la inflación se mantiene en un nivel inquietantemente elevado. Prevemos ahora una mayor contracción en 2015, de alrededor del 1½ por ciento (una tasa de crecimiento ½ punto porcentual menor que en nuestras proyecciones de abril). Esto refleja una contracción significativa de la inversión privada y un descenso moderado del consumo privado, debido al deterioro de la confianza atribuible principalmente a factores internos. Se prevé que la economía brasileña registre una ligera recuperación de alrededor de ¾ por ciento en 2016.

Se espera que otros países del Sur crezcan más rápidamente en 2015 que en 2014, pero a una tasa más baja de lo previsto anteriormente. Perú es un buen ejemplo, con un crecimiento vigoroso en 2015, aunque ½ punto porcentual más bajo de lo proyectado en abril. Análogamente, en Chile, la demanda privada se ha mantenido relativamente débil a pesar del impulso derivado del apoyo fiscal, por lo que hemos reducido nuestras proyecciones de crecimiento al 2,5 por ciento en 2015 y 3,1 por ciento en 2016. En Colombia proyectamos una desaceleración más profunda de la actividad económica, aunque aún prevemos que el país crezca un 3 por ciento en 2015 (alrededor de ½ punto porcentual menos de lo proyectado en abril). Como dato positivo y en virtud de que las expectativas inflacionarias se encuentran bien ancladas, estos países han podido mantener una política monetaria acomodaticia a pesar de que la inflación se sitúa por encima de la meta. Esto ha ayudado a contener una desaceleración de la demanda interna mayor de lo previsto. En estos países, prevemos que el crecimiento sea más vigoroso el próximo año. En Argentina, en tanto, se prevé que la actividad económica se mantenga estancada en 2015 y 2016.
El debilitamiento de los precios de las materias primas también está afectando a otros países exportadores de materias primas de la región. En particular, el impacto de la caída de los precios de las materias primas en Venezuela se ha visto magnificado tras varios años de políticas macroeconómicas insostenibles y de fuerte intervención microeconómica. Venezuela sigue experimentando una profunda recesión, y se proyecta una contracción del PIB del 7 por ciento y una tasa de inflación superior al 100 por ciento en 2015.
Crecimiento moderado en el Norte
En México proyectamos que este año la economía crecerá en alrededor del 2½ por ciento, es decir, aproximadamente ½ punto porcentual menos de lo proyectado en abril; esta revisión puede atribuirse en gran medida al debilitamiento económico transitorio observado en Estados Unidos durante el primer trimestre de 2015 y a una caída de la producción petrolera. El crecimiento del consumo privado y la inversión también han decepcionado por el momento. No obstante, las perspectivas de la economía mexicana siguen siendo más favorables que las de muchos de sus vecinos en el Sur, dado que se prevé que la recuperación en Estados Unidos cobre impulso en el futuro.
Análogamente, en el caso de América Central hemos revisado ligeramente a la baja nuestras proyecciones de abril en virtud de la expansión más lenta de lo previsto en Estados Unidos en lo que va del año. Ahora prevemos que la región crezca a alrededor del 4 por ciento en 2015. En tanto, se espera que las economías de la región del Caribe repunten en 2015-16, gracias, entre otros factores, al aumento de la llegada de turistas.
Múltiples riesgos
La región se enfrenta a varios riesgos. La persistente desaceleración de la actividad económica en China y su impacto en los precios de los contratos de futuros para materias primas sigue siendo el principal riesgo externo para la región. Al mismo tiempo, las negociaciones sobre Grecia todavía podrían tener implicancias negativas para América Latina, aunque hasta ahora los efectos de contagio en los precios de los activos (y, por lo tanto, en la actividad económica) en la región han permanecido contenidos. Por otra parte, Estados Unidos ha señalado el comienzo de un ciclo de aumento de las tasas de interés antes de finales de año. Esto podría intensificar la volatilidad del mercado y las presiones cambiarias en América Latina y plantear desafíos para la formulación de la política económica en la región. Por el lado positivo, sin embargo, se prevé que el estímulo al comercio generado por el robusto crecimiento en Estados Unidos, que tendría lugar si la Reserva Federal decidiera elevar las tasas de interés, impulse la actividad económica, especialmente en México y América Central.
Los riesgos internos son igualmente preocupantes. En particular, el alto nivel de deuda corporativa en el contexto de un deterioro de las condiciones financieras externas podría ser un obstáculo para la inversión mucho mayor de lo previsto actualmente. Además, a más largo plazo, el repunte proyectado de la actividad económica en 2016 y en adelante no se materializará si la confianza de las empresas y los consumidores permanece estancada en los bajos niveles actuales (o incluso retrocede aún más).
Reforzar la capacidad de resistencia de la región
De cara al futuro, la aplicación de reformas estructurales —especialmente una integración comercial más profunda— y la focalización del gasto público en infraestructura fomentarían la productividad, fortaleciendo así el crecimiento potencial. Análogamente, la mejora de los saldos fiscales aseguraría la sostenibilidad de la deuda a largo plazo, contribuyendo al mismo tiempo a generar mayor espacio fiscal para la aplicación de políticas contracíclicas cuando sea necesario. El espacio fiscal también es necesario para consolidar los avances sociales alcanzados en los últimos años, como la reducción de la pobreza y la desigualdad.
La flexibilidad cambiaria sigue siendo fundamental para absorber los shocks externos, en particular en un contexto mundial más volátil. Los marcos de política monetaria que anclen efectivamente las expectativas inflacionarias ayudarán a contener las fluctuaciones excesivas a corto plazo de la actividad económica.
En conjunto, estas políticas también apuntalarán la confianza en la región e impulsarán aún más la actividad económica en el futuro.