Fidel


"Peor que los peligros del error son los peligros del silencio." ""Creo que mientras más critica exista dentro del socialismo,eso es lo mejor" Fidel Castro Ruz
Mostrando entradas con la etiqueta Gran Recesión. Mostrar todas las entradas

lunes, 6 de abril de 2020

El desempleo de EE. UU. se acerca a los niveles de la Gran Depresión

Por Nick Beams
6 abril 2020

Las cifras de pérdida de empleo de estados Unidos para marzo, que muestran que los empleadores redujeron la fuerza laboral en 710.000 personas, son sólo el comienzo de lo que se perfila como el colapso más profundo del mercado laboral desde la Gran Depresión, uno, además, que se está produciendo a un ritmo mucho más rápido.

Los datos oficiales de marzo son una subestimación significativa porque se basan en encuestas realizadas en las dos primeras semanas del mes, antes de que se establecieran cierres generalizados. Desde entonces, unos 6 millones de personas solicitaron prestaciones de desempleo esta semana además de los 3,3 millones que presentaron reclamaciones hace dos semanas.

La Oficina de Estadísticas Laborales (BLS, sigla inglesa) dijo que el informe reflejaba "algunos de los primeros efectos" de la pandemia y que no era posible "cuantificar con precisión" sus efectos completos a lo largo del mes.

Pero a pesar de que los últimos datos son una subestimación, sin embargo, expresan la velocidad de la crisis. Se perdieron más puestos de trabajo que en cualquier mes desde los peores días de la recesión de 2007-2009. La tasa de desempleo para marzo aumentó a 4,4 por ciento desde 3,5 por ciento en febrero, el mayor aumento de un mes desde enero de 1975.

Más de la mitad de las pérdidas de puestos de trabajo, 417.000, fueron en restaurantes y bares, entre las primeras áreas afectadas por las paradas. Las pérdidas de puestos de trabajo superan todas las ganancias de los últimos dos años.

Los hoteles y otras áreas de hostelería registraron 42.000 pérdidas de puestos de trabajo. Los minoristas redujeron 46.000 puestos de trabajo, el empleo en el cuidado de la salud bajó 43.000. La producción fabril perdió 18.000 puestos de trabajo y la construcción de 29.000.

Un informe en el Wall Street Journal decía que la situación real era mucho peor de lo que indicaban las cifras principales. Era probable que 3 millones hubieran perdido sus puestos de trabajo, con las malas noticias que apenas empezaban.

Aunque discreto, el artículo describió el informe de empleo como "sorprendentemente sombrío". Señaló que, en promedio, los economistas sólo esperaban una "pérdida modesta de 10.000 puestos de trabajo".

El informe BLS mostró que el número de desempleados aumentó en 1,35 millones de febrero a marzo. Pero esto también puede ser una subestimación, ya que aquellos que han renunciado a buscar trabajo, porque no hay puestos de trabajo disponibles, no están incluidos en la tasa de desempleo. El número de personas que se consideran empleadas disminuyó en 3 millones.

Las previsiones de Oxford Economics son que Estados Unidos habrá perdido 27,9 millones de puestos de trabajo para mayo y la tasa de desempleo habrá disparado hasta el 16 por ciento. Esto significa que en el espacio de sólo unas semanas toda la expansión del empleo desde 2010 habrá sido eliminada.

La Oficina de Presupuesto del Congreso ha dicho que la tasa de desempleo superará el 10 por ciento en el segundo trimestre.

El rápido aumento de las cifras de desempleo en los Estados Unidos es sólo una expresión de la caída de la economía mundial en una profunda recesión, si no de depresión. Se hablaba de una recuperación en forma de V y un fuerte rebote, común hace justo un mes. Este pronóstico ha desaparecido.

Hoy, el Financial Times informó: "La pandemia de coronavirus y el bloqueo impuestos a ambos lados del Atlántico han empujado a la economía mundial a la recesión más pronunciada desde la Gran Depresión".

Se llegó a esta conclusión en base a los datos sobre puestos de trabajo en los Estados Unidos y el último índice de gestores de compras (PMI, sigla en inglés) para el sector de los servicios de la economía del Reino Unido. Con un nivel de 50 que indica que no hay expansión ni contracción, cayó de 53,2 en febrero a 34,5 en marzo.

IHS Market, que lleva a cabo las encuestas, dijo que fue la caída más rápida en el sector de los servicios desde que comenzó a realizar las encuestas en 1996.

Los datos PMI en toda Europa han disminuido en unos 20 puntos, lo que indica que los niveles de actividad empresarial están por debajo de los alcanzados en la peor etapa de la crisis financiera mundial de 2008-09. Un conjunto de datos PMI en Italia alcanzó el nivel más bajo registrado con 17,4.

Al hablar en una presentación conjunta en televisión con la Organización Mundial de la Salud, la directora gerente del Fondo Monetario Internacional (FMI), Kristalina Georgieva, dijo: "Esta es una crisis como ninguna otra. Nunca en la historia del FMI hemos sido testigos de que la economía mundial se detuvo tanto. Es mucho peor que la crisis financiera mundial".

Advirtió que así como COVID-19 ha afectado más a las personas con condiciones preexistentes, el impacto económico afectaría al peor número de afectados por las economías más débiles.

La demanda de financiación del FMI se ha disparado. "De hecho, nunca en los 75 años de historia de nuestra institución han encontrado tantos países necesitados de financiamiento de emergencia: 85 países se han acercado a nosotros hasta ahora, todo a la vez", dijo.

Los activos de las llamadas economías de mercados emergentes están siendo objeto de dumping en una escala nunca antes vista. Según el Instituto de Finanzas Internacionales, los inversores extranjeros han retirado 95.000 millones de dólares de acciones y bonos en el período transcurrido desde el 21 de enero. Se trata de una tasa de retirada cuatro veces más rápida que la que tuvo lugar en la crisis financiera mundial.

La caída de los precios del petróleo y de las materias primas es un factor importante en la crisis, ya que los productores de América Latina y África han visto la caída de los precios de cerca de 70 dólares el barril a entre 20 y 30 dólares.

Y los recortes de empleo en restaurantes, bares, hoteles y la industria hotelera de las principales economías están enviando ondas de choque en todo el mundo. Una gran parte de la fuerza de trabajo en estas zonas son trabajadores nacidos en el extranjero que envían remesas a sus familias en sus países de origen en África, Asia y Oriente Medio. Estas remesas se están secando, poniendo una nueva presión sobre las reservas de divisas.

Está por venir mucho peor, ya que las principales agencias de calificación se mueven los bonos para revisar a la baja corporativos de los mercados emergentes y otros activos financieros. Ayer, Fitch recortó su calificación sobre la deuda de la petrolera estatal mexicana, Pemex, al nivel de bono basura y pronosticó que la compañía tendría una brutal pérdida entre $15 y $20 mil millones para el año.

Si otras agencias de calificación siguen a Fitch, entonces los inversionistas que están obligados a mantener sólo la deuda de grado de inversión se verán obligados a vender. Esto podría desencadenar turbulencias en el inestable mercado de bonos basura que va más allá de Pemex y el petróleo.

(Artículo publicado originalmente en inglés el 4 de abril de 2020)
domingo, 13 de agosto de 2017

Diez años después

Por Michael Roberts


Han pasado diez años desde que el colapso financiero mundial comenzó con la noticia de que el banco francés, BNP, había suspendido sus fondos hipotecarios subprime por "una evaporación de la liquidez" .

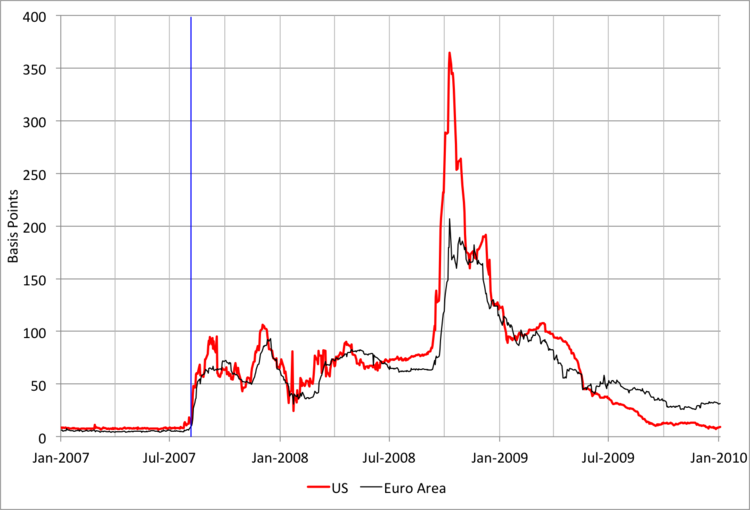
En un plazo de seis meses, el crédito se tensó y las tasas de interés interbancarias se dispararon (véase el gráfico anterior). Bancos de todo el mundo comenzaron a experimentar enormes pérdidas en los fondos derivados que habían creado para beneficiarse del auge de la vivienda que había despegado en los EE.UU., pero había comenzado a vacilar. Y los EE.UU. y el mundo entraron en lo que más tarde se llamaría La Gran Recesión, la peor caída en la producción mundial y el comercio desde la década de 1930.

Diez años después, vale la pena recordarnos algunas de las lecciones e implicaciones de ese terremoto económico.

Primero, las instituciones oficiales y los economistas convencionales nunca lo vieron venir. En 2002, el jefe del Banco de la Reserva Federal, Alan Greenspan, entonces apodado como el gran maestro por aparentemente generar un boom económico sustancial, anunció que las "innovaciones financieras", es decir, derivados de fondos hipotecarios, A la economía global se absorberá mejor y será menos probable que creen fallas en cascada que podrían amenazar la estabilidad financiera ". Ben Bernanke, que eventualmente presidió la Fed sobre el colapso financiero global, señaló en 2004 que "las últimas dos décadas habían visto una marcada reducción de la volatilidad económica" que él apodó como la Gran Moderación. Y hasta octubre de 2007, el FMI llegó a la conclusión de que "en las economías avanzadas, las recesiones económicas prácticamente habían desaparecido en el período de posguerra".

Una vez que la profundidad de la crisis se reveló en 2008, Greenspan dijo al Congreso de Estados Unidos: "Estoy en un estado de incredulidad sorprendida" . Fue interrogado "en otras palabras, usted encontró que su visión del mundo, su ideología, no estaba bien, no estaba funcionando" (Henry Waxman, presidente del Comité de Supervisión de la Cámara de Representantes). "Absolutamente, precisamente, ustedes saben que esa es precisamente la razón por la que me sorprendí, porque llevo 40 años o más con pruebas muy considerables de que funcionaba excepcionalmente bien".

Los grandes economistas principales no eran mejores. Cuando se le preguntó qué causó la Gran Recesión si no fue una burbuja de crédito que estalló, ganador del Premio Nobel y economista neoclásico Eugene Fama respondió: "No sabemos qué causa las recesiones. No soy un macroeconomista, así que no me siento mal por eso. Nunca lo hemos sabido. Los debates continúan hasta hoy sobre lo que causó la Gran Depresión. La economía no es muy buena para explicar las oscilaciones de la actividad económica ... Si hubiera podido predecir la crisis, lo habría hecho. No lo veo. Me encantaría saber más sobre las causas de los ciclos económicos ".

Pronto, Olivier Blanchard, economista jefe del FMI, comentó en retrospectiva que "la crisis financiera plantea una crisis potencialmente existencial para la macroeconomía" ... algunos supuestos fundamentales [neoclásicos] están siendo cuestionados, por ejemplo, la separación limpia entre ciclos y tendencias " o " Las herramientas econométricas, basadas en una visión del mundo como estacionaria en torno a una tendencia, están siendo desafiadas ".

Pero entonces la mayoría de los llamados economistas heterodoxos, incluyendo a los marxistas, no vieron el accidente ni la Gran Recesión que siguió. Hubo algunas excepciones: Steve Keen, el economista australiano pronosticó un colapso crediticio basado en su teoría de que "el elemento esencial que da lugar a la Depresión es la acumulación de deuda privada" y que nunca había sido mayor en 2007 en las principales economías. En 2003, Anwar Shaikh calculó el descenso en la rentabilidad del capital y la baja en la inversión llevaba a una nueva depresión. Y el suyo verdaderamente en 2005 dijo: "No ha habido una coincidencia de ciclos desde 1991. Y esta vez (a diferencia de 1991), va a ser acompañada por la bajada de la rentabilidad dentro de la bajada en el ciclo de precios de Kondratiev.Todo está en la parte inferior de la colina en 2009-2010! Eso sugiere que podemos esperar una caída económica muy severa de un grado no visto desde 1980-2 o más " ( The Great Recession ).

En cuanto a las causas del colapso financiero mundial y la consiguiente Gran Recesión, han sido analizadas ad nauseam desde entonces. La corriente principal de la economía no vio el accidente y se sintieron totalmente perplejos al explicarlo después. El colapso fue claramente financiero en forma: con el colapso de los bancos y otras instituciones financieras y las armas de destrucción financiera masiva, para usar la ahora famosa frase de Warren Buffett, el inversionista más exitoso en el mercado accionario del mundo. Pero muchos recayeron sobre la teoría del azar, un acontecimiento que era uno en mil millones; 'Un cisne negro' como Nassim Taleb afirmó.

Alternativamente, el capitalismo era intrínsecamente inestable y las caídas ocasionales eran inevitables. Greenspan opinó lo siguiente: "No conozco ninguna forma de organización económica basada en la división del trabajo ( se refiere a la visión smithiana de una economía capitalista) , desde un laissez-faire sin restricciones hasta una planificación central opresiva que ha logrado alcanzar tanto la sostenibilidad máxima El crecimiento económico y la estabilidad permanente. La planificación central ciertamente fracasó y dudo mucho de que la estabilidad sea alcanzable en las economías capitalistas, dado que los mercados competitivos siempre turbulentos están siendo continuamente atraídos hacia el equilibrio, pero nunca alcanzando el equilibrio " . "A menos que haya una opción social de abandonar los mercados dinámicos y apalancar algún tipo de planificación central, temo que la prevención de burbujas acabará siendo imposible. Apuntar las consecuencias es todo lo que podemos esperar ".

La mayoría de los líderes económicos oficiales como Blanchard y Bernanke sólo vieron los fenómenos de superficie del colapso financiero y concluyeron que la Gran Recesión fue el resultado de la imprudencia financiera de los bancos no regulados o un 'pánico financiero'. Esto coincidió con algunas teorías heterodoxas basadas en las teorías de Hyman Minsky, economista keynesiano radical de los años ochenta, de que el sector financiero era intrínsecamente inestable porque "el sistema financiero necesario para la vitalidad y el vigor capitalistas, Contiene el potencial para la expansión fuera de control, impulsado por un auge de la inversión. Steve Keen, un seguidor de Minsky lo expresó así: "el capitalismo es intrínsecamente defectuoso, siendo propenso a auges, crisis y depresiones. Esta inestabilidad, a mi entender, se debe a características que el sistema financiero debe poseer si quiere ser coherente con el capitalismo total ". La mayoría de los marxistas aceptaron algo similar a la visión minskista, viendo la Gran Recesión como resultado de la" financiarización " Creando una nueva forma de fragilidad en el capitalismo .

De los principales keynesianos, Paul Krugman se burló de los fracasos de la escuela neoclásica, pero no ofreció ninguna explicación, excepto que se trataba de un «mal funcionamiento técnico» que necesitaba y podía corregirse mediante la restauración de la «demanda efectiva».

Muy pocos economistas marxistas se fijaron en la concepción original de Marx sobre las causas de los choques comerciales y financieros y la consiguiente caída de la producción. Uno de ellos fue G Carchedi, quien resumió esa visión en su excelente, pero a menudo ignorada Detrás de la crisis con: "" El punto básico es que las crisis financieras son causadas por la contracción de la base productiva de la economía.Se alcanza así un punto en el que tiene que haber una deflación repentina y masiva en los sectores financiero y especulativo. Aunque parece que la crisis se ha generado en estos sectores, la causa última reside en la esfera productiva y en la consecuente disminución de la tasa de ganancia en esta esfera ". De acuerdo con esa explicación, el mejor libro sobre el accidente sigue siendo que, Paul Mattick Jnr, Como siempre.

De hecho, la rentabilidad en los sectores productivos de las principales economías capitalistas fue baja históricamente en 2007, como han demostrado varios estudios. En Estados Unidos, la rentabilidad alcanzó su punto máximo en 1997 y el aumento de la rentabilidad en el auge del crédito de 2002-6 fue abrumadoramente en los sectores financiero y inmobiliario. Esto alentó un enorme aumento del capital ficticio (acciones y deuda) que no podía justificarse por una mejora suficiente de los beneficios de la inversión productiva.


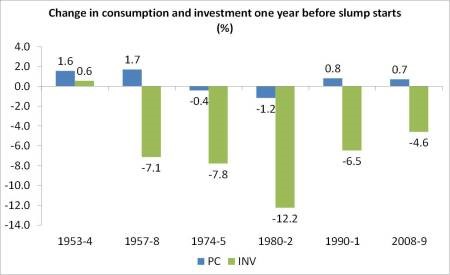
La masa de ganancias comenzó a caer en los EE.UU. en 2006, más de un año antes de la crisis del crédito golpeó en agosto de 2007. Lacaída de las ganancias significó sobre-acumulación de capital y, por tanto, una fuerte reducción de la inversión. Una depresión en la producción, el empleo y los ingresos siguió, por ejemplo, la Gran Recesión.


Desde el final de esa recesión a mediados de 2009, la mayoría de las economías capitalistas han experimentado una recuperación muy débil, mucho más débil que después de las recesiones posteriores a la guerra y en cierto modo incluso más débil que en la década de 1930.Un reciente informe del Instituto Roosevelt de JW Mason encontró que "no hay precedente para la debilidad de la inversión en el ciclo actual.Casi diez años después, el gasto de inversión real permanece por debajo del 10 por ciento por encima de su máximo de 2007. Esto es lento incluso en relación con el ritmo anémico del crecimiento del PIB, y extremadamente bajo por los estándares históricos ".

Así que la Gran Recesión se convirtió en la Depresión Larga, como la describí , término también adoptado por muchos otros, incluyendo economistas keynesianos como Paul Krugman y Simon Wren-Lewis.¿Por qué la Gran Recesión no condujo a una recuperación económica "normal" de las anteriores tasas de inversión y producción? Los economistas convencionales de la escuela monetarista sostienen que los gobiernos y los bancos centrales tardaron en recortar las tasas de interés y adoptaron instrumentos monetarios "no convencionales" como la flexibilización cuantitativa. Pero cuando lo hicieron, esas políticas parecían haber fallado en revivir la economía y meramente alimentado un nuevo mercado de valores y un auge de la deuda.

La escuela neoclásica calcula que la deuda debe reducirse, ya que pesa sobre la capacidad de las empresas para invertir mientras que los gobiernos "expulsan" el crédito debido a sus altos niveles de endeudamiento. Esto ignoró la razón de la alta deuda pública, es decir, el enorme costo de rescatar los bancos a nivel mundial y la caída de los ingresos fiscales de la recesión. En oposición, los keynesianos dicen que la Depresión Larga fue todo debido a la "austeridad" es decir, los gobiernos que tratan de reducir el gasto público y equilibrar los presupuestos. Pero la evidencia para esa conclusión no es convincente.

Lo que los puntos de vista neoclásicos, keynesianos y heterodoxos tienen en común es la negación de cualquier papel de lucro y rentabilidad en los auges y las depresiones en el capitalismo! Como resultado, ninguno busca una explicación para la baja inversión en baja rentabilidad. Sin embargo, la correlación entre ganancia e inversión es alta y se confirma continuamente y la rentabilidad en la mayoría de las economías capitalistas es aún más baja que en 2007.


Después de diez años y una decididamente larga, aunque muy débil, fase de recuperación económica en el 'ciclo económico', ¿debemos otra caída pronto? La historia lo sugeriría. No se disparará por otra depresión de la propiedad, en mi opinión. Los precios de los bienes raíces en la mayoría de los países todavía no se han recuperado a los niveles de 2007 y aunque las tasas de interés son bajas, los niveles de transacción de vivienda son modestos.

El nuevo desencadenador es probable que sea en el propio sector corporativo. La deuda corporativa ha seguido aumentando a nivel mundial, especialmente en las llamadas economías emergentes. A pesar de las bajas tasas de interés, una parte significativa de las empresas más débiles son apenas capaces de pagar sus deudas. S & P Capital IQ señaló que una reserva récord de US $ 1,84 trn en efectivo en manos de compañías no financieras estadounidenses enmascaró una carga de deuda de US $ 6,6 trn. La concentración de efectivo de los 25 principales titulares, que representa el 1% de las empresas, ahora representa más de la mitad de la pila de efectivo en general. Eso es más del 38% hace cinco años. La gran conversación sobre los hegemoths como Apple, Microsoft, Amazon con reservas de efectivo mega oculta la imagen real para la mayoría de las empresas.


Los márgenes de beneficio en general están cayendo y en los EE.UU. las ganancias no financieras de las empresas han estado cayendo.


Y ahora los bancos centrales, comenzando con la Reserva Federal de Estados Unidos, han comenzado a revertir la "flexibilización cuantitativa" y alzar las tasas de interés de política. El costo de los préstamos y el servicio de la deuda existente aumentará, justo en un momento en que la rentabilidad está disminuyendo.


¿ Esa es una receta para una nueva caída - diez años después de la última en 2008?

martes, 25 de octubre de 2016

Michael Hudson: La gran Recesión no ha terminado

El FMI predice la vulnerabilidad de los bancos en los Estados Unidos y la Unión Europea al tiempo que permite el apalancamiento de la deuda insostenible, dice el economista Michael Hudson. Con lo peor de la gran recesión supuestamente superado, los analistas económicos siguen viendo signos de que no estamos todavía completamente fuera de peligro. Un nuevo informe publicado el miércoles por el Fondo Monetario Internacional muestra que algunos bancos de Estados Unidos y Europa quizás no sean lo suficientemente fuertes para sobrevivir a otro revés, incluso con ayuda estatal.

Kim Brown, CounterPunch

Se une a nosotros desde Nueva York Michael Hudson. Michael es Profesor e Investigador de Economía de la Universidad de Missouri, Kansas City. Su último libro es Matar al Anfitrión: Cómo los parásitos financieros y la servidumbre de la deuda destruye la economía global (Killing the Host: How Financial Parasites and Debt Bondage Destroy the Global Economy). Michael, gracias de nuevo por estar con nosotros.

MICHAEL HUDSON: Me alegró de estar contigo. Pero el peligro no ha pasado.

BROWN: Está bien, entremos en ello. El informe del FMI sobre la estabilidad financiera dice que a pesar de que los bancos sean más fuertes ahora que antes de la crisis económica de 2007-2008, aproximadamente el veinticinco por ciento de los bancos de Estados Unidos y alrededor de un tercio de los bancos europeos son demasiado débiles, incluso para beneficiarse de un aumento potencial de las tasas de interés y de cualquier ayuda para la recuperación, si la economía mundial tomara un giro hacia abajo. Pero antes de entrar en cuestiones específicas acerca de la salud de los bancos, Michael, ¿actualmente estamos todavía en una recesión o estamos firmemente en una recuperación?

HUDSON: No estamos en una recuperación y no estamos realmente en una recesión tradicional. La gente piensa en un ciclo económico, que es un auge seguido de una recesión y luego los estabilizadores automáticos reactivan la economía. Pero esta vez no la podemos reactivar. La razón es que cada recuperación desde 1945 se ha iniciado con un nivel de deuda cada vez mayor. La deuda es tan alta ahora, que desde 2008 hemos estado en lo que yo llamo la deflación de la deuda. La gente tiene que pagar tanto dinero a los bancos que no tienen suficiente dinero para comprar los bienes y servicios que producen. Así que no hay demasiada inversión nueva, no hay nuevos puestos de trabajo (excepto los empleos de «servicios» de salario mínimo) los mercados se están reduciendo y la gente no puede pagar sus deudas. Así que muchas empresas no pueden pagar a sus bancos.

El producto de los bancos es la deuda. Tratan de decir a los clientes que "las deudas son buenas para usted", pero los clientes no pueden permitirse más deuda, así que no hay forma de que los bancos puedan continuar con su plan de negocios corriente. De hecho, no hay manera de que los bancos puedan cobrar todo lo que se les debe. Eso es lo que el FMI no sigue a través de su análisis diciendo: "Mira, los bancos están en la ruina porque el sistema financiero está en quiebra; y el sistema financiero está en quiebra porque la idea de intentar enriquecerse mediante el endeudamiento no funciona ".
Era un modelo falso. Así que, en realidad, estamos al final de un ciclo largo que se inició en 1945 alimentando a la economía con la deuda. No podremos salirnos de ello hasta que eliminemos las deudas. Pero eso es impensable para el FMI. No puede decir eso, porque se supone que representa los intereses de los bancos. Así pues, todo lo que el FMI puede hacer es retorcerse las manos por el hecho de que los bancos no van a ganar dinero, incluso si hay una recuperación. Pero en realidad no hay una recuperación y no hay indicios de ella en el horizonte, porqué la gente tiene que pagar a los bancos. Es un círculo vicioso –o mas bien, una espiral descendente. Básicamente, los economistas del FMI se limitan a alzar los brazos admitiendo que no saben qué hacer, dados los límites de su visión restringida.

BROWN: Bueno, Michael, ayúdanos a entender por qué el crecimiento ha sido tan débil durante estos últimos ocho o seis años más o menos.

HUDSON: Si se toma el presupuesto medio familiar - lo he dicho muchas veces en tu programa - podemos ir a los números. Si tienes que pagar del cuarenta al cuarenta y tres por ciento de tus ingresos para la vivienda ; además, el quince por ciento de tu sueldo es retenido por la Seguridad Social ; tienes que pagar la atención médica ; tienes que pagar a los bancos tu deuda de la tarjeta de crédito ; préstamos estudiantiles. Después de esto te queda sólo un veinticinco o un treintaicinco por ciento, tal vez una tercera parte de tu salario para comprar bienes y servicios. Eso es todo.
El problema es que la manera de conseguir un trabajo es con una empresa que vende bienes y servicios. Las empresas no contratan porque los consumidores no tienen suficiente dinero para comprar los bienes y servicios.
Estamos en una deuda-deflación crónica. No hay manera de recuperarse a menos que se perdonen las deudas. Eso es básicamente lo que el FMI está dando a entender (de forma explicita en el caso de Grecia), pero no lo dice claramente porque eso no se puede decir, porque no se considera correcto.

BROWN: Michael, el titular de MarketWatch sobre este informe del FMI dice: “Olvidaros del ‘demasiado grande’ para caer. La gran preocupación son unos bancos demasiado débiles para sobrevivir”. Si los grandes bancos casi tumbaron el sistema financiero mundial ¿por qué unos bancos más débiles serian mejor para los consumidores?

HUDSON: Se trata de bancos especializados que hacen lo que los bancos solían hacer (antes de que el presidente Clinton suprimiera la ley Glass-Steagall en 1999). Los bancos pequeños que prestan a los consumidores están bien. La mayoría de los bancos - con el Deutsche Bank en la cumbre del espectro aquí - han decidido que no pueden continuar haciendo préstamos dinerarios, así que van al segundo plan de negocio: prestan dinero a los capitalistas de casino. Es decir, a gente que quiere jugar con derivados.
Un derivado es una apuesta sobre si una acción o un bono o un activo inmobiliario va a subir o a bajar. Hay un ganador y un perdedor. Es como una apuesta hípica. Ocurre que el mayor banco que ha prestado para este juego - no para la producción real, no para la inversión, únicamente para especular- ha sido el Deutsche Bank. Los prestatarios tomaron prestado del Deutsche Bank para jugar.

¿Cuál es la mejor apuesta del mundo en este momento? Es apostar a que las acciones del Deutsche Bank van a bajar. Los vendedores al descubierto han tomado prestado de sus bancos para apostar a que las acciones del Deutsche Bank van a bajar. Ahora se retuercen las manos diciendo: "¡Oh! los especuladores nos están matando". Pero es el Deutsche Bank y los demás bancos quienes están proporcionando el dinero a los especuladores para apostar con crédito.

BROWN: Michael, el informe del FMI dice que si, en la zona euro, los gobiernos pudieran ayudar a los bancos a deshacerse de sus préstamos malos, ello tendría un efecto positivo sobre el capital bancario. ¿Cuál sería el efecto sobre los consumidores de la economía de la UE, en general, si los bancos pudieran simplemente deshacerse de estos malos préstamos?

HUDSON: En realidad son simples matemáticas. Hay que abolir los planes de pensiones. Hay que suprimir el gasto social. Hay que subir los impuestos. Hay que hacer que por lo menos el cincuenta por ciento de la población europea emigre, ya sea a Rusia o a China. Debería haber hambre masiva. Muy simple. Ese es el precio que la zona euro piensa que vale la pena pagar. Es el precio que pensó que valía la pena que Grecia pagara. Para salvar a los bancos, toda la zona euro debería volverse como Grecia.
Hay que hacer que los gobiernos vendan la totalidad de sus propiedades públicas; vendan sus ferrocarriles, vendan su territorio público. En esencia hay que introducir el neo-feudalismo. Hay que retrasar el reloj de la historia miles de años atrás y reducir la población europea a la esclavitud de la deuda. Es una solución tan fácil como la que la Eurozona ha impuesto a Grecia. Y los líderes y los bancos urgen a los economistas responsables a que promuevan esta solución para la población en general.

BROWN: Hablemos de la otra pequeña parte de información dada a conocer por el FMI sobre la deuda. La deuda global ha llegado actualmente a cerca de ciento cincuenta y dos billones de dólares. Esto incluye la deuda pública, la deuda familiar, la deuda de las empresas no financieras. ¿Qué significa todo esto para la deuda del sistema financiero global y para la gente común, Michael?

HUDSON: Significa que la única manera en que la gente puede pagar la deuda es reduciendo drásticamente su nivel de vida. Esto significa que acepten convertir sus planes de pensiones de prestación definida (usted sabe lo que va a recibir) en "planes de aportación definida", en los que Ud. pone el dinero, pero no se sabe lo que tendrá al final.

Para salvar a los bancos de las pérdidas que acabarían con su valor neto hay que deshacerse de la Seguridad Social. Esto significa en esencia que hay que abolir el gobierno y dar su gestión al sistema bancario para que lo ejerza, con la idea de que el papel de los gobiernos es extraer ingresos de la economía para pagar a los tenedores de bonos y a los bancos.

Cuando se dice “pagar a los bancos” lo que realmente se quiere decir es pagar a los tenedores de acciones bancarias. Estos son, básicamente, el Uno por Ciento. Lo que se ve directamente en el informe del FMI, en este crecimiento de la deuda, es que el Uno por Ciento de la población posee unas tres cuartas partes de toda esta deuda. Esto significa que hay que elegir: o bien salvas la economía, o bien salvas al Uno por Ciento de la pérdida de un solo centavo.

Todos los gobiernos, desde la administración de Obama hasta Angela Merkel, la zona euro y el FMI se comprometieron a salvar a los bancos, no a la economía. Ningún precio es demasiado alto para intentar que el sistema financiero continúe funcionando algo más de tiempo. Pero finalmente no se puede salvarlo debido a que es una cuestión de matemáticas. Las deudas crecen y crecen. Y cuanto más crecen más se contrae la economía. Al reducir la economía, se reduce la capacidad de pagar las deudas, por lo que es una ilusión creer que el sistema puede ser salvado. La cuestión es ¿durante cuánto tiempo la gente va a estar dispuesta a vivir en esta ilusión?

BROWN: Esa era mi siguiente pregunta. No sólo cuanto tiempo la gente va a estar dispuesta a vivir en esta ilusión sino ¿cuánto tiempo podrá sostenerse aun esta ilusión antes de que veamos otro colapso de las economías en todo el mundo? ¿Es algo inminente, algo que simplemente deberíamos estar esperando que ocurra, para lo cual deberíamos prepararnos?

HUDSON: Todavía estamos en el colapso que comenzó después de 2008. No hay un nuevo colapso, no ha habido una recuperación. Los salarios del noventa y nueve por ciento han disminuido de manera constante desde el año 2008. Han disminuido especialmente para el veinticinco por ciento inferior de la población. Esto significa que han bajado especialmente para los negros y los hispanos y demás trabajadores de cuello azul. Su valor neto de hecho ha pasado a ser negativo y no tienen suficiente dinero para salir adelante.

De hecho, una de las grandes empresas de consultoría acaba de hacer un estudio de la “generación del milenio”. Ernst and Young hizo un estudio y resultó que el setenta y ocho por ciento de estos jóvenes están preocupados por no tener suficientes oportunidades de encontrar un trabajo bien pagado para poder devolver los préstamos estudiantiles. Un setenta y cuatro por ciento no puede pagar los servicios sanitarios si enferman. Un setenta y nueve por ciento no tiene suficiente dinero para vivir cuando se retiren. Así que, tenemos ya a toda una generación, no sólo aquí sino también en Europa, que no consigue obtener empleos bien remunerados. La única manera de que puedan vivir tal como se les prometió es tener padres lo suficientemente ricos para procurarles un fondo fiduciario.

BROWN: Hemos estado hablando con Michael Hudson. Michael es un Profesor e Investigador de Economía de la Universidad de Missouri, Kansas City. Su último libro es Matar al Anfitrión: Cómo los parásitos financieros y la servidumbre por la deuda destruye la economía global. Michael, dijiste que tenías otro libro a punto de salir ¿es cierto ?

HUDSON: Sí, a finales de este mes. Tendrá por título J is for Junk Economics. Es una revisión de por qué los economistas prometen que de alguna manera vamos a recuperarnos. Por qué esto es básicamente basura, y por qué hoy día, para ser economista debes participar en este cuento que de alguna manera podemos recuperarnos y seguir enriqueciendo a los bancos. Es un cuento. J is for Junk Economics trata de por qué no va a funcionar.
_______

jueves, 5 de mayo de 2016

Raíces de la crisis y de la gran recesión

Alejandro Nadal, La Jornada

En un artículo reciente, el economista en jefe del Fondo Monetario Internacional, Maurice Obstfeld, confiesa que el panorama económico global le parece difícil de entender. El funcionario examina las causas y efectos del colapso en los precios del petróleo y pregunta: ¿por qué los bajos precios del crudo no han sido un estímulo para la economía mundial? Su respuesta y análisis son evidencia de los limitados alcances de la teoría económica convencional para entender la crisis y la dinámica macroeconómica del capitalismo contemporáneo.

A partir de junio del 2014 el precio de petróleo sufrió una caída de más de 60 por ciento (unos 70 dólares estadounidenses). Pero en ese lapso se siguió frenando el crecimiento de las principales economías del planeta. Obstfeld señala que esa combinación (precios de crudo a la baja y estancamiento) ha confundido a los economistas del FMI.

En el pasado los cambios bruscos en el precio del crudo siempre han tenido efectos contracíclicos: cuando hay incrementos en esos precios, el crecimiento se frena y viceversa. Según Obstfeld los precios bajos debieran conducir a menores costos de producción y mayores niveles de actividad, mayor contratación de fuerza de trabajo y menor inflación. Lo que sucede es que los economistas del FMI se quedaron con las explicaciones superficiales de la estanflación, es decir, de la coexistencia de estancamiento con inflación, que marcó la década de los años 1970. La tesis estándar sobre aquél episodio es que los altos precios del crudo se tradujeron en altos costos de producción, reducción del nivel de actividad y altos precios para cubrir los costos crecientes.

Por eso los economistas del Fondo siempre han pensado que una reducción en el precio del principal insumo energético debería estar actuando como un poderoso estímulo económico. Y sin embargo la reducción de precio coincide con la actual fase de lento crecimiento. Pregunta Obstfeld: ¿cómo es eso posible?

La explicación la encuentra en el límite cero de la tasa de interés. Hoy los bancos centrales ya no pueden reducir más la tasa de interés (aunque Obstfeld prefiere ignorar el tema de la tasa de interés negativa) y la reducción en la inflación debido a la disminución de costos de producción tiene un efecto inesperado porque provoca un aumento en términos reales de la tasa de interés. Según Obstfeld eso comprime la inversión y la demanda y contrarresta el efecto de la disminución de costos. De manera simétrica, dice Obstfeld, el aumento de precios del petróleo podría tener un efecto expansivo al reducir la tasa real de interés.

En pocas palabras, para los economistas del FMI el nuevo villano es el límite cero de la tasa de interés. Esto estaría provocando el efecto perverso de que el descenso en los precios de crudo no actúa como un estímulo para la actividad económica. Y si los bajos precios de petróleo persisten podríamos ver un tsunami de quiebras en las empresas petroleras que apostaron a que los precios altos se mantendrían por largo tiempo, lo que podría dislocar todavía más al sector financiero. Obstfeld concluye que se necesita un apoyo a la demanda (vía la política fiscal), además de introducir más reformas estructurales (el tema de siempre en el FMI).

Son muchos los economistas que insisten hoy en las dificultades que entraña el límite cero de la tasa de interés. Lo cierto es que después de siete años de tasas de interés cercanas a ese límite la economía mundial no sólo no puede recuperarse de la crisis, sino que parece querer instalarse en un estancamiento secular. Como dice Thomas Palley, ahora resulta que el problema de las economías capitalistas es el del límite cero de la tasa de interés, como si todos los problemas estructurales del capitalismo no tuvieran nada que ver con el estancamiento.

En realidad, esta discusión ignora un punto fundamental: las economías capitalistas caminan por un sendero de contracción inexorable de su ritmo de crecimiento desde hace ya varias décadas. Esto es algo que se puede comprobar fácilmente con cualquier serie de datos. Lo más importante es que este proceso ha venido acompañado de una tendencia a la baja en las tasas de rentabilidad sobre el capital invertido. Los estudios de Michael Roberts, Andrew Kliman y Peter Jones, por ejemplo, revelan que la tasa de ganancia (calculada a costos históricos) pasó de 45 por ciento, su nivel más alto en 1948, a 32 por ciento en 2011. Esta tendencia histórica a la baja ha tenido un efecto importante sobre la inversión porque en una economía capitalista el factor determinante clave de la inversión es la rentabilidad. Y esto es lo que explica la tendencia inexorable hacia el estancamiento.

Desde esta perspectiva, ni la inestabilidad financiera, ni la desigualdad o el subconsumo son lo que explica la crisis de 2008. Y si bien la deflación y la austeridad son factores importantes detrás de la extensión de la gran recesión, la crisis y su profundidad se explican por las contradicciones intrínsecas del capitalismo. Sin duda el régimen neoliberal ha intensificado algunas de estas contradicciones, pero las raíces de la crisis son más profundas.

- See more at: http://mamvas.blogspot.mx/2016/05/raices-de-la-crisis-y-de-la-gran.html?utm_source=feedburner&utm_medium=email&utm_campaign=Feed:+blogspot/KwAmj+(Jaque+al+Neoliberalismo)#sthash.MoW79f5J.dpuf

domingo, 1 de noviembre de 2015

Las desconocidas causas de la Gran Recesión

Vicenç Navarro

Autor de Ataque al Bienestar y a la Democracia: Crítica del Pensamiento Económico Dominante. Editorial Anagrama 2015
La función del pensamiento económico dominante
Uno de los mayores problemas que tienen las llamadas ciencias económicas y sociales es su excesiva disciplinariedad. Las ciencias económicas, por ejemplo, tienden a centrarse en el fenómeno económico, siendo insensibles al (y muchas veces desconocedoras del) contexto político que lo configura (e incluso, en muchas ocasiones, lo determina). Este contexto político es, a la vez, definido por la existencia de relaciones de poder que se generan y se reproducen en la estructura social. La existencia de clases sociales, por ejemplo, y de cómo se generan y reproducen en las sociedades contemporáneas, es de una enorme importancia para entender el contexto político que configura el fenómeno económico. En realidad, la mayor o menor prominencia, protagonismo y exposición mediática de las teorías económicas viene condicionado por la función que tales teorías tienen en la promoción de los intereses de los grupos económicos y financieros dominantes en cualquier país. Por ejemplo, el enorme dominio que el pensamiento económico neoliberal ha tenido en el mundo académico occidental y en el desarrollo de las intervenciones públicas de los Estados (así como en las instituciones internacionales como el FMI, el Banco Mundial, el BCE, y otras), se debe a que las políticas derivadas de dicho pensamiento están orientadas a optimizar los intereses de las élites propietarias y gestoras de las grandes empresas financieras y económicas que dominan la vida económica de un país, y que en EEUU se llama la Corporate Class, término que correspondería a lo que solía conocerse como clase capitalista, y que ahora se le llama, un tanto simplistamente, como el 1%. El neoliberalismo es ni más ni menos que la visión del mundo y de la realidad que nos rodea promovida por tal Corporate Class. Su expansión a partir de los años ochenta fue resultado de la victoria de sus máximos exponentes, que fueron el Sr. Ronald Reagan, Presidente de EEUU, y la Sra. Margaret Thatcher, Primera Ministra del gobierno conservador británico.
¿Qué es el neoliberalismo?
A partir de entonces, el neoliberalismo sustituyó al keynesianismo, el cual había sido resultado del Pacto Social (entre el mundo del capital y el mundo del trabajo) que se estableció inmediatamente después de la II Guerra Mundial. En este pacto, la clase trabajadora aceptaba el derecho a la propiedad de las élites empresariales de las grandes corporaciones, y las actividades que éstas llevaban a cabo para optimizar sus intereses, mientras que tales élites aceptaban la subida del nivel salarial, según subiera la productividad, y el aumento de la protección social (con el establecimiento del Estado del Bienestar), que benefició a la calidad de vida de las clases populares.
Conforme a este Pacto Social, la clase trabajadora fue adquiriendo más y más poder, como consecuencia de la acumulación de conquistas laborales, sociales y políticas. Esta acumulación incrementaba el nivel de exigencias, demandas y esperanzas de la clase trabajadora. La lógica de esta evolución era sencilla de entender. Cuando un trabajador no tiene trabajo, quiere tenerlo. Una vez lo tiene, quiere tener un buen trabajo, y cuando lo consigue, quiere controlar las condiciones laborales en el lugar del trabajo. Y una vez conseguido esto, quiere también tener el control de los medios en donde se ejerce tal trabajo.
En contra de la percepción promovida por algunos autores (que se autodefinen como anticapitalistas) que creen que estas reformas solo “humanizan el capitalismo” y acaban coaptando a la clase trabajadora en el orden capitalista, la realidad muestra que aquellos países más próximos a realizar una transformación profunda de las coordenadas de poder a favor del mundo del trabajo a costa de los beneficios del capital (teniendo menos desigualdades) han sido precisamente los países nórdicos de Europa, donde el movimiento obrero ha sido más poderoso, habiendo conseguido el mayor número de conquistas laborales y sociales, siendo en el sur de Europa donde las fuerzas conservadoras han tenido mayor poder y donde existen mayores desigualdades, donde las posibilidades de cambio son menores y la situación de la clase trabajadora es peor. Es obvio que las teorías de que “a peor la situación, mejor las posibilidades de transformación”, carecen de credibilidad, pues se olvida que la acumulación de reformas lleva a un cambio en las relaciones de poder dentro de las sociedades actuales que favorece el cambio hacia el socialismo.
La distribución como condición del crecimiento sostenible, orientado al bienestar
La experiencia en Europa muestra que donde se llegó a cuestionar más el sacrosanto principio de la necesidad de acumular el capital como condición del desarrollo fue precisamente en los países donde las desigualdades fueron menores y ello como consecuencia de las reformas que supuestamente coaptaban a la clase trabajadora, y que en realidad ayudaron enormemente a empoderar a la población. La versión de este principio (de la importancia de la acumulación de capital como condición para la mejor distribución de los recursos), quedó gráficamente expresada por el Sr. Alberto Rivera, de Ciudadanos (en su debate con Pablo Iglesias), por una parte, y por el Sr. Pedro Sánchez, del PSOE, por la otra, que han insistido que para distribuir hay que antes crecer, ignorando que la evidencia muestra precisamente lo contrario: que la distribución de la corrección de las elevadas desigualdades es una condición para el desarrollo humano, social y económico del país. Son los países nórdicos –y no los países del Sur de Europa- los que tienen mejores indicadores económicos y del bienestar. (Es paradójico, por cierto, que tanto el equipo económico de Ciudadanos como el del PSOE hablen de Dinamarca como su punto de referencia, cuando las bases de aquel Estado las construyó la socialdemocracia cuando era auténticamente socialdemócrata, fruto de la fuerza del movimiento obrero).
Son estos países nórdicos los que alcanzaron el mayor número de conquistas laborales y sociales. De ahí que ha sido en estos países donde la clase trabajadora adquirió más poder, y donde la propia evolución en la conquista de tales derechos llevó a la proposición de las bien conocidas reformas Rudolf Meidner, propuestas por los sindicatos y que, de haberse aprobado, hubieran cambiado las relaciones de propiedad en Suecia y en aquellos otros países. Y todo ello siguiendo la vía democrática. Tales reformas sugerían que un porcentaje de los salarios en una empresa fuera a un fondo común, con el cual se irían comprando las acciones de la empresa, hasta controlarla. El mundo empresarial se opuso a ello con toda intensidad.
Y aunque donde se fue más lejos en estas reformas que cambiaban las relaciones de poder fue en el norte de Europa (en los países de tradición socialdemócrata), también ocurrió en la mayoría de los países del mundo occidental, lo que explica la rebelión de las élites empresariales, que a partir de los años ochenta iniciaron las contrarreformas neoliberales con el Presidente Reagan y la Sra. Thatcher, y más tarde con la aparición de la Tercera Vía en la socialdemocracia británica. Las políticas neoliberales eran, ni más ni menos, que una lucha frontal del mundo del capital contra la clase trabajadora para recuperar el poder perdido en el periodo 1945-1980. Y lo que hemos visto desde entonces ha sido la gran victoria del mundo empresarial sobre el mundo del trabajo. Los datos hablan por sí solos: las rentas del trabajo, como porcentaje del PIB, descendieron de una manera muy notable a costa del aumento de las rentas del capital durante el periodo 1980-2008. En realidad, este fenómeno, con el consiguiente aumento de las desigualdades, fue la causa de la Gran Recesión, como muestro en mi último libro Ataque a la democracia y al bienestar. Crítica al pensamiento económico dominante, Anagrama, 2015. El descenso de las rentas del trabajo causó el enorme problema de la escasa demanda doméstica, responsable del bajo crecimiento económico, mientras que el gran aumento de las rentas del capital generó (en el contexto de escasa rentabilidad en la economía productiva debido al descenso del crecimiento económico causado por la disminución de la demanda) las inversiones especulativas, causa mayor de las crisis financieras,
La importancia del contexto político para entender los orígenes de la Gran Recesión.
En aquellos países (como EEUU, Reino Unido y el sur de la Eurozona) donde las élites empresariales han sido más poderosas y las clases trabajadoras más débiles, las políticas neoliberales se han impuesto con mayor intensidad. En el análisis del contexto político donde se da el conflicto Capital-Trabajo, las tesis keynesianas son de limitado valor. John Maynard Keynes, al centrarse solo en el tema económico, no podría explicar por qué y cuándo tuvo lugar esta situación. En realidad, John Maynard Keynes no habló en ninguna parte del contexto político, lo cual ha limitado su utilidad. Se centró en el fenómeno económico, sin analizar el contexto político. La dicotomía demanda versus oferta en su modelo económico era útil pero de limitada relevancia, pues había que entender, por ejemplo, por qué ha habido un descenso de la demanda desde los años ochenta. Y es ahí donde los trabajos de otro autor, Michal Kalecki, poco conocido en España, es esencial. Este último enraíza el descenso de la demanda en los ciclos económicos en el descenso de las rentas del trabajo, dentro del conflicto Capital-Trabajo. Su trabajo se basa en las teorías de Karl Marx, cuyo marco intelectual utiliza Michal Kalecki. Y le sirve para explicar la evolución del capitalismo. La aplicación de este marco es lo que sirve también para explicar la Gran Recesión y el gran estancamiento económico, imposible de explicar sin enmarcar el fenómeno de falta de demanda en la derrota del mundo del trabajo (tal como ya lo indicó Karl Marx).
Marx llevaba bastante razón
Como señaló Joan Robinson, profesora de la Universidad de Cambridge (Reino Unido), Keynes conocía los trabajos de Kalecki (de los cuales, según Robinson, copió bastante), desarrollándose entre ambos una relación no siempre carente de tensiones. Pero sus diferencias explican que la capacidad predictiva de Keynes fuera muy limitada, mientras que en el caso de Kalecki fuera bastante acertada. La ausencia del análisis político por parte de Keynes le llevó a predecir que, a principios del siglo XXI, la semana laboral tendría solo 15 horas, mientras que Kalecki indicó que dependería de la fuerza que tuviera la clase trabajadora en su enfrentamiento con la clase capitalista. Kalecki llevaba razón, como se puede ver en lo que ha estado ocurriendo. El enorme debilitamiento del mundo del trabajo, conseguido mediante la imposición de las políticas neoliberales, muestra que la semana laboral dista mucho de ser de 15 horas. Kalecki siempre subrayó que el contexto político, y muy en particular la relación Capital-Trabajo, era esencial para entender el fenómeno económico. De vivir hoy, habría señalado que no se pueden entender las políticas de austeridad y de reducción de la Europa Social sin entender la lucha de clases que está ocurriendo a nivel continental en Europa, tal como he intentado mostrar en el libro que he citado anteriormente. El ataque del mundo del capital al mundo del trabajo se ha llevado a cabo durante estos años con el desmantelamiento e las conquistas laborales, sociales y democráticas que había conseguido el mundo del trabajo durante la época del Pacto Social. Una vez más el conflicto Capital-Trabajo es determinante para explicar cómo y por qué el Presidente del Banco Central Europeo dice que la Europa Social es insostenible, por qué el gobierno Rajoy ha hecho las reformas del  mercado laboral más dañinas a la calidad del trabajo y sus salarios, y por qué el gobierno liberal de Catalunya presidido por el Sr. Artur Mas ha llevado a cabo los mayores recortes de gasto público y social que se conocen en la Unión Europea. Y los datos están ahí (véase mi libro) para aquellos que quieran verlo.
Por cierto, Kalecki nació en Polonia el año 1899. Estudió economía por cuenta propia, tanto en Polonia como en Suecia (donde fue becado con una beca Rockefeller). Al ser judío, no pudo volver a Polonia, y viajó por muchos países y ciudades (Cambridge, Oxford, Montreal, Nueva York, Israel y México). Fue amigo de Maurice Dobb, de Jean Robinson, y de mi amigo Paul Sweezy. Trabajó en Naciones Unidas hasta que, con la aparición de la Guerra Fría y del macartismo, lo dejó, volviendo a Polonia en 1955. Un año antes había escrito Theory of Economic Dynamics, que era un resumen de su extenso trabajo. En 1970 fue propuesto para el Premio Nobel de Economía, sin conseguirlo. Murió aquel mismo año. Dentro del marxismo, fue crítico con el leninismo (lo que le acarreó un ostracismo en Polonia), sintiéndose más próximo a Rosa Luxemburg.
Una última nota. Uno de los economistas keynesianos de mayor reconocimiento, el Sr. Paul Krugman, premio Nobel de Economía,ha indicado que el autor que ha entendido y explicado mejor la evolución del capitalismo en el siglo XX ha sido Kalecki, y no Keynes.