Fidel


"Peor que los peligros del error son los peligros del silencio." ""Creo que mientras más critica exista dentro del socialismo,eso es lo mejor" Fidel Castro Ruz
Mostrando entradas con la etiqueta Cuba Mercado Barrio. Mostrar todas las entradas

domingo, 25 de octubre de 2026

Apuesta Comercio Interior por mercados de barrio para estabilizar precios


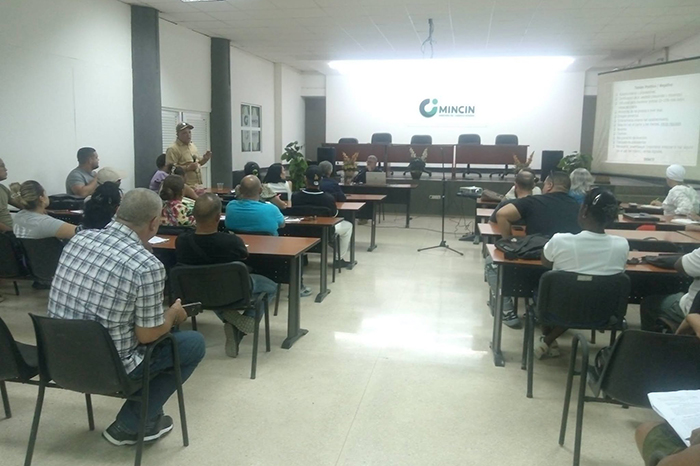
Rodney Rafael Jimenez Muñoz | Foto: Tomada de MincinCuba

25 Octubre 2026

La Habana, 25 oct (ACN) El Ministerio de Comercio Interior (Mincin) auspició el Primer Encuentro de Socialización de Experiencias con los gestores de los Mercados de Barrio, organizado por Impulso Consultora.

Esta cita reunió a trabajadores por cuenta propia, representantes de formas de gestión no estatal y funcionarios del comercio interior de La Habana Vieja, Cotorro, Plaza de la Revolución, El Cerro y Marianao.

El espacio fue moderado por Arturo Vázquez Hernández, administrador de Impulso Consultora y asesor de la ministra de Comercio Interior, y contó con la presencia de Inalvis Smith Luben, viceministra del sector.

Entre los principales objetivos resaltaron profundizar en el funcionamiento de esos mercados, intercambiar sobre la gestión, el abastecimiento y la atención al cliente, e identificar buenas prácticas, con una primera conclusión: el principal dolor de cabeza para los actores económicos es el abastecimiento, que incide directamente en los precios minoristas.

No se trata solo de que falten productos, dado que comprarlos exige, en muchos casos, pagar en dólares porque los suministradores no aceptan moneda nacional ni transferencias, con proveedores internos que resultan más difíciles que los externos.

Dicha situación encarece y complica todo desde el primer eslabón; quien gestiona un mercado de barrio tiene que conseguir la mercancía en condiciones que no dependen de él y que luego se reflejan en el precio final.

Los beneficios fiscales no bastan para resolver ese nudo, pues los proveedores no conocen o no tienen interés en las deducciones fiscales de la Oficina Nacional de la Administración Tributaria (ONAT).

Al mismo tiempo, el incentivo del 10 por ciento (%) no termina de establecerse porque dichos proveedores tampoco tienen certeza de estar suministrando productos a un Mercado de Barrio.

Falta una certificación que otorgue seguridad jurídica al proveedor, que sepa que está vendiendo a un mercado reconocido y que podrá recibir los beneficios previstos, situación que se encamina a su resolución a partir de la propias experiencias presentadas.

En materia de precios, uno de los gestores explicó que cualquier empresa o negocio fija precios a partir de sus gastos con la llamada ficha de costo, y a lo que compran directamente, a través de importaciones, le reducen un 10%, y a lo que adquieren a mayoristas nacionales, un 5%, respecto a los precios locales.

Aun así, la población percibe y tiene razón en que los precios no son los que espera, y mucho menos los que necesitan los trabajadores que reciben salarios estatales o pensiones.

En el encuentro se manifestó que en la ficha de costos pesan factores como la dolarización, la variedad limitada de productos, la existencia de pocos proveedores e incluso la situación energética que eleva los costos logísticos y acelera la inflación.

Pesan también los márgenes comerciales ajustados con que deben operar los mercados de barrio que buscan mantener precios más bajos para todos los productos y la necesidad de guardar fondos para volver a comprar mercancía, por lo que un 10% de descuento se vuelve el límite.

Se ratificó que el Mercado de Barrio no realiza comercio mayorista y el proyecto es capaz de atraer a los actores económicos a buscar soluciones para estabilizar precios, pero la población, naturalmente, tiene expectativas que hoy no pueden cumplirse plenamente.

Algunos planteamientos apuntaron a la importación directa como vía para reducir precios, pero esa alternativa solo está al alcance de entidades con capital suficiente y no constituye, por sí sola, la solución para todos los que se insertan en el proyecto.

Hay, además, problemas que aparecen después de la venta; por ejemplo, las inversiones para mejorar los locales no siempre se pueden declarar como gastos al municipio por la informalidad imperante en la sociedad y aparecen también dificultades para recuperar lo invertido.

Así, los servicios contratados para invertir en el mercado de barrio generan gastos adicionales y a eso se suman dificultades con las pesas y su certificación ante la posibilidad de inspecciones.

En el terreno financiero, la situación también complica la operación, a través de la plataforma Transfermóvil y su servicio de Pago en Línea no hay acreditación in situ de los montos cobrados lo que dificulta la propia contabilidad diaria.

Persisten además dificultades para extraer el dinero bancarizado, y se planteó la necesidad de un mercado cambiario que responda a las demandas de quienes están comprometidos con el bienestar económico y social de la población.

Para próximos encuentros, los asistentes coincidieron en la necesidad de vincular a representantes de la Empresa de Telecomunicaciones de Cuba, Transfermóvil y los bancos, porque varias de estas situaciones escapan de las competencias del Mincin.

También se subrayó la importancia del contacto con los factores de la comunidad, como delegados y presidentes de consejos populares, un vínculo que facilitaría el acceso a listas de personas vulnerables y la posibilidad de un tratamiento diferenciado donde las condiciones lo permitan.

Para mejorar la definición de los precios referenciales y conocer la satisfacción de los clientes, se planteó que las autoridades municipales, junto con las oficinas de estadística locales, apoyen en esos estudios.

La socialización de experiencias dejó propuestas concretas por parte de las autoridades a los actores económicos, como la diversificación de proveedores como vía para encontrar los mejores precios mayoristas; la certificación de venta que brinde seguridad jurídica a los suministradores de cara a la ONAT; la creación de alianzas entre actores económicos y autoridades municipales para tareas de impacto social; la introducción de varios formatos de venta, como el preempaque y la mensajería; la capacitación al personal en atención al cliente; y la iniciación de monitoreos a los precios locales y la utilización de una pizarra que muestre productos disponibles con sus precios y la referencia de la localidad.

Sin la confluencia de todas las instituciones que de un modo u otro influyen en el desarrollo de los Mercados de Barrio, el proyecto no podrá triunfar en el corto o mediano plazo.

El abastecimiento, los precios, los cobros digitales, la banca, la comunidad y las autoridades municipales forman una cadena donde si un eslabón falla, el precio final lo termina pagando la población.

lunes, 24 de agosto de 2026

Acercamiento al contenido de la Resolución 16/2026: Los Mercados de Barrio en el Derecho cubano

Por: Yuliesky Amador Echevarria


  El Gobierno Provincial del Poder Popular de la capital busca mejorar la transparencia en la comercialización de alimentos. Foto: Tribuna de La Habana.

A veces, una norma jurídica parece escrita en un código inaccesible, reservado solo para especialistas. Pero cuando esa norma regula algo tan cotidiano como el lugar donde compramos los alimentos, merece un acercamiento que la devuelva al espacio público.

La Resolución 16 de 2026 del Ministerio del Comercio Interior, publicada en la Gaceta Oficial No. 64 Ordinaria de 2026, es una de esas normas. Su objeto, según consta en la ficha oficial, es establecer las “Normas para el funcionamiento del Mercado de Barrio”. Detrás de esa fórmula breve se esconde un conjunto de reglas que organizan una nueva modalidad de comercialización minorista en Cuba.

¿Qué dice realmente esta norma? ¿Cómo se inserta en el sistema jurídico existente? Y, sobre todo, ¿qué implica para quienes compran y para quienes venden? Vale la pena detenerse en estas preguntas.

¿Qué son los Mercados de Barrio desde el Derecho?

La Resolución 16/2026 define los Mercados de Barrio como una forma de gestión de venta de mercancías para la comercialización de una nomenclatura definida de productos, en establecimientos seleccionados.

Esta definición no es inocente. Al calificarlos como una “forma de gestión”, la norma los distingue de otras modalidades de comercio existentes. No son simplemente “tiendas” o “bodegas” con otro nombre; son una categoría jurídica propia, con reglas específicas que la diferencian del resto del sistema de comercio interno.

Como precisó la ministra del Comercio Interior, Betsy Díaz Velázquez, con el denominado Mercado de Barrio se busca reubicar y transformar la red de bodegas, mercados y carnicerías. Es decir, no se crea algo completamente nuevo sobre terreno virgen, sino que se reaprovecha y reconvierte una infraestructura existente bajo un nuevo régimen jurídico.

¿Quiénes pueden participar? La pluralidad de actores económicos

Uno de los aspectos más relevantes de la Resolución 16/2026 es la diversidad de actores que pueden participar en esta modalidad de comercialización. La norma está diseñada para integrar a los actores económicos estatales y no estatales en la gestión de servicios clave para la población.

Esta apertura a múltiples formas de gestión no es un detalle menor. Desde el punto de vista jurídico, significa que la norma reconoce explícitamente la coexistencia de diferentes sujetos de Derecho en un mismo espacio de comercialización. No hay un régimen único para todos, sino reglas comunes que se aplican a actores con personalidades jurídicas y regímenes tributarios distintos.

La Resolución, sin embargo, no los iguala: establece condiciones diferenciadas. Por ejemplo, se exonera del pago del arrendamiento del establecimiento durante los dos primeros años, prorrogable en caso de inversiones. Y se establece que la empresa propietaria del establecimiento recibe un porcentaje de la utilidad del negocio, que se pacta entre las partes.

Esto último es jurídicamente significativo, pues la relación entre el propietario del inmueble y el administrador no es unilateral, sino que se basa en un contrato, en una negociación entre partes. El Derecho deja espacio para la autonomía de la voluntad, dentro del marco que la propia Resolución establece.

¿Qué productos se comercializan? La nomenclatura definida

La Resolución 16/2026 no deja la comercialización al arbitrio de cada administrador. Establece una “nomenclatura definida de productos”, es decir, una lista de bienes que pueden ser objeto de comercio en estos establecimientos.

Los establecimientos involucrados priorizarán productos alimenticios y de aseo para comercializar. Entre los productos se incluyen: leche en polvo y otros lácteos, picadillo, hamburguesa, pollo, salchicha, huevo, aceite vegetal, puré y conservas de tomate, pastas alimenticias, fideos, granos, arroz, azúcar, harina de trigo, sopa instantánea y café. Entre los no alimenticios: detergente, jabón, papel sanitario, desodorante y crema dental.

¿Por qué es relevante esta lista? Porque define el objeto del contrato de administración y, al mismo tiempo, acota el ámbito de aplicación de los beneficios fiscales asociados. No cualquier producto puede venderse en un Mercado de Barrio; solo aquellos que la norma autoriza. Y, como veremos, solo esos productos pueden acogerse a los incentivos tributarios previstos.

El precio: ¿más barato? La reducción del 10 % al 15 %

Quizás el elemento que más atención ha concitado en el debate público es el relativo a los precios. La Resolución 16/2026 establece que los establecimientos del Mercado de Barrio aplicarán una reducción de precio de entre un 10 % y un 15 % con relación al precio referente del resto de establecimientos que vendan productos similares.

Desde el punto de vista jurídico, esta disposición plantea varias cuestiones.

Primera: el precio no es libre. A diferencia de otras modalidades de comercialización donde el vendedor puede fijar el precio que considere, aquí existe un límite máximo (el precio referente menos el 10 %) y una horquilla obligada (entre el 10 % y el 15 % de reducción). El administrador puede decidir dentro de ese rango, pero no fuera de él.

Segunda: “el ­precio referente” no lo define la Resolución 16/2026, sino que remite a otros precios existentes en el mercado. Esto genera una dependencia jurídica: para saber si un Mercado de Barrio está cumpliendo la norma, hay que conocer cuál es el precio referente en cada momento y lugar. Y ese precio referente puede variar.

Tercera: la reducción no es optativa. No dice “podrá reducir”, sino que establece una reducción. Es una obligación. Quien administra un Mercado de Barrio tiene la obligación jurídica de ofrecer esos productos con un descuento respecto del resto del mercado.

El componente tributario: incentivos fiscales

La Resolución 16/2026 no actúa sola. En la misma Gaceta Oficial No. 64 se publicaron otras dos normas del Ministerio de Finanzas y Precios que la complementan: la Resolución 160/2026 y la Resolución 161/2026.

La Resolución 160/2026 exonera del pago del Impuesto sobre las Ventas por la comercialización mayorista de mercancías importadas que se destinan a la comercialización minorista estatal. Es decir, elimina un impuesto en el eslabón mayorista.

La Resolución 161/2026, por su parte, establece una bonificación consistente en la aplicación de un tipo impositivo del cinco por ciento (5 %) para el cálculo y pago del Impuesto sobre las Ventas por la comercialización minorista de los productos relacionados en su Anexo Único, cuando se comercialicen a través de establecimientos vinculados al proyecto “Mercado de Barrio”.

¿Qué significa esto en términos prácticos y jurídicos?

Que quien comercializa en un Mercado de Barrio paga un Impuesto sobre las Ventas reducido (5 % en lugar de la tasa general que pueda corresponder). Y que, además, la cadena mayorista que abastece a esos establecimientos puede estar exenta del impuesto. Esto no es una casualidad. La Resolución 16/2026, la 160/2026 y la 161/2026 forman un paquete normativo coherente: la primera regula la actividad comercial, las otras dos establecen un tratamiento fiscal favorable. Son piezas de un mismo rompecabezas jurídico.

Pero conviene no confundir los planos. La bonificación tributaria no es un descuento directo al precio final. Es un incentivo al comercializador, que puede trasladarse al consumidor, pero no necesariamente en la misma proporción. El Derecho tributario y el Derecho de precios son disciplinas distintas, aunque en la realidad económica confluyan.

El vínculo entre actores: el contrato como eje

Un aspecto que merece atención es la regulación de la relación entre la empresa propietaria del establecimiento y el actor económico que lo administra. La Resolución establece que el vínculo se realiza bajo los siguientes principios:

· Se prioriza el contrato de administración de servicios y comercialización.

· Los trabajadores son seleccionados por los actores económicos, con prioridad los que ya laboran en el establecimiento.

· Se exonera del pago del arrendamiento durante los dos primeros años, prorrogable en caso de inversiones.

· Se promueven acciones de reparación y mantenimiento del establecimiento.

· La empresa propietaria recibe un porcentaje de la utilidad, pactado entre las partes.

· Cuando los actores económicos realicen inversiones, su valor se descuenta de los porcentajes de utilidad pactados.

Desde el Derecho civil y mercantil, esto implica la existencia de un contrato bilateral, con obligaciones para ambas partes. No es una concesión ni una simple autorización; es un vínculo jurídico negocial.

El hecho de que se “priorice” el contrato de administración no significa que sea el único, pero sí que la norma orienta hacia esa figura. Y el hecho de que el porcentaje de utilidad se ­“pacte entre las partes” indica que existe un margen de negociación, dentro de los límites que la propia Resolución establece.

Los Mercados de Barrio y el consumidor: ¿qué cambia?

La Resolución 16/2026 no regula directamente la protección al consumidor. Esa materia tiene su propia norma: la Resolución 54 de 2018 del MINCIN, publicada en la Gaceta Oficial No. 26 Extraordinaria de 2018, que aprueba las “Indicaciones para la organización y ejecución de la protección al consumidor en el sistema de comercio interno”.

Pero la nueva modalidad de comercialización sí afecta la posición del consumidor en varios aspectos. En primer lugar, el consumidor accede a productos con precios potencialmente más bajos, gracias a la reducción obligatoria del 10 % al 15 %. Eso es un beneficio directo.

En segundo lugar, el consumidor se enfrenta a una mayor diversidad de actores económicos: no solo el Estado, sino también mipymes, cooperativas, trabajadores por cuenta propia. Esto plantea preguntas sobre la uniformidad de la protección: ¿los derechos del consumidor son los mismos ante unos y otros? La respuesta, en principio, es afirmativa: la Resolución 54/2018 se aplica a todo el sistema de comercio interno, independientemente de la forma de gestión.

En tercer lugar, la ministra precisó que, a partir de las disponibilidades, puede haber una decisión colegiada entre el actor económico y los factores del territorio para destinar productos a los más necesitados, “lo cual tendrá un destino controlado buscando atender a quienes más lo necesitan”.

El marco normativo de conjunto

La Resolución 16/2026 no es una isla. Se inserta en un ecosistema jurídico más amplio. Por un lado, está el Decreto 24 de 2020, que establece las “Facultades para la aprobación de precios y tarifas”, y el Decreto 156 de 2026, que lo modifica. Estas normas determinan quién tiene competencia para fijar precios en los diferentes sectores.

Por otro lado, están las resoluciones del Ministerio de Finanzas y Precios que establecen los tratamientos tributarios específicos (160/2026 y 161/2026). Y, en un plano más general, está la Resolución 54/2018 sobre protección al consumidor, que opera como un marco transversal.

La Resolución 16/2026 no crea un nuevo sistema desde cero. Lo que hace es habilitar una nueva modalidad dentro del sistema existente, con reglas propias pero en diálogo con el resto del ordenamiento.

A modo de conclusión: una norma que merece ser conocida

La Resolución 16/2026 no es una norma críptica ni lejana. Regula algo tan tangible como el lugar donde compramos parte de nuestra canasta básica. Detrás de su lenguaje técnico se esconden decisiones importantes: qué productos se comercializan, a qué precio, quiénes pueden venderlos, qué impuestos pagan y cómo se relacionan los diferentes actores económicos.

Conocer esta norma no requiere ser Especialista en Derecho. Pero sí requiere, como en tantos otros ámbitos, aprender a formular preguntas: ¿quién administra este Mercado de Barrio? ¿Qué productos puede vender? ¿El precio que estoy pagando refleja la reducción obligatoria? ¿Qué impuestos se están aplicando?

Porque, como ocurre con los precios en general, detrás de la vitrina y del mostrador hay un entramado jurídico que organiza la actividad comercial. La Resolución 16/2026 es una pieza de ese entramado. Y entenderla, aunque sea en sus líneas generales, es un ejercicio de ciudadanía.