Fidel


"Peor que los peligros del error son los peligros del silencio." ""Creo que mientras más critica exista dentro del socialismo,eso es lo mejor" Fidel Castro Ruz
Mostrando entradas con la etiqueta Keynes. Mostrar todas las entradas

domingo, 13 de septiembre de 2026

La revolución monetaria inconclusa de Keynes


Ilustración: Diego Astarita

La base favorable a los acreedores de las relaciones monetarias y financieras internacionales que ha regido el siglo pasado será reemplazada por un sistema desdolarizado en el que los intereses de los países deudores estén protegidos frente a la capacidad de los acreedores de insistir en que el pago del servicio de la deuda externa debe prevalecer sobre los objetivos nacionales de crecimiento.

Discurso en Vladivostok, 1 de septiembre de 2026.

__________________________________________________________


La próxima depresión mundial requiere un Nuevo Orden Económico Internacional liderado por Rusia, China e Irán

1. Mis comentarios se centrarán en cómo la actual crisis del petróleo provocará una ola de incumplimientos financieros que dará lugar a una depresión financiera mundial en algún momento de este otoño.

Esta crisis afectará el comercio exterior y la inversión financiera interna, que son el tema central de esta conferencia.

La pregunta es: ¿cómo se resolverá esta crisis? ¿Y cómo la enfrentarán los gobiernos de Rusia, China y sus países asiáticos vecinos? ¿Qué tipo de nuevos acuerdos comerciales y financieros habrá que establecer?

Todos ustedes saben que el bloqueo estadounidense a las exportaciones de petróleo del Golfo Pérsico ha interrumpido el 25% del comercio mundial de petróleo, fertilizantes y también alimentos. Los precios de estos productos básicos se dispararán tanto que muchas industrias que dependen del petróleo tendrán que cerrar, ya que no podrán obtener ganancias con los nuevos y más elevados precios del petróleo.

A nivel nacional, los gobiernos se verán obligados a incurrir en déficits presupuestarios para subsidiar el precio de la electricidad, de modo que sus ciudadanos puedan calentar e iluminar sus hogares y las empresas puedan permanecer abiertas.

Es imposible que muchos países puedan permitirse pagar precios más altos por sus importaciones de petróleo, fertilizantes y alimentos, y al mismo tiempo pagar sus deudas externas que vencen. La mayoría de estas deudas están en dólares.

Muchos países de Asia y del Sur Global se verán obligados a tomar una decisión política: no pueden permitirse subsidiar a su industria y a sus ciudadanos para que puedan pagar este petróleo más caro si también tienen que cumplir con el servicio programado de su deuda externa.

Así que algo tiene que ceder. Los países se enfrentarán a la disyuntiva entre pagar sus deudas denominadas en dólares y proteger sus propias economías comprando los alimentos y el combustible que necesitan, además de brindar apoyo social para ayudar a sus ciudadanos a superar esta crisis.

2. Esta crisis será un catalizador político para poner fin al actual orden monetario mundial centrado en el dólar estadounidense y, con ello, al papel del FMI.

Como principales sobrevivientes de esta crisis, los gobiernos de Rusia y China, naturalmente, asumirán el liderazgo en este nuevo orden.

Contrasta esto con lo que ocurrió en la década de 1980, cuando los incumplimientos de deuda en América Latina comenzaron a extenderse tras el incumplimiento de México con respecto a sus bonos en 1982. Las reducciones de deuda del Plan Brady fueron negociadas por los propios tenedores de bonos privados, en un intento por salvar lo que pudieran.

La crisis de deuda asiática de 1997 condujo a adquisiciones extranjeras y obligó a los países a someterse a las condiciones de los préstamos del FMI, que exigían que los países que pedían prestado tuvieran que neoliberalizar sus políticas económicas. Se produjo una gran transferencia de propiedad a los acreedores internacionales, quienes compraron muchos activos asiáticos e intentaron presionar a Rusia para que vendiera más activos.

3. Entonces, ¿cómo se resolverá la crisis financiera esta vez?

El mundo necesita nuevas reglas para las relaciones monetarias y de balanza de pagos entre los países con superávit y los que tienen déficit, de manera que se deje de obligar a las economías endeudadas a sufrir austeridad crónica y depresión.

El gran problema es cómo manejar el nuevo crédito de los gobiernos, de manera que se evite transferir la propiedad y el control económico a las naciones acreedoras.

La única forma de lograrlo es eliminar el atraso existente de deudas dolarizadas. Si Rusia y China van a proporcionar el crédito para apoyar a sus socios comerciales y de inversión, incluidos los de la Iniciativa de la Franja y la Ruta, no sería razonable que su apoyo se desviara para pagar a los tenedores de bonos extranjeros por el enorme acervo de préstamos que ha frenado el crecimiento de los países más gravemente afectados por la «guerra del petróleo» de Estados Unidos, que es la raíz de la inestabilidad comercial y financiera internacional actual.

Esto implica no solo la desdolarización de la economía mundial, sino que requiere crear una alternativa a las normas favorables a los acreedores que los diplomáticos estadounidenses establecieron en 1945.

Es obvio que los países tendrán que contraer nuevas deudas para sobrevivir a la crisis del petróleo. Los nuevos acuerdos de Rusia y China en sus relaciones de balanza de pagos con los países de Asia y del Sur Global tendrán que abordar el problema de cómo crear un sistema de crédito internacional que permita a las naciones con superávit comercial e inversionistas, como China y Rusia, lograr beneficios mutuos justos que no impongan una dependencia de la deuda a sus socios comerciales y deudores, tal como lo ha hecho el orden dolarizado de Estados Unidos. 

4. La resolución de este problema marcó el debate de 1944 entre John Maynard Keynes, en nombre del Tesoro británico, y sus homólogos estadounidenses sobre cómo configurar el orden económico de la posguerra, sobre todo entre los países acreedores y deudores. A Gran Bretaña le preocupaba que Estados Unidos registrara un superávit comercial y que Gran Bretaña y otros países europeos registraran déficits.

Gran Bretaña vio que perdería el control de su imperio y de su Sistema de Preferencias Imperiales, que obligaba a la India y a las antiguas colonias a gastar en Gran Bretaña las reservas monetarias que habían acumulado durante la Segunda Guerra Mundial.

Bajo las reglas del libre comercio de Estados Unidos, esos ahorros se gastaban en gran medida en exportaciones estadounidenses o se invertían en Estados Unidos.

A Keynes le preocupaba que un Estados Unidos cada vez más rico acumulara crecientes créditos frente a Gran Bretaña y el resto de Europa. Actuando en nombre del Tesoro británico, propuso una institución que pudiera crear su propio sistema supranacional de contabilidad para intercambios de crédito y deuda entre bancos centrales, mediante un «bancor» fiduciario que sirviera como moneda de cuenta.

El principio básico de ese crédito fiduciario se asemejaba mucho a lo que el FMI creó con sus Derechos Especiales de Giro.

Pero en lugar de simplemente prestárselos a los países deudores para que pagaran a sus acreedores (y así respaldaran sus tipos de cambio) con la condición de que impusieran planes de austeridad autodestructivos, Keynes propuso que el ajuste tomara la forma de una reducción del valor de los derechos financieros de las naciones acreedoras sobre los deudores, lo que haría innecesario dicho pago.

Esta reducción extinguiría la acumulación de ahorros oficiales de la nación acreedora, que tomaba la forma de sus derechos sobre los países miembros más profundamente endeudados, los cuales no podían pagar excepto imponiendo una austeridad económicamente destructiva y privatizando el dominio público mediante su venta a inversionistas de las naciones acreedoras. De no hacerlo, se forzaría una paralización del gasto público y del crédito necesarios para sostener su crecimiento, concentrándolos en las naciones acreedoras —cuyas entradas monetarias tendrían cada vez más probabilidades de utilizarse para inflar burbujas financieras y provocar colapsos.

Este marco busca evitar la acumulación de una nueva deuda que polarice la economía internacional, en lugar de promover beneficios mutuos a partir de la inversión.

El apoyo de Estados Unidos a un FMI exigía que los países deudores pagaran simplemente recortando el gasto público y gravando el trabajo y la industria para bajar los precios hasta un punto que asfixiara al mercado interno y, al hacerlo, «liberara» la producción nacional para exportarla y obtener las divisas necesarias para pagar sus deudas, como si toda la producción fuera «fungible».

Los intereses de los acreedores del sector privado tienen un punto ciego. No reconocen el impacto adverso de la austeridad en la productividad, el desarrollo de la infraestructura pública y la mejora del nivel de vida, así como en las inversiones en educación y salud necesarias para aumentar la productividad laboral.

La austeridad no logra su supuesto objetivo de permitir que los países deudores paguen sus deudas. Los planes de austeridad, tal como los conocemos, los sumergen aún más en la deuda —y esta deuda simplemente financia su dependencia comercial.

Y esta dependencia comercial y de la deuda se ha utilizado como palanca para obligar a los países a malvender su patrimonio público a las naciones acreedoras. El resultado ha sido una vasta apropiación de activos posterior a 1945 que ha polarizado la economía internacional en lugar de ayudar a que «los países en desarrollo se pongan al día».

Estados Unidos ya poseía el 75 % de las reservas mundiales de oro monetario, y aumentaría esta proporción al 80 % para cuando se embarcara en la Guerra de Corea en 1950-1951. Eso lo sumió en un déficit crónico de la balanza de pagos y, finalmente, lo llevó a abandonar el patrón oro en 1971.

Simplemente imprime dólares y les dice a otros países que los inviertan en la compra de bonos y valores del Tesoro de EE. UU. Este reciclaje ha financiado el gasto militar de Estados Unidos durante la Guerra Fría, así como sus déficits comerciales derivados de su desindustrialización desde la década de 1980, a medida que su economía ha buscado privatizar la infraestructura pública y la asignación de dinero y la creación de crédito.

¿CUÁL ES LA BASE MORAL PARA UN NUEVO ORDEN ECONÓMICO FINANCIADO EN GRAN MEDIDA POR CHINA, RUSIA E IRÁN? 

La ayuda mutua. Esto puede lograrse si los acreedores adquieren una participación accionaria en las economías de los países cuya infraestructura pública financiarán a través de programas como la iniciativa china «La Franja y la Ruta».

El objetivo es que los préstamos se destinen a fines productivos, no simplemente para permitir que los países paguen las deudas derivadas del tipo de dependencia comercial y de deuda del pasado que ha caracterizado al orden financiero mundial centrado en EEUU desde 1945.

EN RESUMEN: La base favorable a los acreedores de las relaciones monetarias y financieras internacionales que ha regido el siglo pasado será reemplazada por un sistema desdolarizado en el que los intereses de los países deudores estén protegidos frente a la capacidad de los acreedores de insistir en que el pago del servicio de la deuda externa debe prevalecer sobre los objetivos nacionales de crecimiento.

¿Cuáles son los países más vulnerables? Los países dependientes del petróleo y con déficit alimentario. Asia y el Sur Global.

Tendrán que depender del crédito de Rusia y China, y contraer deudas con Irán que podrían estar garantizadas por China.

Son las únicas naciones dispuestas a participar con capital en proyectos de infraestructura bajo el nuevo sistema, en lugar de la tradicional servidumbre por deudas.

Esta es una perspectiva realista porque el sistema de ayuda para el beneficio mutuo productivo compensará a China y Rusia.

Esto los aislará a ellos y a sus socios comerciales de Occidente. Y, con el tiempo, les permitirá evitar los gastos militares que implica protegerse contra la amenaza de guerra de Estados Unidos y el uso de la única palanca que le queda a Estados Unidos para influir en otros países: su capacidad para generar caos, como lo demuestran los aranceles del «Día de la Liberación» del presidente Trump y su guerra para crear un punto de estrangulamiento en el comercio mundial de petróleo al atacar a Rusia, Venezuela e Irán.

lunes, 1 de junio de 2026

Keynes, Minsky y la economía de la incertidumbre


Aunque la interpretación que Hyman Minsky hizo de la economía de John Maynard Keynes tuvo un impacto mínimo en la corriente dominante durante su vida y en los años posteriores, sus ideas fundamentales siguen siendo tan relevantes como siempre. Ambos entendieron que la teoría económica no puede permitirse ignorar el hecho de la incertidumbre


Por William H. Janeway, Sin Permiso

La reflexión sobre la situación económica y financiera actual me lleva a recordar a los teóricos económicos que más influyeron en mi propio pensamiento, como académico y como inversor de capital riesgo: John Maynard Keynes y Hyman Minsky. Su relación, aunque virtual, es esencial. Fue Minsky quien reveló el profundo conflicto entre “la economía de Keynes” y la “economía keynesiana” que dominó la enseñanza y la práctica de la macroeconomía durante al menos una generación, y que sigue arraigada en los modelos económicos “neokeynesianos” contemporáneos.

Minsky completó su doctorado en Harvard bajo la supervisión de Joseph Schumpeter, cuyo concepto de “destrucción creativa” puso de manifiesto cómo la innovación tecnológica impulsa la transformación económica, y se erigió como un “economista heterodoxo”, un disidente de la doctrina keynesiana imperante desarrollada en el MIT por los premios Nobel Paul Samuelson y Robert Solow.

Con sede en la Universidad de Washington en St. Louis durante gran parte de su carrera, Minsky desarrolló una interpretación de la obra de Keynes que contrasta fundamentalmente con la formulada por Samuelson y Solow. En su Síntesis Neoclásica, la política macroeconómica keynesiana garantizaría el pleno empleo de los recursos. Entonces se podría aplicar la microeconomía neoclásica tradicional de los mercados eficientes, desprovista de la incertidumbre que impregna la propia obra de Keynes. La economista Joan Robinson denominó a esto “keynesianismo bastardo”.

Yo mismo estaba lo suficientemente inmerso en el pensamiento de Keynes como para que, en lugar de enseñar la síntesis neoclásica, me embarcara en un paréntesis de 35 años como inversor de capital riesgo. Mi único contacto significativo con el mundo académico en esos años fue cuando conocí a Minsky a mediados de la década de 1980. La relación se profundizó cuando él se incorporó al Levy Economics Institute, convenientemente cerca de la ciudad de Nueva York. Minsky patrocinó un artículo que presenté en la Reunión Anual de la Asociación de Economía Evolutiva en diciembre de 1985.

Ese artículo, “Doing Capitalism: Notes on the Practice of Venture Capitalism”, examinaba los diferentes perfiles del “agente financiero” en las obras de Fernand Braudel, Karl Marx, Schumpeter y Keynes, estableciendo paralelismos entre cada uno de ellos y el papel del inversor profesional moderno de capital riesgo. Sirvió como semilla de la que surgiría Doing Capitalism in the Innovation Economy, que publiqué casi 30 años después, en 2012. Siguiendo aún los pasos de Keynes, me centré en la economía de la innovación, donde la inversión en la vanguardia de la tecnología se produce necesariamente en condiciones de incertidumbre radical y de volatilidad financiera.

Como muestra L. Randall Wray en su excelente libro de 2015, Why Minsky Matters, el mensaje más importante de Minsky es que la obsesión de los economistas por definir las condiciones de equilibrio elude una verdad central y existencial: la estabilidad es en sí misma desestabilizadora. Minsky se propuso explicar lo que identificó como la “teoría de la inversión de Keynes sobre las fluctuaciones de la demanda real y una teoría financiera de las fluctuaciones de la inversión real”. Comenzó analizando minuciosamente “la sabiduría convencional, la interpretación estándar de Keynes”, que había servido para oscurecer lo que Keynes había logrado y descarrilar la revolución en la teoría económica que había iniciado.

A lo largo de su libro de 1975, John Maynard Keynes, Minsky cita repetidamente la invocación de Keynes de la incertidumbre como el factor fundamental que condiciona las decisiones económicas y financieras. “Keynes sin incertidumbre es algo así como Hamlet sin el Príncipe”, observó. Como el propio Keynes había subrayado en un comentario de 1937 para el Quarterly Journal of Economics, la incertidumbre es, en efecto, una condición ontológica del universo:

“Por conocimiento ‘incierto’... no me refiero simplemente a distinguir lo que se sabe con certeza de lo que solo es probable. … El sentido en el que utilizo el término es aquel en el que la perspectiva de una guerra europea es incierta, o el precio del cobre y el tipo de interés dentro de veinte años, o la obsolescencia de un nuevo invento, o la posición de los propietarios de riqueza privada en el sistema social en 1970. Sobre estas cuestiones no existe base científica alguna sobre la que formular probabilidad calculable alguna. Simplemente no lo sabemos”.

Lo que hace el dinero

Este argumento pasa de la metafísica al plano sublunar de la economía financiera tan pronto como Keynes (y Minsky) se centran en el dinero. Está muy bien señalar la conveniencia que ofrece el dinero como medio de intercambio, eliminando la “coincidencia de deseos” simultánea que, de otro modo, sería necesaria para motivar el comercio. Pero, ¿por qué mantener el dinero como un activo, como algo que acumular, si no genera ingresos? “¿Por qué”, preguntó Keynes, “alguien fuera de un manicomio querría utilizar el dinero como reserva de riqueza?”. La respuesta, por supuesto, es que proporciona un seguro contra todo lo que no se puede saber de antemano.

El dinero es único entre los activos por su extrema liquidez, que complementa su falta de rendimiento. La descripción que hace Keynes de la “preferencia por la liquidez” se deriva de su reconocimiento de que los tipos de interés representan la “prima” que debe ofrecerse para inducir a los inversores a no mantener efectivo. Pero la preferencia por la liquidez no puede ser una función estable, porque no es un atributo de un activo. Más bien, es un atributo de las condiciones del mercado en las que resulta subjetivamente deseable o incluso objetivamente necesario convertir un activo determinado en efectivo. Como sabe cualquiera que haya trabajado en los mercados financieros, la liquidez tiene la peculiaridad de ser menos accesible cuanto más se necesita. La preferencia por la liquidez se convierte así en una vía a través de la cual la incertidumbre influye en las decisiones de inversión.

La motivación para adquirir y mantener cualquier activo distinto del dinero, por supuesto, se deriva del rendimiento que reportará al propietario. Para el rendimiento de los activos de capital, Minsky sigue a Keynes al utilizar el término de Alfred Marshall “cuasi-renta”, que incorpora tanto la incertidumbre sobre la cuantía de los rendimientos futuros como una previsión de la liquidez de la que podría disponer el propietario del activo en caso de necesidad. Minsky aborda a continuación el precio de demanda de los activos de capital, la encarnación física de la inversión. Aquí critica a Keynes por generar confusión al considerar la relación entre la inversión y las variables que la determinan (la función de inversión) principalmente en términos de tipos de interés en lugar de precios de los activos. Y es que es en la fijación de precios de los activos de capital donde la incertidumbre sobre su rendimiento futuro se convierte en un factor crítico.

El economista John Hicks atravesó la puerta que Keynes dejó abierta cuando propuso una alternativa radicalmente y engañosamente simplificada a la economía de Keynes. Hicks argumentó en un artículo de Econometrica de 1937 que la inversión puede tratarse como una simple función inversamente relacionada con el tipo de interés e igual al ahorro en equilibrio. Redujo la preferencia por la liquidez a una simple función de demanda de dinero, equivalente en equilibrio a una oferta de dinero determinada fijada por el banco central. Conocida como “IS-LM”, esta formulación desterró las expectativas y la incertidumbre no solo del centro del escenario, sino incluso de los bastidores del teatro. Por desgracia, se convirtió en el resumen casi universal de la economía keynesiana.

¿Qué impulsa la inversión?

Para mí, el núcleo del análisis de Minsky sobre la economía de Keynes reside en su explicación del proceso mediante el cual se determina la inversión. Este proceso implica tres tipos de activos: dinero, deudas (o “contratos que intercambian dinero presente por dinero futuro”) y activos de capital real (“caracterizados por rendimientos esperados que pueden variar por diversas razones”). Minsky escribe:

“La determinación de la inversión, por lo tanto, es un proceso de cuatro etapas en La teoría general. El dinero y las deudas determinan un ‘tipo de interés’; las expectativas a largo plazo determinan el rendimiento —o los flujos de caja esperados— de los activos de capital y la inversión actual…; el rendimiento y el tipo de interés intervienen en la determinación del precio de los activos de capital; y la inversión se lleva a cabo hasta el punto en que el precio de oferta de la producción de inversión es igual al valor capitalizado del rendimiento. El sencillo marco IS-LM no tiene en cuenta la complejidad del proceso de determinación de la inversión tal y como lo concibió Keynes. En la literatura, los enigmas relativos a la determinación de la inversión planteados por Keynes han sido ignorados en lugar de resueltos”.Cuatro décadas después de presentar su formulación IS-LM, Hicks publicó “IS-LM: An Explanation”, en la que exponía las diversas razones por las que él mismo se había “sentido insatisfecho” con lo que para entonces se había convertido desde hacía tiempo en la formulación estándar de la economía keynesiana. Los factores centrales encapsulados en IS-LM, subrayó, son relaciones de equilibrio, que por definición deben mantenerse a lo largo del tiempo: “Las expectativas deben mantenerse coherentes entre sí. … Eso solo es posible si las expectativas… son correctas. El equilibrio a lo largo del tiempo implica, por tanto, coherencia entre las expectativas y los resultados”.

El problema, por supuesto, es que “la liquidez no tiene sentido, a menos que las expectativas sean inciertas”. Así, Hicks arrancó un ladrillo fundamental de los cimientos de la síntesis neoclásica, aportando tardíamente una crítica que ni Keynes —primero apartado por un leve infarto y luego completamente ocupado con la financiación del esfuerzo bélico contra las potencias del Eje— ni sus alumnos habían formulado anteriormente.

Para Keynes, la fragilidad de cualquier equilibrio transitorio entre las relaciones que, en conjunto, determinan la tasa de inversión queda patente en el papel central de las “expectativas a largo plazo”, que siempre están sujetas a rápidas revisiones a medida que el futuro desconocido se transforma en un presente en constante evolución. Como escribió posteriormente Minsky, “cada referencia de Keynes a un equilibrio se interpreta mejor como una referencia a un conjunto transitorio de variables del sistema hacia el que tiende la economía; pero… a medida que la economía se mueve… se producen cambios determinados endógenamente que afectan al conjunto de variables del sistema hacia el que tiende la economía”.

Dicho de forma más sencilla: “El núcleo del sistema de Keynes consiste en un análisis de las finanzas capitalistas en el contexto de la incertidumbre, y de cómo las finanzas capitalistas afectan a la valoración de los elementos del stock de activos de capital y, por lo tanto, al ritmo de la inversión.” (Énfasis en el original.) Dada la naturaleza relativamente pasiva de la relación entre el consumo y la renta disponible (la función de consumo), las fluctuaciones en la inversión impulsan las fluctuaciones en la demanda agregada y en la economía en su conjunto. Aquí tenemos, en resumen, la Teoría de la Inversión de la Demanda Agregada y la Teoría Financiera de la Inversión.

Desde esta perspectiva, el supuesto vínculo entre la productividad técnica de la “K” (el stock de capital agregado) especificada en la función de producción neoclásica y la tasa de inversión se ve confundido por la variabilidad del rendimiento prospectivo del activo (teniendo en cuenta la incertidumbre y la preferencia por la liquidez) y la variabilidad entre la tasa de descuento aplicada a los rendimientos esperados de poseer activos específicos y la tasa de interés monetaria. Además, tanto los precios de la demanda como de la oferta de capital se denominan en términos monetarios nominales, al igual que la deuda contraída por los inversores para financiar su compra.

La tradición neokeynesiana tiene una larga historia de eludir el hecho de que, en los mercados laborales realmente existentes, los empleadores y los empleados solo pueden negociar sobre los salarios monetarios. Del mismo modo, en los mercados financieros realmente existentes, los pasivos de deuda se denominan en términos nominales. Los salarios reales incorporados en las funciones de producción y las ecuaciones macroeconómicas solo se materializan a posteriori.

Esta confusión ha alimentado la creencia, fundamentalmente errónea, de que la causa principal del desempleo persistente radica en que los salarios monetarios son demasiado altos, lo que implica que deben reducirse para reducir el desempleo. Tanto la macroeconomía neoclásica como la neokeynesiana utilizan la “rigidez salarial” para justificar las intervenciones políticas destinadas a aumentar la demanda agregada, evitando así la dura lucha que supone forzar la bajada de los salarios.

En teoría, si los salarios y los precios fueran totalmente flexibles, no serían necesarias las intervenciones para impulsar la demanda en épocas de recesión.

Por el contrario, Minsky interpretó correctamente a Keynes en el sentido de que, en un mundo de contratos de deuda fijados en términos monetarios nominales, los salarios y precios monetarios flexibles a la baja amenazarían con desencadenar el destructivo ciclo de deuda-deflación (tal y como lo describió Irving Fisher) que Estados Unidos había experimentado en 1930-33. Para Keynes y para Minsky, la rigidez salarial es una característica del sistema, no el fallo que la teoría dominante describe.

La hipótesis de la inestabilidad financiera


La reformulación de Minsky de La teoría general se enriquece al vincular la adquisición y la propiedad de activos con los pasivos contraídos para financiar su compra. Sus unidades económicas son como “pequeños bancos” que pagan los activos emitiendo pasivos. Se sitúan en la intersección de los flujos de caja de los activos que poseen y los que están obligados a realizar a sus acreedores.

Minsky se basaba en la identificación que hizo Keynes del “riesgo del empresario o del prestatario […] de obtener realmente el rendimiento esperado que espera”, y del “riesgo del prestamista” de impago voluntario o involuntario por parte de los deudores. “El hecho fundamental sobre los riesgos tanto del prestatario como del prestamista es que reflejan valoraciones subjetivas”, escribe Minsky. A continuación, cita a Keynes: “Durante un auge, la estimación popular de ambos riesgos… tiende a volverse inusualmente e imprudentemente baja”.

Aquí podemos encontrar las raíces de la hipótesis de la inestabilidad financiera por la que Minsky es más conocido. En un documento de trabajo del Levy Economics Institute de 1992, propuso dos teoremas. En primer lugar, “la economía tiene regímenes de financiación bajo los cuales es estable, y regímenes de financiación en los que es inestable”. En segundo lugar, “durante períodos de prosperidad prolongada, la economía pasa de relaciones financieras que dan lugar a un sistema estable a relaciones financieras que dan lugar a un sistema inestable”. Recuerde, la estabilidad es desestabilizadora: el sistema crediticio y la economía real progresan (o degeneran) a través de etapas sucesivas de creciente confianza y mayor asunción de riesgos.

La etapa inicial y conservadora es la de las finanzas de cobertura: los flujos de caja operativos de los prestatarios son suficientes para hacer frente al servicio de la deuda pendiente y para reembolsarla a su vencimiento. Las propias operaciones comerciales del prestatario constituyen una cobertura efectiva frente a la obligación de pagar los intereses y reembolsar la deuda. A medida que las expectativas de prestatarios y prestamistas se ven confirmadas por la experiencia, ambos pasan conjuntamente a la fase de las finanzas especulativas. El flujo de caja operativo es suficiente para realizar el pago puntual de los intereses, pero el principal debe renovarse y refinanciarse para evitar el impago y, por lo tanto, queda expuesto a las condiciones cambiantes del mercado: este es el elemento especulativo. Finalmente, el sistema pasa a la etapa de la financiación Ponzi, en la que los deudores deben pedir prestado para pagar los intereses que deben a prestamistas indulgentes con el fin de mantener la ficción de solvencia.

Minsky operacionalizó la estructura de pasivo que estas empresas generan como “restricciones presupuestarias”. A través de un modelo claro, muestra cómo la rigidez de las restricciones presupuestarias a nivel de la empresa y a nivel agregado depende del grado en que las inversiones puedan financiarse con el flujo de caja operativo frente a la financiación externa. A su vez, dónde y cuándo se hará efectiva la restricción presupuestaria depende del acceso de la empresa a la liquidez, ya sea a partir de las reservas de efectivo actuales o de la capacidad de liquidar activos.

Dentro de la economía neoclásica dominante, la crisis financiera mundial de 2008 generó una oleada de respuestas que a menudo invocaban explícitamente a Minsky. Pero incluso antes de que se produjera, cualquiera que estuviera al tanto del análisis de Minsky sobre la fragilidad financiera podría haber observado un fenómeno que había surgido en el mercado de las adquisiciones apalancadas en 2006, dos años antes de que Lehman Brothers quebrara.

El redescubrimiento popular de Minsky se expresó típicamente en el meme “El momento Minsky”. Pero Minsky había definido un proceso, no un momento, y la fase que había alcanzado en 2006 podría haberse deducido del hecho de que los bancos financiaban a sus clientes con instrumentos de deuda “PIK-Toggle”.

Esto significaba que los deudores podían hacer frente a sus obligaciones emitiendo más deuda (PIK significa “pago en especie”), y que la decisión de hacerlo quedaba totalmente a discreción del prestatario (el “Toggle”). No podía haber una prueba más clara de que el sistema se encontraba en la fase Ponzi. Además, los mercados tenían tanta confianza en la ilusión que habían creado que se podía comprar una opción de venta a tres años sobre el S&P 500 (una apuesta a que el índice caería) por solo un 2% anual.

Mi propia experiencia como inversor de capital riesgo había validado la teoría de Minsky. Como dijo mi brillante y exigente mentor, Fred Adler: “La felicidad corporativa es el flujo de caja positivo”. La capacidad de pagar tus deudas porque tus clientes te pagan en efectivo más de lo que cuesta desarrollar y entregar lo que vendes libera a la empresa de la dependencia del problemático y, en esencia, incognoscible estado futuro de los mercados financieros.

Para un inversor de capital riesgo que financia startups, la inminencia de la “restricción de supervivencia” de Minsky —el punto en el que se han agotado todas las fuentes de efectivo procedentes de las operaciones, las emisiones de valores y la venta de activos— es siempre una amenaza real. Y las burbujas episódicas que alivian mágicamente tales amenazas representan la quintaesencia de la incertidumbre: sabes que cada una estallará; simplemente no sabes cuándo.

Capitalismo de gran Estado

En La teoría general, Keynes analizó la dinámica del “capitalismo de pequeño Estado”. En 1929, el sector público estadounidense representaba solo alrededor del 4% de la renta nacional, la mitad de la cual correspondía al Gobierno federal (principalmente los servicios postales y aduaneros, además de unas fuerzas armadas muy modestas) y la otra mitad a los gobiernos estatales y locales (el componente más importante eran los salarios de los docentes). La participación federal se duplicó entonces entre el colapso de Wall Street de 1929 y la toma de posesión de Franklin D. Roosevelt en 1933, pero eso se debió a que la caída de la renta nacional nominal había alcanzado casi el 50 %, la mitad de la cual era “real” y la otra mitad debida a la deflación. Mientras tanto, las constituciones de los gobiernos estatales les obligaban a equilibrar sus presupuestos, recortando el gasto a medida que caían los ingresos fiscales. La participación del gobierno federal creció así hasta el 4 % mientras la administración Hoover absorbía pasivamente la vorágine de la deflación por deuda.

Durante el verano de 1964, fui asistente de investigación de Lester Chandler, de Princeton, un decano de las finanzas monetarias y bancarias de la vieja escuela (que pronto publicaría American Monetary Policy, 1928-1941, una corrección ignorada a Monetary History of the United States de Milton Friedman y Anna Schwartz). En aquel momento, el Consejo de Asesores Económicos de la Casa Blanca estaba promoviendo el concepto de un déficit presupuestario de pleno empleo para justificar los recortes fiscales, y Chandler me guió a través de un cálculo aproximado de la magnitud del déficit federal en 1933 que habría sido más o menos compatible con el pleno empleo. Según recuerdo, la cifra a la que llegamos era aproximadamente tres veces el tamaño del gasto federal total en 1932, un año en el que la inversión neta del sector privado fue negativa (porque el gasto en nuevas inversiones fue inferior a la depreciación del stock de capital). La conclusión era sencilla: para estabilizar la economía, el gobierno tenía que hacerse mucho más grande.

En realidad, en la década de 1980, cuando Minsky abordó la cuestión de si “eso” —una Gran Depresión— podría volver a ocurrir, el sector público estadounidense había crecido lo suficiente como para compensar las fluctuaciones de la inversión, gracias a la doble aparición del Estado del bienestar (desde la Seguridad Social hasta Medicare) y del Estado de guerra de la Guerra Fría. Para explicar el papel estabilizador del gran Estado, identificó tres contribuciones complementarias que los déficits fiscales sustanciales aportan a una economía en dificultades financieras. En primer lugar, aumentan la demanda agregada al incrementar los ingresos y el empleo; en segundo lugar, generan flujos de caja que protegen a las empresas de la amenaza de impago debido a su propia reducción de la inversión y al aumento del ahorro preventivo de los hogares; y, en tercer lugar, proporcionan instrumentos de inversión de bajo riesgo para los inversores reacios al riesgo.

“El efecto del Gran Estado en la economía es mucho más poderoso y generalizado de lo que admite la visión estándar, que descuida las implicaciones en los flujos financieros y las carteras de un déficit público. La visión estándar se centra únicamente en los efectos directos y secundarios del gasto público… sobre la demanda agregada. La visión ampliada tiene en cuenta tanto los flujos de caja que otros sectores necesitan para cumplir sus compromisos como la necesidad de activos seguros en las carteras tras una perturbación financiera”.
La visión de Minsky se extendía más allá de la corrección macroeconómica estabilizadora con la que la historia había dotado a Estados Unidos. Buscaba una ampliación mucho más integral del orden del New Deal, caracterizada por la organización pública de grandes obras públicas intensivas en capital y deuda y la provisión directa de empleo a los trabajadores inactivos. Si bien los enormes presupuestos de defensa se habían convertido en una fuerza estabilizadora, le preocupaba que constituyeran una alternativa deficiente a las inversiones socialmente productivas. Lamentablemente, con la actual Administración estadounidense empeñada en destruir la capacidad del Estado de cumplir con cualquiera de sus responsabilidades socioeconómicas, la agenda política de Minsky parece haber quedado descartada.

El legado de Minsky

La versión de Minsky de la economía keynesiana tuvo un impacto mínimo en la economía dominante durante su vida y en los años que le siguieron. Pero la crisis financiera mundial de 2008 puso en marcha un proceso que continúa —por problemático y aleatorio que sea— de reconstrucción de la disciplina de la economía, y Minsky y su obra aún pueden desempeñar un papel.

Los economistas han respondido a la crisis de 2008 de dos maneras. La primera es el “giro empírico” hacia el análisis de aspectos concretos del comportamiento económico. Es como si una amplia gama de académicos reflexionara: “Creíamos saber cómo funciona el mundo. La crisis financiera mundial sugiere que estábamos equivocados. Debemos estudiar cómo funciona realmente el mundo”.

Una segunda respuesta ha sido una nueva unión a toda prisa entre la economía y las finanzas. La teoría y el análisis financieros modernos habían encontrado un hogar académico en las principales escuelas de negocios, mientras que los modelos de los macroeconomistas dominantes excluían en gran medida la posibilidad de que cualquier evolución en los mercados e instituciones financieras pudiera afectar a variables económicas reales como el empleo y el consumo. En gran parte como respuesta a la crisis de 2008, ha surgido un nuevo campo de la “macroeconomía financiera” que incorpora, de forma más o menos explícita, las lecciones de Minsky.

Tras la crisis, entre los macroeconomistas que redescubrieron las ideas de Minsky se encontraban Richard Koo, del Nomura Research Institute, y el premio Nobel Paul Krugman, quienes, tras analizar las “décadas perdidas” de Japón posteriores a 1990, identificaron la Gran Recesión posterior a 2008 como una “recesión de balance”. A raíz de la crisis financiera mundial, en 2011 Patrick Bolton, Hui Chen y Neng Wang publicaron un artículo en el que analizaban las restricciones presupuestarias a nivel de la empresa. Propusieron “un modelo de inversión dinámica, financiación y gestión de riesgos para empresas con restricciones financieras”, destacando “la importancia central del valor marginal endógeno de la liquidez (efectivo y línea de crédito) para las decisiones corporativas”.

Más recientemente, las implicaciones macroeconómicas de las restricciones crediticias, tal y como las exploró Minsky, han sido examinadas por un número creciente de economistas, que en general muestran cómo tales “fricciones” sirven para amplificar las contracciones económicas, como ocurrió en la Gran Recesión. Pero un artículo de Nuno Coimbra y Hélène Rey desarrolla un proceso endógeno a través del cual surge la fragilidad financiera —tal y como propuso Minsky— durante la fase de auge de un ciclo macrofinanciero. Este artículo reviste especial importancia porque Rey acaba de ser nombrada para el cargo estratégico de asesora económica y directora del Departamento Monetario y Económico del Banco de Pagos Internacionales, “el banco central de los bancos centrales”. Así, treinta años después de su muerte, Minsky y su interpretación de Keynes están entrando en la corriente principal de la disciplina.

Un ámbito muy relevante para examinar cómo funciona realmente el mundo en este momento es el extraordinario auge de la inversión relacionada con la IA para financiar la construcción de la infraestructura física necesaria que permita el entrenamiento y el despliegue de grandes modelos de lenguaje. Estas inversiones están motivadas por expectativas a largo plazo problemáticas con respecto a aplicaciones de la IA generativa que sean comercialmente útiles y financieramente rentables.

La pregunta desde el mundo de la economía financiera es si, en conjunto y con respecto a actores específicos, los flujos de caja generados por estas aplicaciones serán suficientes —y lo suficientemente oportunos— para validar las inversiones ahora comprometidas. A su vez, la financiación procedente de los flujos de caja operativos de los gigantes tecnológicos monopolísticos ya establecidos ha ido dando paso a una emisión de títulos de deuda en rápido crecimiento. Todo este fenómeno clama por un análisis en el espíritu del Keynes de Minsky.

Es una buena noticia que los economistas estén explorando cada vez más cómo un sistema financiero complejo interactúa con una economía real igualmente compleja, una que está estructurada a través de redes de producción y consumo en evolución dinámica. Este es un proyecto al que Minsky tendría mucho que aportar, especialmente al poner en práctica el elemento central de la economía de Keynes: la incertidumbre ineludible que acompaña a todos los compromisos económicos y financieros.

domingo, 17 de mayo de 2026

John Maynard Keynes salvó al capitalismo de sí mismo.

 Pero el éxito económico pasado de Estados Unidos no garantiza su futuro, escribe Joseph Stiglitz. The Economist

Ilustración de Joseph Stiglitz
Ilustración: Dan Williams
|Lectura de 5 minutos
Escucha esta historia


Hace doscientos cincuenta años, Estados Unidos era en gran medida una economía agraria, afectada, por supuesto, por el clima, pero sin ciclos económicos propiamente dichos. Estos surgieron con el desarrollo del capitalismo en el siglo XIX. Y así comenzaron las profundas fluctuaciones de la era moderna, siendo las dos peores la Gran Depresión de la década de 1930 y la Gran Recesión que comenzó en 2008. Afortunadamente, John Maynard Keynes, el gran economista del siglo XX, nos demostró que no teníamos por qué sufrir estas disfunciones del capitalismo. El gobierno podía hacer algo al respecto.

Como dice el refrán, la necesidad agudiza el ingenio. Para cuando Franklin Roosevelt asumió la presidencia en 1933, Estados Unidos ya había perdido cuatro valiosos años sumiéndose cada vez más en la depresión. Roosevelt no podía esperar a que Keynes explicara qué hacer. Intervino con decisión, incluso podría decirse que con intuición. Algunos aspectos de su programa siguen siendo controvertidos; a pesar de que la tasa de desempleo alcanzó un máximo cercano al 25% durante la Gran Depresión, la mayoría de economistas y empresarios afirmaban: «Déjelo en manos del mercado. Se corregirá solo con el tiempo». Pero, como bromeó Keynes, a la larga, todos estaremos muertos.

El libro de Keynes de 1936, "La teoría general del empleo, el interés y el dinero", constituyó una revolución intelectual. Contrariamente a las doctrinas predominantes de la época, argumentó que los mercados, si se dejaban a su suerte, podían permanecer estancados en largos periodos de desempleo profundo. Incluso si existieran "fuerzas" autorreguladoras que impulsaran la economía hacia el pleno empleo, estas actuarían con demasiada lentitud por sí solas para evitar graves dificultades económicas. Explicó por qué la política monetaria —favorecida por muchos economistas conservadores cuando se consideraba necesaria la intervención— sería ineficaz en una profunda recesión. Y lo que es más importante, ofreció una solución: el gasto público podía estimular la demanda y sacar a la economía del estancamiento.

La buena noticia era que la constitución tenía la flexibilidad suficiente para permitir que estas nuevas ideas se pusieran a prueba y demostraran su valía, aunque los Padres Fundadores no pudieron haber previsto este papel fundamental del gobierno. En aquellos tiempos, el gobierno era mucho más pequeño. Durante la primera mitad del siglo XIX, el gobierno federal recaudaba apenas el 2% del PIB y no existía un banco central hasta la creación de la Reserva Federal en 1913. El gobierno central no contaba ni con los recursos ni con las herramientas necesarias para estabilizar un sistema capitalista inherentemente inestable.

Keynes no era un radical de izquierdas; no le preocupaba demasiado la desigualdad, creía en la economía de mercado y creía que su intervención propuesta —no una revolución, sino una pequeña "solución"— salvaría la situación.

Sin embargo, muchos desconfiaban de Keynes porque justificaba la necesidad de un gobierno más grande. Algunos ideólogos de derecha hubieran preferido que el país permaneciera en una depresión antes que la intervención del gobierno. Según su perspectiva, si el gobierno podía hacer eso, ¿quién sabe qué más podría hacer? Podría garantizar a todos una pensión mínima, atención médica y educación. Y esas cosas podrían requerir impuestos superiores a las ínfimas cantidades que pagaban los estadounidenses. Esto era especialmente peligroso —para los antepasados ​​de los oligarcas multimillonarios de hoy— porque unos 20 años antes Estados Unidos había adoptado la 16.ª Enmienda a la Constitución, que permitía la imposición de un impuesto sobre la renta.

En retrospectiva, el pragmatismo de Roosevelt y las ideas de Keynes salvaron al capitalismo de los propios capitalistas. Si estos últimos se hubieran salido con la suya, los fracasos del capitalismo sin restricciones, una economía asfixiada por una depresión aparentemente interminable, probablemente habrían significado que no hubiera sobrevivido a las presiones democráticas. En cambio, el presidente John F. Kennedy, bajo la influencia de destacados economistas keynesianos (entre ellos John Kenneth Galbraith, Robert Solow y Paul Samuelson), adoptó las políticas keynesianas como la piedra angular de su marco económico.

A lo largo de la década de 1970, con el país enfrentando inflación (entonces, como ahora, causada en gran medida por aumentos sin precedentes en los precios del petróleo), la derecha afirmaba que Keynes estaba obsoleto. Mientras que Keynes había enfatizado el papel del gobierno en el sostenimiento de la demanda total (o agregada) para que la economía se mantuviera en pleno empleo, Ronald Reagan cambió el enfoque para enfatizar la oferta. Los conservadores argumentaban que si los impuestos eran bajos y las regulaciones laxas, la dinámica del mercado aseguraría el crecimiento con pleno empleo. Eran tan optimistas que incluso afirmaban que las reducciones en las tasas impositivas impulsarían tanto crecimiento que aumentarían los ingresos fiscales. Por supuesto, eso no sucedió.

En las décadas siguientes, Estados Unidos sufrió repetidas recesiones, algunas bastante profundas, demostrando con contundencia que los mercados sin restricciones no eran buenos para autorregularse. Durante la Gran Recesión y, sobre todo, durante la pandemia de COVID-19, las intervenciones keynesianas —el gasto público— demostraron ser enormemente eficaces.

Sin embargo, a pesar de todas las evidencias, la batalla política continúa. A principios de la década de 1990, se intentó aprobar una enmienda para lograr un presupuesto equilibrado, una disposición que prácticamente habría impedido la implementación efectiva de políticas keynesianas. Afortunadamente, fue rechazada por un estrecho margen. Durante el primer mandato del presidente Donald Trump, se produjo un resurgimiento de las políticas de oferta, con una importante reducción de impuestos a las corporaciones y a los multimillonarios. Estas políticas fracasaron, al igual que las anteriores de Reagan: los déficits aumentaron y el impulso al crecimiento fue mínimo, si es que hubo alguno.

Si la constitución se hubiera creado en el siglo XXI, sabiendo que el gobierno tiene la capacidad de garantizar el pleno empleo en la economía, probablemente lo habría estipulado. Lo más cerca que estuvimos fue con la Ley de Empleo de 1946, que creó el Consejo de Asesores Económicos en la Casa Blanca, que presidí durante la presidencia de Bill Clinton. Esta ley comprometía a Estados Unidos a “fomentar… las condiciones que permitan el acceso a un empleo útil para quienes sean capaces, estén dispuestos y busquen trabajo”. A pesar de contar con las herramientas para lograr esta misión, con demasiada frecuencia, y para muchos, hemos fracasado .

Joseph Stiglitz es un economista ganador del Premio Nobel y profesor en la Universidad de Columbia.

domingo, 12 de febrero de 2023

Keynes y la izquierda


Michael Roberts Sin Permiso

08/02/2023 

"Las teorías de John Maynard Keynes proporcionan el marco intelectual sólido para los puntos de vista que los sindicalistas siempre han sostenido instintivamente y considerado correctos" (TUC, 1968, p. 85)

Las ideas y teorías de John Maynard Keynes todavía dominan las opiniones económicas y las propuestas políticas de los líderes del movimiento obrero en las principales economías capitalistas. Keynes es percibido como una "tercera via" entre la economía pro-capitalista del "mercado libre" mayoritaria en las universidades (y entre los asesores estratégicos gubernamentales) y lo contrario de la economía marxista, peligrosamente revolucionaria. Keynes argumentó que, con una serie juiciosa de medidas políticas, se puede hacer que el capitalismo funcione mejor y se puede gestionar para que satisfaga las necesidades de muchos, sin cuestionar la estructura social de la sociedad.

En mi blog y en otros lugares, he desarrollado una crítica amplia y detallada de la economía keynesiana. Pero baste con decir ahora que la teoría economica del libre mercado afirma que la prosperidad se logrará siempre que los capitalistas estén libres de cualquier regulación (ambiental, seguridad, salud, etc.) y de demasiados impuestos, y si los mercados se mantienen "competitivos" y libres de monopolios, particularmente el "mercado laboral", es decir, libre de sindicatos. De esa manera, los capitalistas pueden competir libremente para maximizar sus ganancias y, al hacerlo, invertirán en nuevas tecnologías para aumentar la productividad del trabajo y emplear a más trabajadores, cuyos salarios aumentarán. Todo el mundo gana.

Los keynesianos contra-argumentan que el capitalismo de libre mercado ("economía de laisser-faire", lo llamó Keynes) no funciona porque la economía de mercado tiene una serie de defectos que generan una falta crónica de "demanda efectiva". Mantener bajos los salarios para aumentar las ganancias significa que los capitalistas no pueden vender toda su producción y se ven obligados periódicamente a despedir trabajadores y se produce el desempleo. Es necesario que los gobiernos intervengan y aumenten los niveles salariales y/o aumenten el gasto público para llenar el déficit de la demanda agregada. Así se creará suficiente demanda para que los capitalistas vendan sus bienes y obtengan ganancias. Por lo tanto, una gestión macro juiciosa de la economía de mercado puede beneficiar a todos.

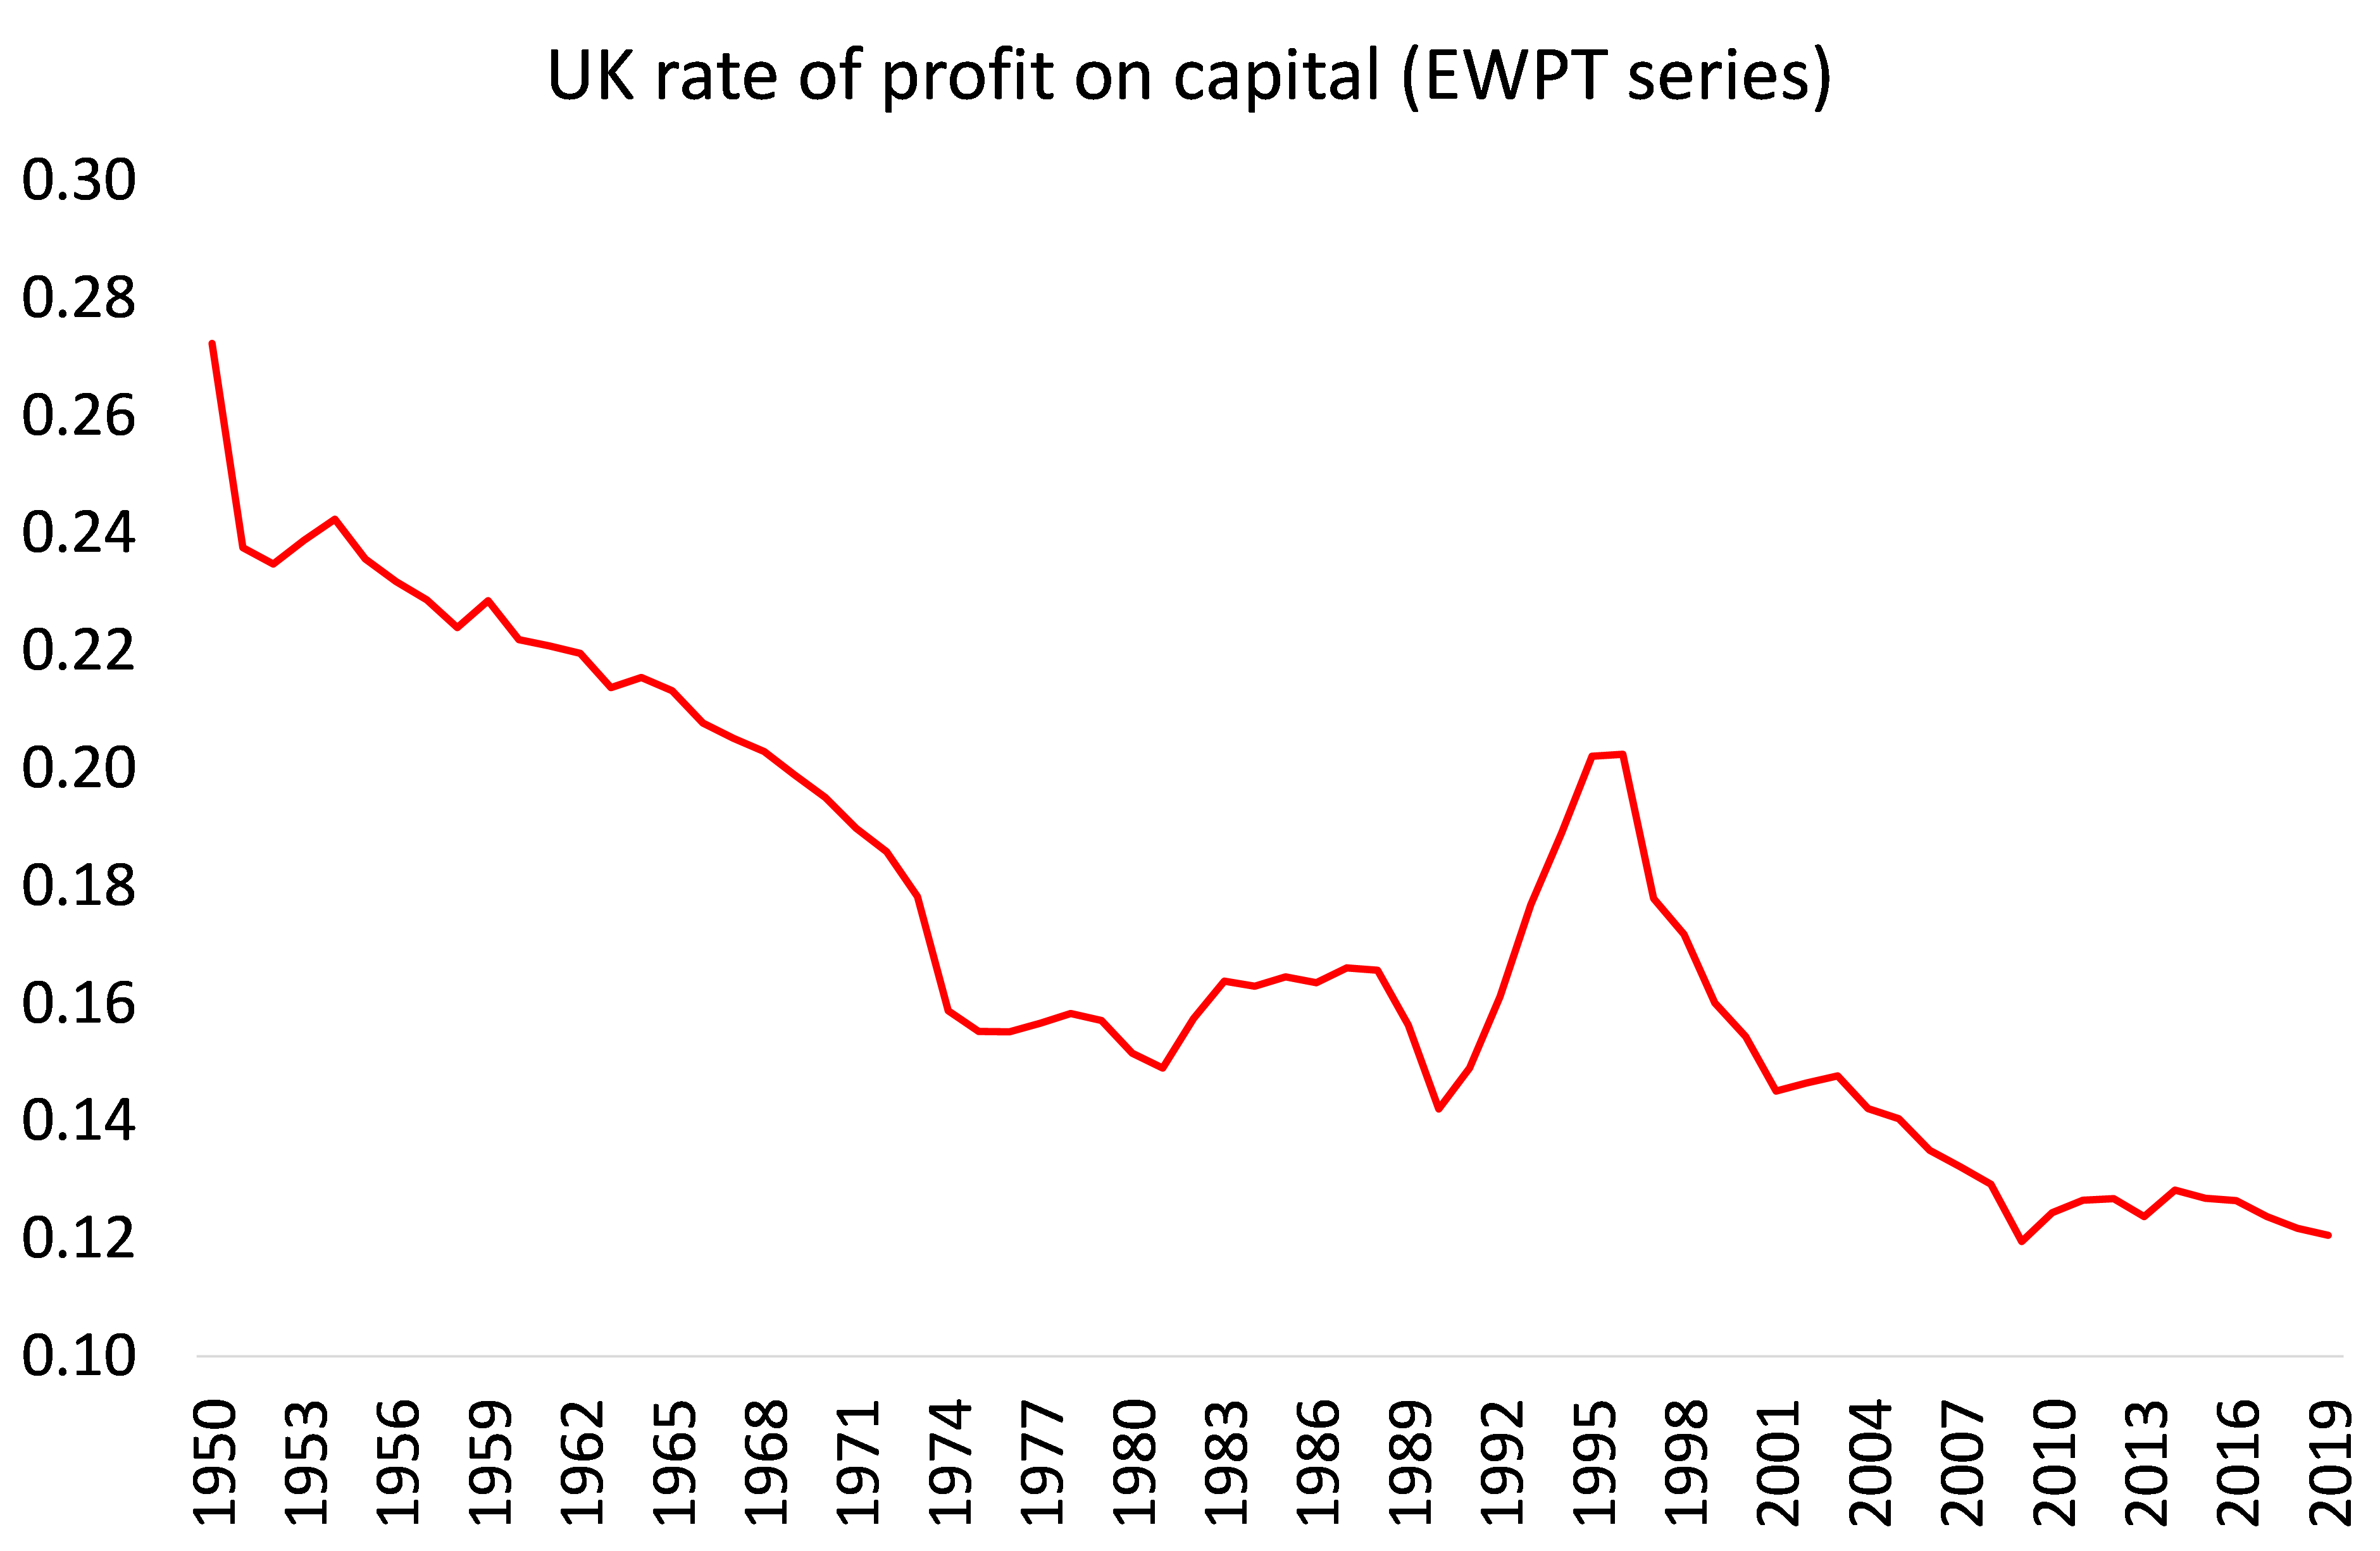
La posición marxista es que no se trata de la falta de demanda o los bajos salarios o la desigualdad en la distribución de los ingresos, sino que es un problema del propio sistema de ganancias en la producción. La contradicción del capitalismo es que, a pesar de los esfuerzos de los capitalistas, la rentabilidad media cae con el tiempo. Esto causa crisis de producción recurrentes y regulares que no pueden resolverse con los "mercados libres" o la gestión macroeconómica keynesiana.

Esta posición marxista tiene poco tirón entre los economistas y dirigentes del movimiento obrero. La influencia dominante del pensamiento keynesiano entre la "izquierda" y en el movimiento obrero se expresó muy claramente en el Reino Unido la semana pasada en un informe del Confederación Sindical británica (TUC) sobre el estado de la economía del Reino Unido y qué hacer al respecto.

El informe fue escrito y presentado por Geoff Tily, un destacado economista del TUC. Tily es un viejo y entusiasta seguidor de Keynes, cuya obra considera radical y pertinente para resolver los problemas del capitalismo del siglo XXI. Su libro "Keynes Betrayed" (Keynes traicionado) es considerado como uno de los más destacados a la hora de argumentar que Keynes fue un reformador radical de la teoría económica y las economías de mercado.

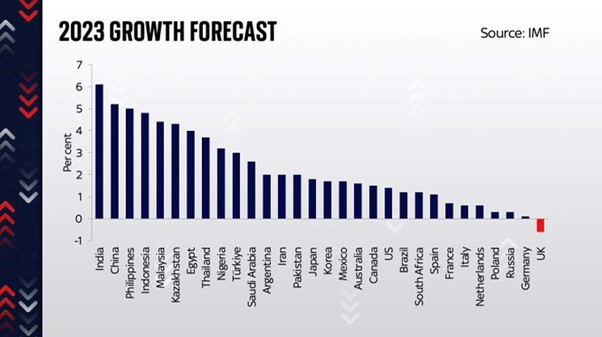
El informe del TUC ofrece un relato poderoso (con hechos y cifras) del impactante fracaso del capital británico. Se considera que la economía británica no es solo actualmente "el enfermo de Europa", sino también del G7 y, de hecho, de las 30 principales economías del mundo, al menos según el FMI, que prevé que será la única economía importante en entrar en crisis este año.

El informe del TUC describe la economía del Reino Unido sumida en un "bucle fatal", un término utilizado por la actual portavoz laborista de economía, Rachel Reeves: "Este gobierno ha empujado nuestra economía a un bucle fatal, donde el bajo crecimiento conduce a impuestos más altos, menores inversiones, salarios reducidos y el declive de los servicios públicos. Todo lo cual volvió a afectar el crecimiento"  (Rachel Reeves, respuesta a la Declaración de Otoño, 17 de noviembre de 2022). Según el argumento del "bucle fatal", la vasta erosión de alrededor de un tercio de la economía del Reino Unido y la caida del nivel de vida de los trabajadores es consecuencia de las políticas de "austeridad" fiscal vigentes desde 2010. El informe del TUC cita al ex-marxista (ahora keynesiano) Paul Mason, quien explica así el bucle: "la oferta es deficiente, pero la causa inmediata de esta deficiencia es la demanda agregada. Esto significa que los responsables políticos en 2022 y en 2023 están intensificando la política de contracción ante la demanda agregada deficiente".

Por lo tanto, el fracaso del capital británico se debe a las políticas de austeridad desde 2010 de reducción del gasto público que han creado una falta de demanda. Lo que le ocurrió al capital británico antes de 2010 se ignora. La respuesta política es revertir la austeridad, aumentar el gasto público y los salarios y la demanda agregada aumentará a través de lo que se llama el multiplicador keynesiano y así se restaurará el crecimiento económico. "Identificados estos mecanismos, se puede restaurar la prosperidad perdida".  

El informe del TUC critica a aquellos en la izquierda que creen que la crisis actual se debe a la falta de oferta. En cambio, "lo que está mal es que la capacidad y los recursos existentes se están infrautilizando y no solo que necesitemos invertir para obtener más capacidad". El informe del TUC cita un artículo de James Meadway, quien argumenta que "el núcleo de una estrategia de izquierda hoy, incluido su programa para el medio ambiente, es la redistribución". (Meadway). Puede que no sea lo que quiere decir Meadway, pero el informe del TUC lo interpreta en el sentido de que no es necesario reemplazar el modo de producción capitalista, sino simplemente hacer que la redistribución de los ingresos y la riqueza sea más justa y la economía saltará hacia adelante.

El editorial del periódico Guardian describió, en su panegírico, que el informe del TUC "se basa en gran medida en la literatura de la 'Nueva macroeconomía', que a su vez recuerda las contribuciones históricas de J. A. Hobson (1858-1940) y J. M. Keynes (1883-1946). Estos enfatizaron la relación entre un rendimiento demasiado alto de la riqueza y un retorno demasiado bajo al trabajo, y las teorías de la sobreproducción y el subconsumo. En lugar de una oferta deficiente, el problema subyacente de la economía mundial es la oferta excesiva en el contexto de una demanda deficiente". En serio, ¡una oferta excesiva!

Como dice el informe del TUC, el problema es que el "desequilibrio excesivo en contra de la riqueza del trabajo distorsiona la actividad económica a través de una dislocación entre la producción agregada y el poder adquisitivo agregado. Por un lado, los salarios demasiado bajos sitúan los bienes y servicios fuera del alcance de los trabajadores. Por otro, los enormes recursos de los ricos no compensan porque están relativamente menos interesados en bienes y servicios... Por lo tanto, el consumo se queda corto y el resultado es la sobreproducción".

Por lo tanto, Tily nos presenta una teoría de crisis sin adornos basada en el subconsumo. Como él dice, la lógica de su argumento "conduce a la conclusión vital de que el subconsumo y la sobreproducción son concepciones relativas: la producción es solo excesiva en relación con el poder adquisitivo y la remuneración deficientes. Por lo tanto, se deduce que un mejor equilibrio entre el trabajo y el capital permitirá una mayor producción en un sentido absoluto. El análisis siempre ha apelado a la izquierda, sobre todo cuando inspiró el Manifiesto Laborista de 1945: la sobreproducción no es la causa de la depresión y el desempleo; el responsable es el subconsumo (mi énfasis)".

Esta simplista teoría subconsumista de las crisis fue refutada por Marx hace 160 años y se ha demostrado errónea empíricamente a lo largo del tiempo. Ni siquiera es estrictamente la teoría de Keynes. Pero aparentemente es la base del análisis actual del TUC. ¿Cuál es la causa de este subconsumo crónico? Según Tily, es que la inversión no puede ampliar la capacidad de producción si las tasas de interés, el coste de los préstamos, son demasiado altas. Keynes habría demostrado que son las altas tasas de interés establecidas por el capital financiero las que debilitan el capital productivo, no la rentabilidad subyacente del capital productivo. Como dice Tily: "El punto focal de su análisis y gran parte de su trabajo práctico fue asegurar una reducción permanente de la tasa de interés a largo plazo". De hecho, poniendo fin a la dominación del capital financiero por completo, "la eutanasia del rentista", como lo llamó Keynes.

No está claro cómo se iba a lograr esto, dado el papel en expansión del capital financiero en las economías modernas. La reforma del sector financiero a través de la "regulación" es aparentemente la medida política. ¡Buena suerte con eso! El TUC y Tily nunca abogan por la propiedad pública de los grandes bancos y el cierre de los fondos de inversión especulativos y los bancos de inversión. Tales políticas son tabú.

Además, ¿cómo explicamos por qué las muy bajas tasas de interés que Gran Bretaña ha disfrutado en los últimos 20 años no han llevado a una inversión y un crecimiento más rápidos en el sector productivo? La respuesta de Tily es que "se debe hacer una distinción entre las políticas de bajas tasas de interés de Keynes y la forma adoptada por la política monetaria en la última década. Keynes buscó tasas de interés bajas sobre todo para fortalecer la inversión en capital fijo, y previó medidas a nivel nacional en un contexto de control de capitales en la esfera internacional. Las políticas de bajas tasas de interés hoy en día se aplican en el contexto de un régimen global totalmente desregulado. En lugar de fomentar la producción nacional, se han reciclado tasas bajas para obtener beneficios altos en destinos más especulativos".

Tal vez sí, pero eso todavía plantea la pregunta: ¿por qué esta vez los bancos y las grandes empresas han invertido el crédito barato en especulación financiera y no en inversión productiva (como, según Tily, ocurrió en la Edad de Oro)? La razón seguramente es que ahora es más rentable hacer lo primero que hacer lo segundo. En la Edad de Oro después de la Segunda Guerra Mundial, la rentabilidad era alta en los sectores productivos y el sector financiero no era dominante. Es la caída de la rentabilidad lo que ha llevado al giro hacia la especulación financiera.

Curiosamente, Tily se aparta ligeramente de su punto de vista de que es la teoría de Keynes sobre las tasas de interés en lugar de la rentabilidad lo que proporciona la explicación de las crisis, cuando admite que "teóricamente, la idea (del lado de la oferta) de una tasa de ganancia decreciente todavía puede ser persuasiva y considerarse que ha sido reivindicada por los resultados de la productividad en un largo horizonte".

Y Tily acaba admitiendo que Keynes no era un reformador radical, como afirma, y que se oponía firmemente a la teoría economica marxista. "Keynes hizo publicamente comentarios estúpidos, por ejemplo en su (1925) 'Una breve visión de Rusia': "¿Cómo puedo adoptar un credo que, prefiriendo el barro al pez, exalta al grosero proletariado por encima de los burgueses e intelectuales que, a pesar de sus defectos, son la sal de la vida y seguramente llevan las semillas de todo progreso humano? (CW IX, p. 258) De hecho, Keynes se negó a apoyar al Partido Laborista en la década de 1930, prefiriendo a los liberales porque el Partido Laborista era "un partido de clase y esa clase no es mi clase. La guerra de clases me encontrará del lado de la burguesía educada".

En cuanto al apoyo a los aumentos salariales para resolver las crisis, Keynes no estaba tan interesado en aumentar los salarios como en buscar una solución a las crisis. "En general, un aumento en el empleo solo puede ocurrir con el acompañamiento de una disminución en la tasa de salarios reales. Por lo tanto, no estoy poniendo en duda este hecho vital que los economistas clásicos han afirmado (con la derecha) como incuestionable". De hecho, Keynes en sus últimos años hizo hincapié cada vez más en la corrección de la "teoría economica del libre mercado, lo que llamó "economía clásica". "No creo que el tratamiento (neo) clásico funcione por sí solo o que podamos confiar en el. Necesitamos curas más rápidas y menos dolorosas. Pero a largo plazo, estas medidas funcionarán mejor y las necesitaremos menos, si el tratamiento clásico también es utilizado. Y si rechazamos el tratamiento de nuestros sistemas por completo, podemos ir de una medida a otra y nunca volver a estar en forma". Keynes 1940.

Esto es lo que dijo Keynes en sus últimos años: "Si nuestros controles centrales logran establecer un volumen agregado de producción tan cerca como sea posible del pleno empleo, la teoría clásica volverá a tener su razón a partir de este punto". Por lo tanto, una vez que se logra el pleno empleo, podemos prescindir de la planificación y la "inversión socializada" y volver a los mercados libres y a la economía y las política neoclásicas ortodoxas: "el resultado de llenar las lagunas en la teoría clásica no es eliminar el 'Sistema manchesteriano (los mercados libres' - MR), sino indicar la naturaleza del medio que requiere el libre despliegue de las fuerzas económicas para alcanzar la plena potencialidad de la producción".

Cuando el liberal Friedrich Hayek publicó su libro, The Road to Serfdom (El camino de la servidumbre), que predicaba que el control estatal pondría fin a la "democracia" y a la libertad de la economía de mercado, Keynes escribió a Hayek: "moral y filosóficamente me encuentro de acuerdo con prácticamente todo; y no solo de acuerdo con ello, sino  profundamente conmovido por él".

Como concluyó: "En su mayor parte, creo que el capitalismo, gestionado sabiamente, probablemente puede ser más eficiente para lograr fines económicos que cualquier sistema alternativo a la vista, pero que en sí mismo es en muchos sentidos extremadamente objetable. Nuestro problema es pensar una organización social que sea lo más eficiente posible sin ofender nuestras nociones de lo que debe ser una forma de vida satisfactoria". El motivo de las ganancias debe permanecer: "La pérdida de beneficios puede deberse a todo tipo de causas, pero a menos que se instaure el comunismo no hay posibilidad de curar el desempleo, excepto restaurando a los empleadores una tasa de beneficio adecuada". Keynes argumentó que "la prosperidad económica depende... de una atmósfera política y social que sea favorable al empresario medio". Estos no son los comentarios de un reformador radical.

Tily y el grupo de economistas keynesianos que hablaron en la presentación del informe del TUC siempre se refieren a los días dorados de la década de 1960, cuando supuestamente las políticas keynesianas funcionaban y se estaba logrando una economía próspera a través de la gestión de la economía. Pero esto es un mito. En la década de 1970 hubo un aumento del desempleo y la inflación, junto con la caída de la rentabilidad del capital. ¿Cómo fue posible si las políticas keynesiana tenían tanto éxito?

A diferencia de Keynes, Marx penso que la clave para entender el modo de producción capitalista estaba en la naturaleza de la producción para vender mercancias en un mercado con fines de lucro. El beneficio era la clave. Pero los capitalistas tienen que usar parte de ese beneficio para pagar intereses sobre los préstamos o el alquiler de propiedades y, si estos "rentistas" (banqueros y propietarios inmobiliarios) apretaran demasiado al capitalista titular de beneficios, podrían causar sin duda una crisis de la inversión. Pero incluso si las tasas de interés son bajas o cero e incluso si los alquileres son bajos o cero, seguiría habiendo crisis, caídas y depresiones. ¿Por qué? Porque el alquiler, los intereses y las ganancias provienen del valor excedente,de la plusvalia, no al revés.

Keynes y Tily dicen que la crisis se produce como consecuencia de una falta de "demanda efectiva", es decir, una caída irrresponsable de la inversión y el consumo, y esto hace que las ganancias y los salarios disminuyan. Marx dice: empecemos por las ganancias. Si las ganancias caen, los capitalistas dejarían de invertir, despedirían a los trabajadores y los salarios bajarían y el consumo bajaría. Entonces habría una falta de demanda efectiva, como a los keynesianos les gusta decir, pero esto no se debe a una caída de los "espíritus animales", o de la "confianza" (a menudo escuchamos esa frase de los economistas, "falta de confianza"), o incluso debido a las tasas de interés "demasiado altas", sino porque los beneficios han caido. El problema radica en la naturaleza de la producción capitalista, no solo en el sector financiero.

Las políticas diseñadas para reducir las tasas de interés, o incluso para incrementar en parte el gasto del gobierno, a saber, las políticas keynesianas, no evitarían estas caídas ni siquiera pondrían en marcha la recuperación. De hecho, un mayor gasto en beneficios sociales y de desempleo podría aumentar los impuestos y los préstamos adicionales podrían aumentar las tasas de interés. Y más inversión gubernamental que reemplace o limite la inversión del sector privado podría ser perjudicial para la rentabilidad del capital. Así que las políticas keynesiana podrían incluso retrasar la recuperación económica.

De hecho, las políticas de austeridad de la mayoría de los gobiernos no son tan irracionales como piensan los keynesianos. Las políticas de austeridad son perfectamente racionales: se derivan de la necesidad de reducir los costes, en particular los costes salariales, pero también los costes de impuestos e intereses, y la necesidad de debilitar al movimiento sindical para que se puedan aumentar los beneficios. Es una política perfectamente racional desde el punto de vista del capital, y esa es la razón por la que las políticas keynesianas no se aplicaron en ninguna de sus formas en la década de 1930.

El análisis de Marx muestra que el sistema capitalista no solo sufre un "mal funcionamiento técnico" en su sector financiero (debido a las altas tasas de interés), sino que tiene contradicciones inherentes en el sector de la producción, a saber, la barrera al crecimiento causada por el propio capital. Lo que se deriva de esto es que el sistema capitalista no puede ser reformado o corregido para lograr un crecimiento económico sostenido sin auges y depresiones, debe ser reemplazado. Ese es el objetivo político real de la izquierda.


habitual colaborador de Sin Permiso, es un economista marxista británico, que ha trabajado 30 años en la City londinense como analista económico y publica el blog The Next Recession.
Fuente:
https://thenextrecession.wordpress.com/2023/02/06/keynes-and-the-left/
Traducción:
G. Buster