Fidel


"Peor que los peligros del error son los peligros del silencio." ""Creo que mientras más critica exista dentro del socialismo,eso es lo mejor" Fidel Castro Ruz
Mostrando entradas con la etiqueta Olivier Blanchard. Mostrar todas las entradas

lunes, 5 de abril de 2021

La fase de riesgo posterior a la vacuna


PARÍS/WASHINGTON D.C. – A pesar de todo el dramatismo que suscita la lentitud con la que se efectúan los despliegues de vacunación contra el COVID-19 y las restricciones a la exportación, no cabe duda de que la gran mayoría de las personas en Estados Unidos y Europa habrán sido vacunadas antes del verano en el hemisferio norte. Las cifras de muertos variarán según la política de mantenimiento de registros de cada país, pero la situación de la salud pública será, en gran medida, la misma para estadounidenses, europeos y británicos.

Sin embargo, existe una gran incertidumbre sobre el grado en el que retornará la vida social anterior a la pandémica y la duración de dicho retorno. Sin lugar a duda seguirán vigentes algunas limitaciones. La recuperación de los viajes, por ejemplo, será lenta y desigual, y probablemente habrá “burbujas de viajes”, un escenario ya previsto en Australia y Nueva Zelanda, donde el virus ya casi ha sido eliminado. La Unión Europea, por su parte, probablemente adaptará la temporada de viajes de verano mediante la introducción de cruces fronterizos libres de cuarentena para quienes tengan pasaportes de vacunas. Pero se mantendrán las restricciones a los viajes de larga distancia.

Lo más probable es que las disparidades en el ritmo y el alcance de la reanudación de las actividades sociales coincidan con las brechas de ingresos. Si bien algunos mercados emergentes habrán alcanzado altas tasas de vacunación (Chile, Marruecos y Turquía ya están por delante de la UE), la mayor parte del mundo en desarrollo no habrá contenido el virus. En consecuencia, los controles fronterizos entre el mundo rico vacunado y el mundo pobre no vacunado probablemente se harán más estrictos, especialmente si siguen surgiendo nuevas variantes. Los trabajadores migrantes serán quienes sientan de manera más directa las repercusiones negativas, pero habrá consecuencias más amplias, como una contracción del turismo de larga distancia, que socavará gravemente algunas economías.

Además, la globalización se verá afectada. Aunque se requiere de muy escaso contacto de persona a persona para enviar un contenedor al otro lado del mundo, no se puede decir lo mismo de la gestión de redes de producción o la búsqueda de nuevos clientes. La evidencia apunta a que las medidas que alteran el movimiento de personas (como las nuevas normas sobre visados o la apertura de nuevas rutas de viaje) verdaderamente afectan al comercio de mercancías. Los obstáculos duraderos a los viajes de pasajeros, en última instancia, acabarían reduciendo el comercio e inversión a nivel internacional, así como también la productividad y el crecimiento en general.

Más importante aún, un retorno completo (así sea gradual) a la vida normal sólo será posible si las vacunas siguen siendo eficaces. Hasta ahora, parecen tener alcanzando un éxito admirable. Pero la aparición de variantes resistentes a las vacunas obligaría a los gobiernos a mantener severas restricciones, posiblemente con confinamientos recurrentes. Algunos expertos, como por ejemplo Monica de Bolle del Peterson Institute for International Economics, consideran que este escenario es probable. Pero, incluso si este es sólo un riesgo excepcional, es uno que requiere de nuestra atención.

Sorprendentemente, se sabe poco sobre las soluciones de compromiso que comprenden sacrificios compensatorios en los ámbitos de la salud pública y la actividad económica, dentro del contexto de la pandemia de coronavirus. Los cuadros de indicadores basados en las tasas de crecimiento del PIB y las cifras de muertos pueden generar muchos comentarios, pero son groseramente engañosos. Italia experimentó fuertes pérdidas de vidas y de PIB el año pasado, pero esto no se debió a que su respuesta en materia de políticas hubiese sido ineficiente, sino porque Italia fue el primer país europeo en ser golpeado por el virus; y, por lo tanto, tuvo que responder a una conmoción inesperada con medidas económicamente costosas.

Para medir cómo los países han gestionado estos sacrificios para llegar a soluciones de compromiso (y, cómo podrían seguir haciéndolo si persiste la pandemia) hemos comparado la evolución semana a semana de las infecciones con la actividad económica medida por el OECD GDP Tracker. Antes de que surgiera la variante británica (B.1.1.7), el contagio del COVID-19, medido según su “tasa de reproducción” (R), era de aproximadamente tres, lo que significa que se podía esperar que una persona infectada contaminara a otras tres. Por lo tanto, el objetivo de las medidas de confinamiento fue reducir la R a un nivel por debajo de uno, momento en el que la incidencia viral disminuiría en lugar de aumentar.

Durante la primavera 2020 en el hemisferio norte varios países europeos lograron reducir la tasa R de tres a aproximadamente 0,7 en el transcurso de unas pocas semanas. En ese momento, la correspondiente reducción de la actividad económica varió desde alrededor del 15% en Alemania (donde la primera ola fue leve) a casi el 30% en Francia, donde la construcción se detuvo por completo y una cuarta parte de los empleados del sector privado fueron suspendidos sin goce de sueldo. El tratamiento fue eficaz, pero tuvo un costo económico extremadamente alto.

Por el contrario, cuando Europa se preparó para otro episodio de confinamiento en el otoño, el costo económico de las medidas de salud pública fue mucho menor. La tasa R se redujo a aproximadamente al mismo nivel (0,8) anterior, pero el costo económico fue 2 a 3 veces menor, y el efecto fue notablemente uniforme a lo largo y ancho de todos los países.

La razón es que los gobiernos habían aprendido de la primera ola. La respuesta de la segunda ola fue menos estricta pero mejor dirigida a blancos específicos. Había una disponibilidad más amplia de mascarillas y equipos de protección, y las empresas habían aprendido a adaptarse a las restricciones. Algunas de estas adaptaciones han resultado ser duraderas: los pagos electrónicos han recibido un impulso significativo; el comercio electrónico está en auge; y las empresas de los sectores afectados lograron llevar a cabo sus actividades empresariales o incluso hasta prosperaron. En Francia, donde los restaurantes están cerrados y los hoteles se enfrentan a estrictas restricciones, uno de cada cuatro informó que, a pesar de todo, la actividad en el mes de febrero se había recuperado en más de la mitad (y el 10% dijo que había retornado a la normalidad).

En cuanto al futuro, la aparición recurrente de variantes aumentaría la probabilidad de necesitar nuevas adaptaciones. Sin embargo, si estas variantes son más contagiosas, los costos se elevarán. Las empresas que se han mantenido gracias al soporte vital que brindan las inyecciones de liquidez y aplazamientos de impuestos no sobrevivirán, y los trabajadores que siguen suspendidos sin goce de sueldo (incluyéndose en el mes de enero a 4,5 millones de trabajadores británicos) perderán ya sea sus habilidades o sus puestos de trabajo. Se necesitarán grandes esfuerzos para ayudarlos a cambiar de ocupación.

Cuanto más dure la pandemia, más graves serán los daños y mayores serán los costos. Por lo tanto, sigue siendo vital un despliegue de vacunación que sea verdaderamente mundial. Entre tanto, los gobiernos deben prepararse para el riesgo de brotes periódicos mediante la elaboración de nuevas políticas a fin de contener sus costos sociales, económicos y fiscales.

Traducción del inglés: Rocío L. Barrientos


Olivier Blanchard, a former chief economist of the International Monetary Fund, is Senior Fellow at the Peterson Institute for International Economics. He is the co-editor (with Lawrence H. Summers) of Evolution or Revolution? (MIT Press, 2019).


JEAN PISANI-FERRY, a Senior Fellow at Brussels-based think tank Bruegel and a Senior Non-Resident Fellow at the Peterson Institute for International Economics, holds the Tommaso Padoa-Schioppa chair at the European University Institute.
lunes, 31 de agosto de 2015

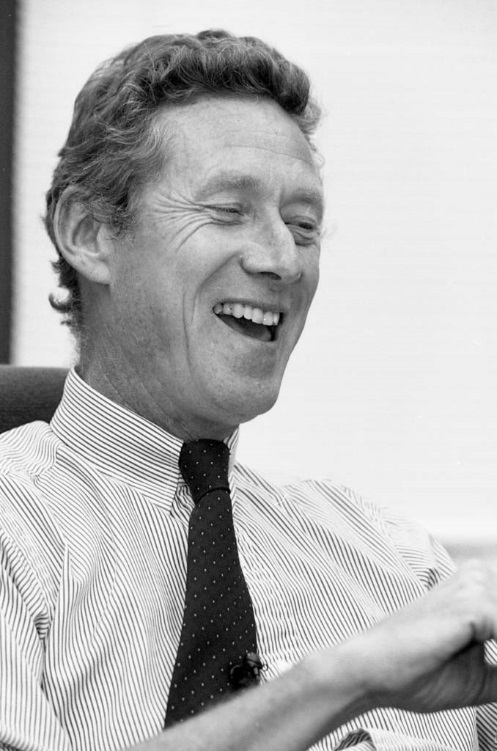
ENTREVISTA CON OLIVIER BLANCHARD Blanchard: Una mirada al futuro y al pasado

C:\Users\GBhatt\AppData\Local\Microsoft\Windows\Temporary Internet Files\Content.Outlook\ZCNPDUIX\001031025.jpg
31 de agosto de 2015
  • Blanchard, Economista en Jefe del FMI, deja la institución en septiembre
  • La crisis financiera plantea la posibilidad de una crisis para la macroeconomía
  • Es necesario abordar cuestiones a más largo plazo como el bajo aumento de la productividad y la creciente desigualdad
                      Olivier Blanchard deja el cargo de Consejero Económico y Director del Departamento de Estudios del FMI a fines de septiembre.


En octubre, se sumará al personal del Peterson Institute for International Economics como primer titular de un cargo de investigador principal creado en honor a C. Fred Bergsten, quien fundó el prestigioso instituto washingtoniano hace 35 años.
Cuando Blanchard —nacido en Francia y ex director del Departamento de Economía del Instituto de Tecnología de Massachusetts— ingresó al FMI el 1 de septiembre de 2008, ni siquiera sospechaba que iba a encontrarse en el ojo de una tormenta económica internacional. A las dos semanas, el banco Lehman Brother quebró, un suceso que para muchos marcó el comienzo de la crisis financiera mundial de 2008-09.  
“La crisis fue un acontecimiento traumático que nos obligó a todos a replantearnos muchas de las convicciones más preciadas”, explica Blanchard, citando diversos supuestos en torno al papel de la política fiscal y el tamaño de los multiplicadores fiscales, el uso de medidas de política monetaria e instrumentos macroprudenciales no convencionales, los flujos de capital y las medidas empleadas para controlarlos, las políticas del mercado laboral y el papel de la flexibilidad micro y macroeconómica. “Y la posibilidad de replantearme estas cosas fue una oportunidad para lograr que cambiaran”, precisa.
Blanchard dice que ahora quiere tener tiempo para investigar menos temas con más dedicación.
Durante los últimos siete años, “estuve respondiendo mil preguntas, pero no con mucha profundidad. Quiero tomar diez de esas mil y analizarlas más a fondo”. Uno de los temas que planea estudiar son las diversas medidas que los países pueden utilizar para controlar y moldear los flujos de capital. 
En una entrevista con el Boletín del FMI, Blanchard habla sobre varias cuestiones económicas mundiales, el papel del FMI en la promoción de la estabilidad económica y financiera, y su experiencia en el candelero como Economista en Jefe de la institución.
Boletín del FMI: Hubo ocasiones en las que usted forzó una nueva óptica intelectual y práctica en el FMI. ¿Cuál fue la reacción dentro y fuera del FMI?
Blanchard: Habría sido intelectualmente irresponsable y políticamente poco sensato fingir que la crisis no nos hizo replantearnos cómo funciona la economía. Habríamos perdido credibilidad. Así que esa nueva óptica se impuso por sí misma.
El mero hecho de que el Consejero Económico o el Departamento de Estudios tengan una perspectiva sobre un determinado tema no mueve mucho las cosas. Un componente fundamental de este trabajo es convencer al resto de la institución, desde la alta gerencia hasta las secciones, o al menos intentarlo, y esa es una tarea difícil. Para tratar a todos los países por igual, el FMI tiene que tener un ideario, que no es fácil de cambiar. No basta con desarrollar ideas; hay que vendérselas al resto de la institución. Eso no ocurre de la noche a la mañana.
Respecto al exterior, lo que me impresionó es cómo expresar un cambio de opinión sin dar lugar a titulares sobre “errores”, “incompetencia del FMI”, etc. Un ejemplo son los multiplicadores fiscales. El hecho de que hubiéramos subestimado el efecto negativo que la consolidación fiscal causaría en el producto no fue un “error” en el sentido en que la gente piensa; es decir, no mezclamos dos celdas en una planilla de Excel. Nuestro cálculo estaba basado en un volumen sustancial de datos, pero esos datos resultaron engañosos en un contexto de tasas de interés cercanas a cero y en el cual la política monetaria no puede neutralizar los efectos negativos de los recortes presupuestarios. Nos llovieron las críticas por reconocer esa subestimación, y no creo que haya sido la última vez. Pero al mismo tiempo creo que el FMI afianzó sustancialmente su credibilidad, y luego empleamos supuestos más sólidos. La experiencia fue dolorosa, pero útil.
Boletín del FMI: Ese replanteamiento también dio lugar a tres grandes conferencias dedicadas a la macroeconomía. ¿Cuáles fueron las principales reflexiones y cuáles son las principales inquietudes? 
Blanchard: Empecemos por lo obvio: la macroeconomía tradicional daba por sentado el sistema financiero. El tratamiento macroeconómico típico de las finanzas era un conjunto de ecuaciones sobre arbitraje, y la presunción era que no había necesidad de mirar qué estaba ocurriendo en Wall Street. Resultó que estábamos muy equivocados.
Pero hay respuestas menos obvias: la crisis financiera plantea la posibilidad de una crisis para la macroeconomía. La práctica macroeconómica se basa en el supuesto de que existen relaciones agregadas más o menos estables, así que no hay necesidad de seguirle la pista a cada persona, empresa o institución financiera; es decir, no hay necesidad de comprender los detalles de la tubería microeconómica. Lo que aprendimos es que esa tubería importa, y que la tubería financiera es especialmente importante: los mismos agregados pueden ocultar graves problemas macroeconómicos. Entonces, ¿cómo estudiamos la macroeconomía?
Como resultado de la crisis, están apareciendo un centenar de flores intelectuales. Algunas son muy viejas, como la hipótesis de Hyman Minsky sobre la inestabilidad financiera y los modelos kaldorianos de crecimiento y desigualdad. Algunas proposiciones que antes se consideraban como un anatema están hoy en labios de economistas “serios”; por ejemplo, el financiamiento monetario del déficit fiscal. Hay quienes atacan algunos supuestos fundamentales, como la separación estricta entre ciclo y tendencia; la histéresis se está poniendo de moda. Se están poniendo en tela de juicio algunas herramientas econométricas, basadas en una visión de un mundo estacionario en torno a una tendencia. Todo esto es positivo.
Por último, el péndulo vuelve a oscilar, alejándose de los mercados y dirigiéndose hacia la intervención del Estado, ya sea a través de herramientas macroprudenciales, controles de capital, etc. La mayoría de los macroeconomistas hoy son decididamente partidarios de la teoría del segundo mejor. Pero este cambio también está acompañado de gran escepticismo sobre la eficiencia de la intervención del Estado.
Boletín del FMI: ¿Cuáles son las inquietudes económicas a más largo plazo? ¿Y cómo afectarán al asesoramiento del FMI en materia de políticas?
Blanchard: Es muy posible que nos encontremos en un período caracterizado por un bajo aumento de la productividad. Puede que nos encontremos en un período de debilidad estructural de la demanda, que requerirá tasas de interés muy bajas. Y una baja tasa de crecimiento sumada a una desigualdad creciente no solo es moralmente inaceptable, sino también sumamente peligrosa en términos políticos.
Al evaluar las políticas, no podemos concentrarnos en el corto plazo; tenemos que mirar a más largo plazo. Y tenemos que darnos cuenta de dos cosas. Primero, esta no es nuestra especialidad, y tenemos que trabajar con otras instituciones como la OCDE y el Banco Mundial. Segundo, las soluciones mágicas no existen: tenemos que asumir con realismo qué reformas estructurales son políticamente viables y qué es lo que pueden lograr dentro de lo razonable.
Boletín del FMI: En base a su interacción con las autoridades, ¿le parece que el FMI obtendría mejores resultados como asesor confidencial de confianza o como protagonista en escenarios públicos nacionales e internacionales?
Blanchard: Creo que puede y definitivamente debe ser ambos. En Perspectivas de la economía mundial (informe WEO, por sus siglas en inglés), en el Informe sobre la estabilidad financiera mundial (informe GFSR, por sus siglas en inglés) y en otros documentos de supervisión, el FMI debe establecer claramente las implicaciones de las principales alternativas de las políticas. En la evaluación bilateral de la economía de un país —lo que llamamos las Consultas del Artículo IV—, debe traducir proposiciones generales en asesoramiento concreto en materia de políticas. En algunos temas, quizá tenga sentido plantear las cosas en forma privada, al menos al principio. Pero a veces hacerlas públicas es la única manera de iniciar un diálogo sustancial.
Para dar un ejemplo conocido, creo que en el contexto de las negociaciones del programa de Grecia, tenía sentido propugnar el alivio de la deuda primero en privado. Así procedimos. Y cuando sentimos que nuestro argumento no encontraba eco, lo dimos a conocer públicamente. Habría sido un error hacerlo público desde el comienzo, o no hacerlo público nunca.
Boletín del FMI: ¿Cómo evolucionará el papel del FMI, especialmente si hay menos crisis?
Blanchard: Creo que los papeles tradicionales del FMI —supervisión, programas de ajuste, suministro de liquidez y asistencia técnica— seguirán siendo adecuados en el futuro.
Supervisión. “Supervisión” es una palabra horrible, pero detrás hay algo tremendamente importante. El FMI está en una situación ideal para estudiar y describir las interacciones entre las economías. Está idealmente ubicado para definir —o, como mínimo, sugerir— reglas de juego internacionales. Dadas su vasta experiencia con los países y la profundidad de la información que maneja, es la institución ideal para llevar a cabo trabajos fundamentales sobre la macroeconomía de las economías abiertas. Un ejemplo es el trabajo sobre los flujos de capital que realizamos en los siete últimos años.
Programas de ajuste. Su diseño mismo necesita ajustes… Teniendo en cuenta que la posición externa bruta en activos y pasivos de los países está creciendo, no es posible que gran parte de los fondos de los programas se destinen a pagarles a acreedores a corto plazo. Las reformas que está analizando el FMI son realmente importantes, entre ellas cabe mencionar el uso más generalizado de la opción de reprogramación de la deuda y la eliminación de la exención sistémica.
Suministro de liquidez. Nuevamente, las posiciones brutas en activos y pasivos crean un riesgo de interrupciones repentinas de gran magnitud y originan una necesidad de liquidez internacional a escala muy grande. La actual combinación desordenada de líneas de canje de los bancos centrales y programas de liquidez del FMI es un invento extraño. Es necesario mejorarla, aunque más no sea para eliminar el papel de los factores políticos a la hora de decidir quién recibe qué. Los dos componentes deben estar mejor integrados, e integrados con acuerdos regionales.
Asistencia técnica. En mis siete años en el FMI, me impresionó lo invalorable que pueden ser nuestra asistencia técnica y nuestras actividades de fortalecimiento de las capacidades. Dados sus conocimientos y la estrecha relación que mantiene con los miembros, el FMI es la institución ideal para brindar asesoramiento, desde cómo diseñar un régimen de metas de inflación hasta cómo mejorar la recaudación tributaria. Sería bueno ampliar esta dimensión.
Boletín del FMI: ¿Cómo debe compaginar un consejero económico las obligaciones de vocero del FMI y el papel de académico e investigador que genera nuevas ideas, especialmente cuando chocan con la ortodoxia institucional?
Blanchard: A mí no se me planteó ese problema. En siete años, jamás sentí que tenía que soslayar o diluir una postura, o defender algo en lo que no creía. Me imagino que de lo contrario me habría ofrecido a dimitir.
Los que esperan que desnude el alma cuando me vaya del FMI se van a llevar un chasco. Todo lo que hay que decir, ya lo dije.
  Boletín del FMI: No se muda muy lejos. ¿A qué se va a dedicar          principalmente en el Peterson Institute?

 Blanchard: Quiero volver a la investigación de algunos temas concretos.  Durante siete años estuve respondiendo mil preguntas, pero no con mucha      profundidad. Quiero tomar diez de esas mil y analizarlas más a fondo.

 Quiero examinar qué ocurrió en Portugal, en Irlanda, en Islandia, en Grecia, y  hacer los análisis a fondo que ninguno de nosotros tiene tiempo para hacer.  Quiero reflexionar más sobre las medidas que los países pueden emplear para  controlar y moldear los flujos de capital. En suma, quiero seguir  “replanteándome la macroeconomía” …