Fidel


"Peor que los peligros del error son los peligros del silencio." ""Creo que mientras más critica exista dentro del socialismo,eso es lo mejor" Fidel Castro Ruz

lunes, 11 de noviembre de 2024

Álvaro Ríos: Argentina desplazará a Venezuela y Colombia como productor de hidrocarburos en 2030


Álvaro Ríos: “La Unión Europea anda perdida en su norte sobre qué quiere hacer con la energía” (Foto Gas Energy Latinamerica)


El gas natural apunta a dominar como la principal fuente energética desplazando al petróleo en un contexto donde cada vez más se adoptan políticas orientadas a controlar o reducir las emisiones de gases contaminantes que están propiciando un cambio climático.

El ingeniero Álvaro Ríos Roca, ex ministro de Hidrocarburos de Bolivia entre 2003 y 2004 en el gobierno de Carlos Mesa, ex secretario ejecutivo de la Organización Latinoamericana de la Energía (OLADE) y director de la firma Gas Energy Latinamerica, es uno de los más importantes promotores en la región de los hidrocarburos gaseosos.

“No creemos que el gas natural es el camino a la transición energética, es la transición energética”, sentencia Álvaro Ríos Roca. “Sin el gas natural no se puede eliminar el carbón que se usa plenamente en Asia, y también en Norteamérica y Europa. El gas natural es el que puede generar una descarbonización principalmente en la generación eléctrica de manera de desplazar ese masivo uso del carbón que todavía tiene el planeta”, agrega.

-¿Cuáles son las ventajas que ofrece América Latina para impulsar los proyectos de gas natural?

- Hay mucho gas natural en América Latina, es abundante, limpio y cuenta con infraestructura para transportarlo. Por eso espero que algún día los venezolanos puedan mandar gas natural a Colombia porque están importándolo muy caro que les hace mucho daño, mientras que en Venezuela se podrían generar divisas utilizando una infraestructura existente.

Adicionalmente, América Latina mayoritariamente cuenta con una una matriz energética limpia. No funciona en base a carbón, no es sucia y nuestro consumo per cápita es básico comparado con Norteamérica y pocos países de la región usan carbón como es el caso de Chile y Colombia. En la región, la generación eléctrica utiliza agua y gas natural mientras que para el transporte, si bien utilizamos los combustibles fósiles se avanza en el uso de gas natural.

-¿El gas natural tiene aplicación en el transporte aéreo con el fin de avanzar en los planes de descarbonización?

-El gas natural no solo tiene aplicación en la energía eléctrica, sino también en el transporte como está ocurriendo en Chile y Perú, donde se está construyendo una red de transporte con GNL (líquidos de gas natural) y toda una cadena para atravesar los dos países para una conexión con camiones que funcionan con gas natural. También muchos barcos están funcionando con gas natural y lo mismo se puede hacer con la aviación en estado líquido.

-Tomando en cuenta el caso de su país: Bolivia, que afronta problemas en la producción, ¿qué políticas han sido perjudiciales para el desarrollo de proyectos de gas natural?

-Lo que no funciona en América Latina es cuando un país cierra sus puertas a la inversión privada. Creo que puede coexistir la inversión estatal con la privada. Lo que ha pasado en el caso de Bolivia es que hace 25 años, fruto de una apertura al sector privado con reglas claras, seguridad jurídica y un mercado de gas natural en Brasil y un gasoducto que logramos estructurarle el financiamiento, vino mucha inversión en exploración y se descubrieron cerca de 20 trillones de pies cúbicos de reservas probadas. Luego de eso, a los bolivianos nos entró lo que se llama “borrachera del gas” y comenzamos a cambiar las reglas del juego, elevar impuestos, nacionalizar empresas, tomarlas militarmente, y las reservas se han venido usando, se ha exportado por más de 20 años a Brasil y 10 años a Argentina. Todo lo que no es renovable se agota y las reservas bolivianas están ahora en un nivel de 2 trillones de pies cúbicos mientras que la producción ha caída de 62 millones a 28 millones de metros cúbicos entre 2014 y 2024. Al paso que vamos, para el año 2028, casi seguro que tendremos que importar gas natural de Argentina. Por otro lado, en este momento en Bolivia tenemos un crónico desabastecimiento de diésel y gasolina y en poco tiempo vendrá el de GLP (gas licuado de petróleo) porque hemos dejado producir debido a que se ha reducido la inversión. Por eso creo que la inversión privada es importante para complementar la pública en materia de exploración.

-¿Cómo se encuentra la infraestructura de gas natural en el resto de los países de América Latina?

-Creo que en el cono sur tenemos una infraestructura bastante bien desarrollada, existen gasoductos que conectan Bolivia y Brasil, también entre Argentina y Bolivia, y entre Argentina y Chile existen 7 gasoductos, al igual que entre Argentina con Uruguay y Brasil. Lo que ha pasado es que el eje de suministro de gas no es Bolivia sino que ahora es Argentina a partir de lo que está aconteciendo en Vaca Muerta.

-¿Eso se debe a las políticas del presidente Javier Milei?

-No diría que eso se le debe al presidente Milei, sino que Vaca Muerta es una obra pujante de los empresarios argentinas y compañías internacionales que han emulado los del shale gas y shale oil de Estados Unidos. Ahora lo que sí está haciendo Milei es complementándola muy bien con nuevas leyes de incentivos para mayor inversión.

-¿Quiere decir que ha habido continuidad pese a los cambios de gobierno de los últimos años en Argentina?

-Hay una continuidad de inversiones y cada vez más llegan equipos de perforación y cada vez hay más fracking, están levantando la producción y para 2030 van a tener entre un millón y 1,4 millones de barriles diarios y podrá superar a Venezuela y Colombia fácilmente. Hay que destacar el compromiso de las empresas argentinas con el país, a pesar de la crisis económica, situación que no es muy amigable para invertir por la macroeconomía, el tipo de cambio y la inflación. Todas esas empresas han hecho grandes apuestas tecnológicas para hacer del shale – tanto para la producción de petróleo como gas- una tecnología que produzca a precios muy competitivos e incluso está buscando proyectarse con exportaciones de GNL.

-¿Cómo afrontar las críticas ambientales que se le hacen al fracking ?¿Ser pragmáticos como el presidente de los Estados Unidos, Joe Biden, quien prometió una agenda ecológica y más bien vemos un incremento en la producción petrolera ?

-Quisiera que todos los latinoamericanos sean como Biden y seamos pragmáticos. Nuestro problema es ser más papistas que el Papa. Vemos lo que está ocurriendo en Colombia, un país que necesita fracking porque no tiene gas natural y tiene que importar GNL licuado. Al mismo tiempo tienen que subir las tarifas, pero no quieren hacerlo mientras que a los ambientalistas les gusta el aire acondicionado, el avión con primera clase y todos los lujos de la vida, pero rechazan al sector de los hidrocarburos que es la principal fuente energética. Es lindo ser ambientalista con lujos de primera mundo.

-¿Puede avanzar el desarrollo del hidrógeno en la región como fuente energética?

-Los latinoamericanos somos como las novelas de Gabriel García Márquez que nos venden vidriecitos de colores cuando intentan introducir en la región el hidrógeno, que cuesta 30 dólares el millón de BTU y la población no puede pagar el hidrógeno.

-¿Qué pasa con fuentes renovables alternas como la solar o la eólica?

-Ambas terminan siendo aspirina para el cáncer y no se puede descarbonizar el planeta con energías eólico y solar. Tenemos que descarbonizar con gas natural en los sectores eléctrico y de transporte.

-¿Qué papel puede tener este Foro de Países Exportadores de Gas?¿Considera que puede ser determinante como la OPEP para la fijación de precios del gas natural?

-Ese es un grupo de tour de paseos. La llamada OPEP del gas no existe porque el gas natural no es un commodity como sí lo es el petróleo y eso impide crear un pool de países productores que se asocien para controlar el precio, la oferta y la demanda. La situación está más en un país como Estados Unidos, donde la producción se maneja por la libre oferta y demanda; o Qatar, que también se rige por el libre mercado. Todo esto de la OPEP del gas es un sueño y una oportunidad para viajar a países desconocidos.

-¿El gas natural que Rusia le exportaba a Alemania o a otros países y que se suspendió los envíos por el conflicto en Ucrania hacia dónde se está dirigiendo?

-Rusia tuvo que reducir las exportaciones definitivamente, pero sigue habiendo comercialización de gas ruso en Europa. Se ha reducido, pero no se ha parado. Los europeos no tienen hidrocarburos entonces deben apostar a otras tecnologías y de allí sale la energía solar o la eólica y ahora el hidrógeno. En cambio, vemos, como China se ha comido a los europeos, que fabrica con carbón baterías de almacenamiento para vehículos, paneles solares. Creo que la Unión Europea anda perdida en su norte sobre qué quiere hacer con la energía y dónde quieren llevarla. Por ejemplo, el fracaso de las energías renovables en España y Alemania es muy notorio. No se puede poner a funcionar a un país con energías intermitentes.

-Ha señalado que Colombia debería comprarle gas a Venezuela, pero todo indica que en eso influye lo político. ¿Cómo ve esa posibilidad?

-Es la mejor alternativa para ambos países. Venezuela tiene muchísimo gas y es cuestión que Venezuela de confianza a los demandantes colombianos, que mayoritariamente son empresas privadas y lo que quieren es seguridad de abastecimiento y el gas natural licuado les da eso. Creo que en Venezuela deben tomar la decisión de delegar que privados operen un campo, que el gobierno cobre la regalía que corresponde y que también sea esa empresa la que opere los gasoductos. Creo que Venezuela puede recibir buenos pagos por concepto de regalías y sacar esa inmensa cantidad de gas natural que hay bajo el subsuelo para alimentar a un país vecino que se va a quedar sin gas natural, afrontará racionamientos y tendrá que importar gas como lo está haciendo desde Estados Unidos, que le resulta más caro si lo hiciera desde Venezuela. Creo que el problema político e ideológico debe ser superado y que se ponga a trabajar el gasoducto que existe entre los dos países. A Venezuela le corresponde generar esa confianza para explotar sus recursos naturales.

-¿Cómo sí parece que ha ocurrido con Trinidad y Tobago?

-Claro. Hay que avanzar en ese norte. En el caso de Trinidad y Tobago, hay la ventaja de que cuenta con plantas de gas natural licuado que se están quedando sin materia prima, existe un buen acuerdo y se está avanzando. Creo que de la misma manera se debe hacer con Colombia. Algún día el hidrógeno costará 3 dólares el millón de BTU, pero ahora está en 30 dólares entonces mientras el hidrógeno avanza seguiremos trabajando con los hidrocarburos porque hay reservas para muy largo plazo, primero se debe reemplazar el carbón e ir avanzando energía solar y eólica, que son fuentes complementarias, pero no son la solución.

-¿No comparte el criterio que la OLADE está centrada en difundir las fuentes renovables y se olvida de la riqueza de hidrocarburos que hay en América Latina?

-Lo comparto totalmente. Si debo decir que yo no creo en lo de la integración energética que promueve la OLADE porque es difícil aprobar un marco común de reglas de juego para que circule la electricidad o el gas natural como sí tiene la Unión Europea con una ley para todos los países. Lo que sí puede ocurrir en la región como está ocurriendo son relaciones bilaterales que son muy beneficiosas como el gasoducto entre Bolivia y Brasil, la relación entre Bolivia y Argentina o la que pudiera tener Colombia con Venezuela. A la OLADE haciéndole caso a los financiadores europeos y más bien es un caos total porque nadie se pone de acuerdo porque incluso está Cuba, hay países con gobiernos de derecha y de izquierda. La OLADE no tiene como integrar esta diversidad de países y funciona porque los europeos la financian para promover el hidrógeno y las energías solar y eólica.

Minuto a minuto: En Cuba no se detienen las labores de recuperación

 En este artículo: Agua, Apagón, Ciclón, Desastres Naturales, Electricidad, Fotografía, Huracán, Minuto a Minuto, Recuperación


Ellos forman parte de esos miles de hombres que trabajan en la recuperación. Foto: CubaSí.

Cinco días han transcurrido desde el paso del huracán Rafael por el occidente del país, que dejó cuantiosos daños en la infraestructura eléctrica, así como en la agricultura y el fondo habitacional. Cubadebate mantiene su cobertura minuto a minuto de las labores de recuperación ante este evento, así como ante los daños causados por el huracán Oscar, que azotara el pasado mes de octubre el oriente del archipiélago cubano.

10:13 - La Habana: Se trabaja en complejas averías en los municipios de Playa, La Lisa, Arroyo Naranjo y Boyeros

La Empresa Eléctrica de La Habana informó que se avanza en las labores de recuperación tras cinco días del paso del huracán Rafael.

Aun cuando ya cuentan con servicio eléctrico más de 823 000 clientes capitalinos, para un 95%, se trabaja en complejas averías en los municipios de Playa, La Lisa, Arroyo Naranjo y Boyeros, donde apoyan las operaciones de rehabilitación 7 contingentes del centro y el oriente del país.

Al cierre de esta nota informativa a 39 aumentó la cifra de hospitales con fluido eléctrico, así como a nueve el número de fuentes de abasto de agua, localizadas en Paso Seco, Palatino, Planta Filtro, Zarza Coca, Cosculluela, Benignos Meireles, San Francisco y Casa Blanca.

Los circuitos de transmisión y subtransmisión ya lograron el 100% de restablecimiento y en los circuitos de distribución primaria se avanza a casi 95%.

La Empresa Eléctrica de La Habana continúa trabajando ininterrumpidamente para restablecer el servicio eléctrico en la capital, refiere la nota.

10:06 - Reinicia el curso escolar en Pinar del Río

El Grupo Temporal de Trabajo para atender la contingencia energética en Pinar del Río ha decidido:

👉 Reiniciar el curso escolar este lunes 11 en todos los niveles de enseñanza en los municipios de Sandino, Guane, Mantua, Los Palacios y Consolación del Sur. El resto de los municipios comenzará el martes12.

🚎 SOBRE LA RECOGIDA DE LOS ESTUDIANTES:

👉 El lunes 11 se recogerá en los horarios y puntos habituales a los estudiantes de las escuelas especiales y de la Escuela Profesional de Arte Pedro Raúl Sánchez.

👉 El martes 12, también en horarios y puntos habituales, el resto de los estudiantes de centros internos.

ℹ️ Subdirectora General de Educación en Pinar del Río, Adriana Ovalle Pradera.

9:11 - Prioridad: Incrementar cobertura de electricidad en Artemisa y llegar a Pinar del Río

Al actualizar la situación del sistema eléctrico nacional y de la marcha del proceso de recuperación de las provincias afectadas por el huracán Rafael, el ingeniero Lázaro Guerra Hernández, director general de Electricidad del Ministerio de Energía y Minas, informó en la Revista Buenos Días que una de las prioridades del día de hoy es incrementar la cobertura de electricidad en Artemisa y llegar a Pinar del Río.

Ya La Habana se encuentra al 95.6% de cobertura de electricidad, Mayabeque al 89.7%, mientras Artemisa solo está al 1.48%; son las provincias las provincias que sufrieron los más los mayores daños por el paso del huracán Rafael, refirió Guerra Hernández.

Lo más importante en este sentido, reiteró, es que ya hoy se comienzan a calentar subestaciones en Artemisa para comenzar a incrementar la cobertura de electricidad y también  llegar a Pinar del Río, que no tiene daños en la red en estos momentos pero aún no tiene sistema eléctrico.

Más información en el parte completo:

9:08 - UNE: Cobertura de electricidad en Artemisa aún muy baja, con un 1.48%

La UNE informó en la red social X que se trabaja fuerte desde bien temprano en la recuperación de las redes eléctricas de esta provincia. Foto: @OSDE_UNE/X.

El director general de Electricidad del Ministerio de Energía y Minas, el ingeniero Lázaro Guerra Hernández, refirió  en televisión nacional que existe un nivel de afectación importante todavía en las provincias afectadas por el huracán Rafael de 353 MW: de ellos 97 MW en Pinar del Río territorio que, si bien no tiene afectación en las redes, no se ha podido llegar hasta este todavía con el sistema eléctrico nacional.

“Ya el sistema está en en la provincia de  Artemisa, no en la subestación de Mariel donde ya teníamos sistema, sino que ya se pudo llegar a la subestación de Artemisa, que es la que da camino a Pinar del Río, por lo que estamos estimando que en el día de hoy podamos llegar a la provincia de Pinar del Río, que es el objetivo fundamental que tenemos en el día de hoy”, explicó.

Explicó que en Artemisa hay 135 MW afectados, es la provincia con mayores daños al servicio; La Habana 100 MW y Mayabeque 21 MW.

Si bien se ha llegado al municipio de Artemisa, todavía la cobertura de electricidad en la provincia es muy baja, con un 1.48% de cobertura. Todavía se está trabajando en la red de distribución, incluso en el municipio de Artemisa, para poder ya hoy incrementar la capacidad de la cobertura de electricidad en  la provincia.

En ese sentido, la UNE informó en la red social X que se trabaja fuerte desde bien temprano en la recuperación de las redes eléctricas de esta provincia.

Más información en el parte completo:

domingo, 10 de noviembre de 2024

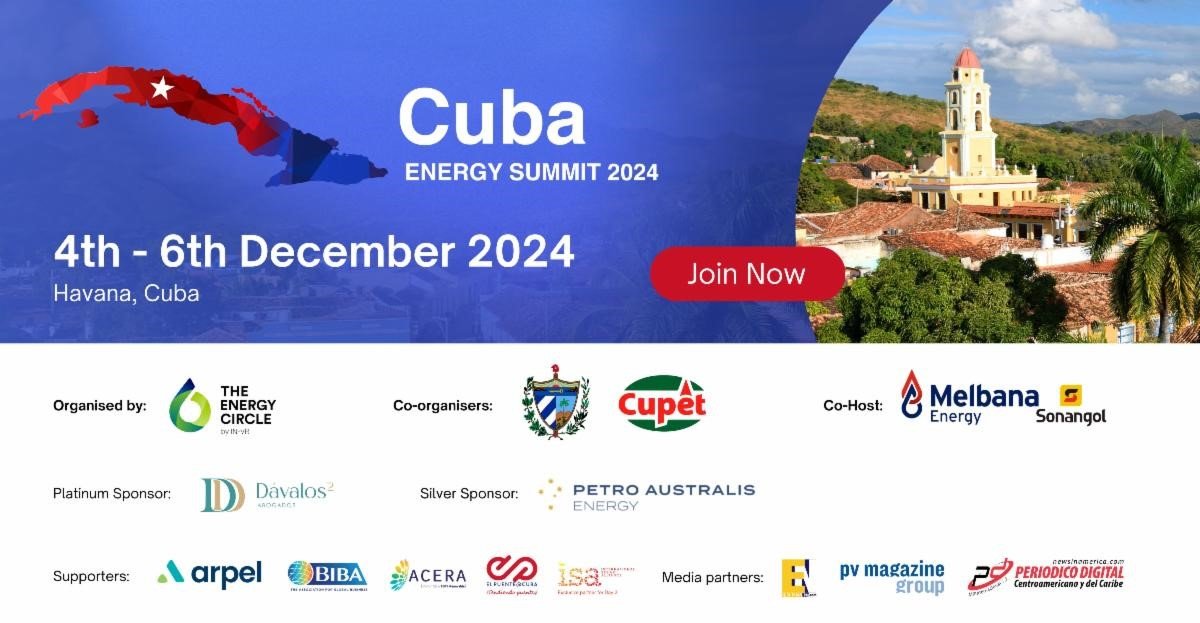
¿Por qué el “mayor productor independiente de energía de Cuba” no es patrocinador ni figura como orador en la Cumbre Energética de Cuba en diciembre de 2024?

 7 de noviembre de 2024

Cumbre Energética de Cuba 

“Únete al futuro energético de Cuba”

Operaciones Upstream, Midstream, GNL y Refinerías, Transición Energética y Energías Renovables: un vasto potencial en uno de los futuros centros energéticos de la región. IN-VR, como socio de Cuba para atraer inversiones y desarrollos en el país, brindará una oportunidad exclusiva para establecer contactos entre el Gobierno, las IOC, las NOC, los proveedores de servicios y los principales tomadores de decisiones de la región. La Cumbre de Energía de Cuba creará una plataforma única para reunir a empresas internacionales y locales de petróleo y gas, funcionarios gubernamentales, empresas de energía renovable, proveedores de servicios y tomadores de decisiones clave de la región. La conferencia proporcionará información detallada sobre el estado actual y los próximos proyectos, el desarrollo potencial y las futuras oportunidades de inversión en el país”. 

CORPORACIÓN INTERNACIONAL SHERRITT

“Sherritt es líder mundial en el uso de procesos hidrometalúrgicos para extraer y refinar níquel y cobalto, metales considerados críticos para la transición energética. La empresa conjunta Moa de Sherritt tiene una vida útil estimada actual de la mina de 25 años y se ha embarcado en un programa de expansión centrado en aumentar la producción anual de precipitados de sulfuro mixto en aproximadamente un 20% del níquel y cobalto contenidos. La división de Energía de la Corporación, a través de su propiedad en Energas SA, es el mayor productor de energía independiente en Cuba con una capacidad de generación eléctrica instalada de 506 MW, lo que representa aproximadamente el 10% de la capacidad de generación eléctrica nacional en Cuba. Las instalaciones de Energas están compuestas por dos plantas de ciclo combinado que producen electricidad de bajo costo a partir de una de las fuentes de energía con menor emisión de carbono en Cuba. Las acciones ordinarias de Sherritt cotizan en la Bolsa de Valores de Toronto bajo el símbolo "S".

Sherritt es líder mundial en la minería y refinación de níquel y cobalto, metales esenciales para la creciente adopción de vehículos eléctricos. Su Grupo de Tecnologías crea soluciones innovadoras y exclusivas para compañías petroleras y mineras de todo el mundo con el fin de mejorar el desempeño ambiental y aumentar el valor económico. Sherritt es también el mayor productor independiente de energía en Cuba”.


Repensando el futuro económico y social: hacia un modelo de tres techos para la sostenibilidad y el bienestar

En un mundo sacudido por crisis ambientales, desigualdad creciente y un modelo económico que parece agotado, surge la necesidad de establecer un nuevo marco de prioridades. Durante el XXIII Simposio de Renta Básica, celebrado en Las Palmas de Gran Canaria el 25 y 26 de octubre de 2024, presenté una pequeña propuesta que aborda estos desafíos a través de la creación de dos nuevos "techos" que complementen el techo de gasto público, sancta sanctorum de la gobernanza económica del actual sistema capitalista:  el techo de sostenibilidad y el techo de dolor. Esta propuesta parte de la idea de que solo mediante una transformación estructural podremos alcanzar un modelo económico y social que garantice el bienestar de todos sin comprometer la capacidad del planeta para que la especie humana y la biodiversidad sobrevivan en el largo plazo.

El techo de gasto público: de la contención a la responsabilidad fiscal y social

En la Unión Europea, el techo de gasto público es una restricción impuesta desde arriba hacia el resto de administraciones nacionales, regionales y locales con el objetivo de evitar un déficit excesivo y un endeudamiento considerado insostenible. Esta medida se basa en la noción de que "la deuda de hoy son los impuestos del mañana", aunque carece de un fundamento empírico sólido que establezca un umbral óptimo de endeudamiento. Investigaciones como las de Reinhart y Rogoff, sugirieron que niveles de deuda superiores al 90% del PIB podrían ser perjudiciales para el crecimiento económico; sin embargo, posteriores análisis revelaron errores metodológicos en estos estudios y ya no hay una evidencia concluyente que avale esta política de contención fiscal estricta​.

La limitación del techo de gasto público ha tenido profundas consecuencias para la economía europea. Por ejemplo, en lugar de invertir en innovación y desarrollo, Europa ha canalizado gran parte de su superávit a economías externas, especialmente a Estados Unidos. Yanis Varoufakis ha descrito a la economía estadounidense como un “minotauro global” que absorbe el capital excedente de otras economías a través de su capacidad de atraer inversión extranjera y emitir deuda en su propia moneda dominante. Este flujo de recursos europeos hacia EE. UU. refleja una dependencia estructural que limita el potencial de Europa para invertir en su propia competitividad, productividad y bienestar social​.

Pero la deuda pública europea tiene otra característica crucial: es mayormente interna, es decir, está en manos de ciudadanos y entidades de la propia Europa, al igual que ocurre en Japón. Este fenómeno, que se denomina la "paradoja del último europeo", significa que, en última instancia, si todos los activos y deudas fueran liquidados, el último europeo tendría una deuda consigo mismo. Esto convierte el problema de la deuda en una cuestión de redistribución más que de sostenibilidad y sugiere que Europa podría aprovechar sus propios superávits para financiar un modelo de desarrollo inclusivo y sostenible​.

El techo de sostenibilidad: un límite innegociable para proteger el planeta

El techo de sostenibilidad se inspira en los compromisos adquiridos en los Acuerdos de París y otros marcos de política climática que establecen límites a las emisiones de gases de efecto invernadero (GEI). No obstante, estos límites son actualmente voluntarios y carecen de mecanismos de sanción en caso de incumplimiento y su reflejo en el Green Budgeting Reference Framework de la Comisión Europea es completamente insuficiente.  Para preservar la habitabilidad del planeta, es urgente implementar un verdadero límite de emisiones que abarque tanto las emisiones directamente generadas por el sector público como las indirectas, y que se aplique de manera integral a todos los sectores económicos, incluyendo el sector privado y el consumo de los hogares​.

Este enfoque implica ir más allá de las políticas ambientales actuales y diseñar un marco que imponga límites precisos a las actividades que excedan la capacidad del planeta. Inspirado en el modelo de la economía del donut (rosquilla) de Kate Raworth, el techo de sostenibilidad representa el límite externo que no podemos sobrepasar si queremos mantener la estabilidad ecológica. Este límite debe desagregarse y bajarse a nivel territorial (empresas, barrios, edificios) e incluso traducirse en presupuestos de carbono personales, lo que incentivará la responsabilidad compartida en la reducción de emisiones​.

La implementación de un techo de sostenibilidad efectivo requiere de normas, impuestos y tasas ambientales que restrinjan o penalicen las actividades con altas emisiones de GEI. Estos mecanismos normativos y fiscales no solo incentivarán prácticas más sostenibles, sino que también reducirá la presión sobre los recursos naturales y deberían limitar el consumo excesivo que caracteriza a los sectores con mayor concentración de riqueza​.

El techo de dolor: garantizar el bienestar mínimo en una sociedad equitativa

El otro nuevo componente de esta propuesta es el techo de dolor, que representa un límite social mínimo por debajo del cual ninguna persona debería caer. A lo largo de los últimos años, las políticas de ingresos mínimos, como el Ingreso Mínimo Vital (IMV) en España, han fallado en su misión de erradicar la pobreza debido a su complejidad administrativa y a sus restricciones de acceso. Se ha generado además lo que se denomina demanda del fracaso[1]: los costos ocultos asociados a un sistema que no logra cumplir su propósito y que resulta en reclamaciones, trámites burocráticos y gastos administrativos sin mejorar la cobertura social​, además de los costes personales y sociales de quienes aun pudiendo recibir la ayuda no logran acceder a ella.

La renta básica universal emerge como una solución para abordar este problema. Al eliminar las condiciones restrictivas y la carga burocrática asociada, la renta básica proporciona un nivel de seguridad económica que asegura que ninguna persona se vea forzada a vivir en condiciones de extrema necesidad. Este techo de dolor ofrece una red de protección inclusiva y accesible que, en lugar de gestionar el fracaso del sistema, se enfoca en satisfacer las necesidades reales de la población.

La economía del donut como marco para los tres techos

La economía del donut propone un "espacio seguro y justo" para la humanidad, definido por un anillo interior que garantiza las necesidades básicas y un anillo exterior que limita el impacto ambiental. En este contexto, los tres techos —de gasto, sostenibilidad y dolor— representan un marco integrador que redefine los límites y las prioridades de la economía. La renta básica, al garantizar el umbral mínimo de bienestar (asimilable al techo del dolor), se convierte en una herramienta esencial para cumplir el anillo interno del donut, mientras que el techo de emisiones contribuye a asegurar el respeto por el límite externo​.

La financiación de la renta básica puede lograrse mediante impuestos progresivos sobre la renta y el capital, además de impuestos ambientales. Estos mecanismos redistributivos no solo cubrirán los costos de la renta básica, sino que también limitarán el consumo desmedido de energía y recursos y contribuirán a revertir la creciente acumulación de la riqueza en el estrato más rico de la población[2], dirigiéndola a una economía más equitativa y ecológicamente sostenible. Este modelo fiscal permitirá una convergencia hacia un modelo de desarrollo sostenible que priorice el bienestar social y la preservación del planeta. A diferencia del endeudamiento financiero publico y privado, la deuda ecológica no son apuntes contables cancelables en un futuro, sino que es real y afecta a las condiciones de vida de la humanidad de las generaciones que vendrán.

Conclusión: un llamado a la transformación sistémica

El triple techo —gasto, sostenibilidad y dolor— es más que una propuesta económica; es una llamada a la acción para reestructurar nuestros valores y prioridades. El techo de gasto, en lugar de ser una limitación contable, debe condicionar las inversiones públicas a la consecución de los techos de sostenibilidad y dolor. Esto implica destinar recursos a garantizar un mínimo de bienestar y a evitar la degradación ambiental, y no simplemente limitar el déficit.

La implementación de estos tres techos requiere una voluntad política decidida y un marco regulador que establezca los incentivos necesarios para una transición justa. A nivel macro, el techo de gasto debería guiarse por los otros dos techos, promoviendo una economía que proteja a sus ciudadanos de la inseguridad económica y respete los límites del planeta. En última instancia, esta estructura no solo redefine el papel del Estado, sino que también ofrece una visión alternativa de una sociedad en la que el bienestar no depende de la acumulación de riqueza, sino de la garantía de derechos compartidos ahora y en el futuro.

Es hora de que tomemos en serio la construcción de un modelo económico que respete los límites planetarios y asegure el bienestar de cada individuo, hoy y en el futuro, y no haga depender el bienestar de la población más vulnerable de las migas de un crecimiento depredador que lleva a la destrucción del planeta. Desgraciadamente, y solo tres días después de la finalización del Simposio y mientras redactaba este escrito, la catástrofe de la DANA ha puesto en evidencia las consecuencias de superar el techo de sostenibilidad y de cómo es necesario replantear el techo de gasto y ponerle un techo al dolor (al menos por la parte material, el dolor emocional por la pérdida de vidas es irrecuperable).  La renta básica, como pilar de este enfoque, representa una oportunidad histórica para garantizar una sociedad más justa y resiliente, donde el progreso no se mida en términos de crecimiento desmedido, sino en la capacidad de ofrecer un presente y un futuro digno a todos.


[2] Un estudio de como financiar una renta básica a nivel europeo con impuestos ambientales y sobre los más rícos se puede encontrar en https://ideasforeurope.eu/activity/publication/a-european-universal-basi...


economista, miembro de la Red Renta Básica y de la Asociación Revo Prosperidad Sostenible.
Fuente:
www.sinpermiso.info, 10-11-2024

PRESENCIA DE CANADA EN FIHAV-2024 REAFIRMA UNA RELACION DE AMISTAD Y COLABORACION DE 80 AÑOS.

Por Dr Jose Luis Perelló

Las relaciones entre Cuba y Canadá se remontan al siglo XVIII, cuando barcos procedentes de las provincias canadienses con costas en el Atlántico comerciaban y hacían trueques de bacalao y cerveza por ron y azúcar. La primera misión diplomática de Canadá en el Caribe se estableció en Cuba en 1945. En 1959, Canadá reconoció al gobierno de Cuba. En marzo de 2025 acogeremos el 80 aniversario de las relaciones diplomáticas Canadá-Cuba.

La relación de Canadá con Cuba, está basada en un compromiso con el diálogo abierto, la cooperación y el avance del comercio y las inversiones; lo que se reafirma con la presencia en la 40 edición de la Feria Internacional de La Habana (Fihav-2024). El enfoque de Canadá es el de relacionarse, sin restricciones, con todos los elementos de la sociedad cubana: el gobierno, el sector de negocios, las organizaciones no gubernamentales y la sociedad civil.

Cuba es el principal mercado de Canadá en el Caribe/Subregión de América Central y es el mayor mercado de exportación en esa región. Canadá es la segunda fuente de inversión directa en Cuba con una importante inversión en minería, energía, petróleo y gas, y algunas inversiones en energía renovable, agricultura/equipo pesado y Turismo.

Es conocido que el turismo canadiense ha constituido a partir de los años 80 del siglo XX, el principal emisor de visitantes internacionales hacia Cuba. En 1985, cuando la Isla recibió 243.026 turistas internacionales, 40.727 procedían de Canadá.

Para los cubanos, Canadá es algo más que esa nación que comparte una larga frontera con un solo país: Estados Unidos. Es territorio de aborígenes cercanos al círculo polar, con descendientes de colonos británicos y franceses prerrevolucionarios, junto a muchos latinoamericanos y caribeños francófonos y anglófonos emigrados; asiáticos, chinos y vietnamitas.

Estos últimos años posteriores a la pandemia de covid-19, han mostrado los peores resultados en el desempeño del turismo para Cuba, en que han coincidido fuertes y repetidos fenómenos meteorológicos, fallas del sistema electroenergético nacional y una profundización en la crisis económica y financiera, que atentan significativamente al sector turismo.

Al cierre del mes de octubre de 2024, cuando el acumulado de visitantes internacionales al país alcanzó 1.844.858 visitantes internacionales; como siempre, los turistas canadienses con el 39,4% de participación ocuparon la primera posición con 727.204 arribos.


De esta manera la nación norteña continúa ocupando el primer lugar entre los principales mercados, afirmó el Ministro de Turismo de Cuba Juan Carlos García Granda, durante la inauguración del pabellón de Canadá en la segunda jornada de la 40 edición de la Feria Internacional de La Habana (FIHAV2024), una “muestra más de los estrechos lazos entre nuestros países”, declaró el Ministro.

El titular del Mintur aprovechó el corte de cinta del recinto para dar la “la bienvenida a la nueva embajadora de Canadá en Cuba, la excelentísima señora Marianick Tremblay, y le deseamos muchos éxitos en su misión”, expreso García Granda.

La Embajadora de Canadá en Cuba, Exma Sra. Marianick Tremblay presentó a finales del mes de octubre, las copias de sus cartas credenciales a la viceministra de Relaciones Exteriores Anayansi Rodríguez, resaltando la importancia de las relaciones bilaterales entre Cuba y Canadá, las cuales arriban a su 80 aniversario el venidero mes de marzo de 2025.

LA NATURALEZA PARTICIPO PARA MAL….

Lamentablemente, como consecuencia del paso del huracán Rafael por el Occidente de Cuba, el comité organizador de FIHAV-2024, decidió suspender este evento, por causas de fuerza mayor. El ministro del Comercio Exterior y la Inversión Extranjera Oscar Pérez-Oliva expresó, el reconocimiento a expositores, representaciones camerales y agencias que promueven el comercio; y agradeció a las empresas que ofrecieron su ayuda tras el paso del fuerte huracán.

El ministro Pérez-Oliva explicó que, a partir de la experiencia, se consideró la posibilidad de trasladar la fecha de próximas ediciones, para que esta no coincida con la temporada ciclónica.

China puede vencer la deflación

Por MICHAEL SPENCE, Nobel de Economía ,  PS


Sería fácil hacer un diagnóstico erróneo de los desafíos que enfrenta la economía china y subestimar su potencial de crecimiento a largo plazo. De hecho, los desequilibrios internos y la incertidumbre inducida por las políticas –no un entorno externo hostil– están generando los obstáculos más poderosos para el crecimiento, y estos problemas son totalmente superables.

MILÁN – Desde que comenzó la pandemia de COVID-19, China ha estado experimentando algo desconocido: condiciones deflacionarias. En esta etapa del desarrollo económico de China, el crecimiento potencial del PIB probablemente se encuentre en el rango del 5-6% , pero, en relación con la capacidad productiva, la demanda agregada es demasiado baja para materializar ese potencial.

No es difícil identificar factores que podrían haber debilitado la demanda externa. Las economías desarrolladas, especialmente Estados Unidos, han impuesto aranceles elevados a los productos chinos y han introducido restricciones a la exportación de ciertas tecnologías avanzadas a China. Mientras tanto, las fricciones comerciales más amplias están aumentando, impulsadas en parte por las sanciones impuestas en respuesta a la invasión rusa de Ucrania en 2022. La reelección del expresidente Donald Trump probablemente presagie más restricciones comerciales y de otro tipo, y otro paso hacia el nacionalismo, el unilateralismo y la fragmentación en el sistema global. Esto no es necesariamente un cambio radical en las relaciones entre Estados Unidos y China, aunque los aranceles del 100% lo serían. Sin embargo, la reconstrucción de alguna versión de un orden multilateral parece considerablemente menos probable en el corto plazo.

Dicho esto, China ha llegado a una etapa de desarrollo en la que la demanda interna, no la externa (especialmente en los sectores de servicios no transables), debería representar la mayor parte de la demanda agregada. Con un PIB de 13.000 dólares per cápita, China se ha convertido en una economía de ingresos medios altos que se acerca a la categoría de ingresos altos. Por lo tanto, la parte no transable de su economía debería acercarse al tamaño observado en los países de altos ingresos: dos tercios del PIB.

Esto significa que ni siquiera una demanda muy fuerte de exportaciones chinas, o una fuerte demanda de bienes transables en términos más generales, podría compensar una gran escasez de demanda de bienes no transables. Las barreras al crecimiento chino reflejan principalmente una débil demanda interna agregada, en gran medida debido a una escasez del consumo de los hogares.

Un desempleo relativamente alto, combinado con la incertidumbre sobre las perspectivas de la economía, ha alentado a los hogares chinos –que ya son grandes ahorradores según los estándares mundiales– a redoblar sus ahorros precautorios. Más importante aún, el valor decreciente de los bienes raíces, que representan aproximadamente el 70% de la riqueza de los hogares chinos, tiene efectos negativos significativos sobre el consumo. Como aprendió Estados Unidos después de la crisis de las hipotecas de alto riesgo de 2007-2010, reparar los daños en los balances del sector de los hogares no es una tarea fácil, y mucho menos una que se pueda lograr rápidamente.

La actividad inmobiliaria moderada también ha afectado las finanzas de los gobiernos locales, que durante mucho tiempo han dependido en gran medida de las ventas de terrenos y de los ingresos inmobiliarios. La creciente angustia fiscal de los gobiernos locales agrava las presiones deflacionarias.

Una segunda razón para el déficit de demanda interna de China es la baja inversión en el sector corporativo privado. La débil demanda interna de bienes y servicios finales es un factor subyacente; la pérdida de confianza, arraigada en una falta de claridad sobre la relación entre el sector privado y el gran sector corporativo estatal, es otro. La inversión extranjera directa entrante también ha disminuido, debido a las restricciones comerciales y de inversión y a las tensiones geopolíticas, aunque el impacto en la economía de China es menos significativo.

En el pasado, la inversión pública ha sido un motor importante de la demanda agregada china. Durante las tres décadas de crecimiento muy rápido de China, la formación bruta de capital –gran parte de ella dirigida por el gobierno– ascendió a más del 40% del PIB . Pero los gobiernos locales, con dificultades fiscales, tienen menos margen para realizar los tipos de inversiones masivas que se vieron en el pasado, y una recuperación de la inversión tendría sólo un impacto limitado en el crecimiento futuro. Invertir en exceso sólo para llenar un vacío en la demanda agregada es imprudente, como bien saben los responsables políticos chinos.

Las condiciones deflacionarias actuales pueden resultar desconocidas para China, pero no son del todo sorprendentes. La transición de un modelo de crecimiento impulsado por las exportaciones y la inversión a otro basado en el consumo interno y la innovación supone una transformación estructural fundamental. Sería más sorprendente si todos los componentes de ese cambio estuvieran perfectamente sincronizados.

En cualquier caso, la respuesta política ya está en marcha. Para empezar, el gobierno está aplicando un conjunto de medidas destinadas a estabilizar el sector inmobiliario sin alimentar una nueva burbuja. Por ejemplo, China casi duplicará las líneas de crédito para proyectos inmobiliarios inacabados, a fin de permitir su finalización y proteger a los hogares que han comprado apartamentos con antelación de perder toda su inversión. Como el exceso de capacidad no se puede revertir, la mejor opción es amortizarlo rápidamente.

Al mismo tiempo, el gobierno chino ha estado trabajando para aclarar las funciones de los sectores privado y estatal. Con el tiempo, esto debería restablecer la confianza y estimular la inversión del sector privado (siempre que el mensaje siga siendo coherente). Los esfuerzos recientes para alentar a los sectores público y privado a adoptar una mentalidad más emprendedora también ayudarán a vigorizar sectores de la economía y la burocracia que están siendo frenados por el miedo a cometer errores.

Una evaluación integral de las perspectivas económicas de China no debe centrarse únicamente en sus debilidades. La economía tiene muchas fortalezas importantes, entre ellas un abundante talento científico, tecnológico y empresarial. Esto ya ha contribuido al progreso de China –y, en algunos casos, al liderazgo– en una serie de tecnologías avanzadas, entre ellas la inteligencia artificial, la computación cuántica, los vehículos eléctricos, las baterías, la energía solar y algunas áreas de las ciencias biomédicas y de la vida. Traerá beneficios aún mayores una vez que se aborden los desequilibrios actuales.

China tiene otra ventaja importante: muchas economías en desarrollo no logran materializar su potencial de crecimiento porque las políticas gubernamentales no apoyan el cambio estructural y, en algunos casos, lo resisten activamente. China no tiene ese problema: su gobierno reconoce la importancia de la transformación estructural impulsada por la tecnología y diseña políticas (y dirige la inversión) en consecuencia.

En este sentido, puede considerarse una buena noticia que los obstáculos que enfrenta China para su crecimiento no sean principalmente resultado de un entorno externo más hostil (aunque esto no ayuda), sino que se deben en gran medida a desequilibrios internos e incertidumbre inducida por las políticas, problemas que el gobierno chino tiene la capacidad y la habilidad para abordar. Por ejemplo, un estímulo fiscal centrado en apoyar el consumo puede ayudar a suavizar el proceso de reequilibrio y evitar una espiral descendente que se retroalimente.

Los desafíos que enfrenta China son enormes, pero no insuperables. Con una estrategia política clara y bien orientada, se puede recuperar el impulso del crecimiento en dos o tres años.


Michael Spence, premio Nobel de Economía, es profesor emérito de Economía y exdecano de la Escuela de Posgrado de Negocios de la Universidad de Stanford. Es miembro sénior de la Hoover Institution, asesor sénior de General Atlantic y presidente del Global Growth Institute de la firma. Es presidente del consejo asesor del Asia Global Institute y forma parte del comité académico de la Luohan Academy. Es expresidente de la Comisión de Crecimiento y Desarrollo y coautor (con Mohamed A. El-Erian, Gordon Brown y Reid Lidow) de Permacrisis: A Plan to Fix a Fractured World (Simon & Schuster, 2023).