Fidel


"Peor que los peligros del error son los peligros del silencio." ""Creo que mientras más critica exista dentro del socialismo,eso es lo mejor" Fidel Castro Ruz

sábado, 17 de septiembre de 2022

La Fed debe esperar


NUEVA YORK – La Junta de la Reserva Federal de los Estados Unidos se volverá a reunir los días 20 y 21 de septiembre, y aunque la mayoría de los analistas anticipa otra importante suba de tipos de interés, hay buenas razones para que la Fed ponga en pausa el decidido ajuste de la política monetaria que está llevando adelante. Las subas que aplicó hasta ahora frenaron la economía (el ejemplo más obvio es el sector de la vivienda), pero su impacto sobre la inflación es mucho más incierto.

Por lo general, el efecto de la política monetaria sobre la economía se produce con retrasos largos y variables, sobre todo en tiempos de agitación. Vista la profundidad de la incertidumbre geopolítica, financiera y económica (y en particular respecto de la trayectoria futura de la inflación), lo más prudente es que la Fed suspenda las subas de tipos y espere hasta que sea posible una evaluación más fiable de la situación.

Hay varias razones para una pausa. La primera es básicamente que la inflación ya muestra una marcada desaceleración. El crecimiento del índice de precios al consumidor (IPC, el indicador más importante para las familias) fue cero en julio, y es probable que haya sido cero o incluso negativo en agosto. En tanto, el índice de precios para gastos de consumo personal (otro indicador muy usado que se basa en las cuentas del PIB) se redujo un 0,1% en julio.

Algunos querrán atribuir esta aparente victoria sobre la inflación al ajuste de la política monetaria. Pero ese argumento comete la falacia post hoc ergo propter hoc (dar por sentado que puesto que A sucedió antes de B, entonces A tiene que ser la causa de B) y confunde correlación con causación. Además, los factores principales del comportamiento actual de la inflación tienen poca relación con el freno a la demanda. Restricciones de la oferta provocaron un aumento de inflación, y factores relacionados con la oferta explican la reducción actual.

Es verdad que muchos economistas (incluidos algunos de la Fed) creyeron que las interrupciones de la oferta derivadas de la guerra de Rusia en Ucrania y de la pandemia se iban a superar en muy poco tiempo. Resultó que se equivocaron, pero sólo en relación con la velocidad con que se normalizarían las condiciones. Este error es en gran medida comprensible. ¿Quién hubiera pensado que a la legendaria economía de mercado estadounidense podía faltarle tanta resiliencia? ¿Quién hubiera previsto que sufriera una escasez crítica de leche de fórmula, de productos de higiene femenina y de componentes para la fabricación de autos? ¿Estamos hablando de Estados Unidos, o de la Unión Soviética en sus últimos días?

Además, antes de que el presidente ruso Vladímir Putin empezara a acumular tropas en la frontera con Ucrania el año pasado, nadie podía predecir que habría una importante guerra terrestre en Europa. Y ahora nadie puede predecir cuánto durará, ni cuanto tiempo le llevará a la dirigencia política detener los aumentos de precios que trae aparejados (que en algunos casos sólo son resultado del aprovechamiento especulativo de la guerra).

Pero básicamente, lo que está ocurriendo con la inflación es muy sencillo: muchos de los factores de oferta que provocaron un aumento de precios al principio de la recuperación ahora se están revirtiendo. En particular, el precio de la gasolina conforme al IPC se derrumbó un 7,7% en julio, y hay índices privados que sugieren una caída comparable en agosto. Una vez más, esta inversión de la trayectoria de precios era predecible y estaba predicha; la única incertidumbre tenía que ver con el momento en que ocurriría.

Otros precios siguen una pauta similar. En julio, el IPC núcleo (con exclusión de energía y alimentos) tuvo un aumento bastante moderado del 0,3%, y el índice de gastos para consumo personal con exclusión de energía y alimentos sólo aumentó un 0,1%. Esto sugiere un alivio de las demoras en la importación de bienes (el problema detrás de los anaqueles vacíos y de los trastornos que experimentaron las empresas durante la primera etapa de la pandemia).

Hay datos recientes que respaldan esta inferencia. El índice de presión de la cadena de suministro global que calcula el Banco de la Reserva Federal de Nueva York ha tenido una marcada caída desde el máximo alcanzado a fines del año pasado hasta situarse en un nivel apenas superior al de antes de la pandemia. Los costos de transporte marítimo todavía están muy por encima de los niveles prepandémicos, pero se han reducido casi un 50% respecto de los máximos del año pasado, y es probable que sigan bajando. Los precios de numerosos commodities que experimentaron un gran aumento durante la pandemia y en los primeros meses de la guerra de Rusia cayeron a los niveles prepandémicos. Por ejemplo, el «índice seco» del Báltico se encuentra por debajo de su promedio de 2019.

La industria automotriz también superó los problemas creados por la escasez mundial de semiconductores; según el índice de producción industrial de la Fed, la fabricación de vehículos automotores en julio fue incluso mayor al nivel prepandémico.

Tras un año de recibir malas noticias sobre la inflación y sobre los factores de oferta que la causaron, ahora empiezan a llegar las noticias buenas. Y aunque a nadie se le ocurriría decir que la formulación de política monetaria deba basarse en apenas dos meses de datos, hay que destacar que las expectativas de inflación también se han moderado: tanto el índice de sentimiento de los consumidores de la Universidad de Michigan como la encuesta de expectativas de los consumidores de la Fed de Nueva York comenzaron a mostrar un descenso de expectativas inflacionarias en julio.

La justificación habitual para un ajuste de política de la Fed es que es necesario para evitar un ciclo de autocumplimiento, en el que las expectativas de una mayor inflación por parte de trabajadores y empresas se trasladan a la fijación de precios y salarios. Pero esto no puede suceder cuando las expectativas de inflación están en descenso, como ahora.

Algunos analistas han sugerido que Estados Unidos necesita un largo período de más desempleo para volver a llevar la inflación a la meta de la Fed. Pero sus argumentos se basan en modelos de curva de Phillips estándar, y la inflación actual no se condice con la curva de Phillips (que da por sentado una relación inversa sencilla entre inflación y desempleo). Al fin y al cabo, el pico de inflación del año pasado no se debió a una caída pronunciada y repentina del desempleo, y la desaceleración reciente del aumento de precios y salarios no es atribuible a que haya alto desempleo.

A la luz de los datos más recientes, sería irresponsable que la Fed provoque un aumento deliberado del desempleo, llevada por una fe ciega en que la curva de Phillips sigue siendo aplicable. La formulación de políticas siempre se realiza en condiciones de incertidumbre, y hoy esta es particularmente grande. En momentos en que la inflación y las expectativas inflacionarias ya se están moderando, la Fed debe prestar más atención al riesgo que supone continuar el ajuste: en concreto, el riesgo de hundir a la vapuleada economía estadounidense en la recesión. Debería ser razón suficiente para que la Fed se tome un descanso durante este mes.

Traducción: Esteban Flamini


JOSEPH E. STIGLITZ, a Nobel laureate in economics and University Professor at Columbia University, is a former chief economist of the World Bank (1997-2000), chair of the US President’s Council of Economic Advisers, and co-chair of the High-Level Commission on Carbon Prices. He is a member of the Independent Commission for the Reform of International Corporate Taxation and was lead author of the 1995 IPCC Climate Assessment.

DEAN BAKER Dean Baker is Co-Director of the Center for Economic and Policy Research in Washington, DC.

El turismo mundial tendrá que esperar a 2024 para su completa recuperación


La región Asia-Pacífico será la primera en lograr niveles previos a la pandemia, en 20237 septiembre, 2022

En 2022, el turismo acelerará su recuperación a un ritmo del 43,7% en comparación con 2021 y sumará 10 millones de empleos
Entre 2022 y 2032, la contribución del sector turístico a la economía global crecerá a una tasa anual promedio del 5.8%

Entre los factores que amenazan la recuperación, destaca el incremento de los precios de la energía por el conflicto en Ucrania

El año 2022 se consolida como el de la recuperación turística tras la pandemia de la COVID-19, especialmente tras los elevados índices de ocupación del verano, pero no lograremos todavía los niveles previos a la crisis. Según el Consejo Mundial de Viajes y Turismo (WTTC, por sus siglas en inglés), hasta 2024 no se alcanzarán las cifras de 2019 en todas las regiones del mundo, con una excepción: Asia-Pacífico, que lo logrará un año antes, según explica en su último informe sobre el impacto económico del turismo.

A medida que mejora la confianza de los viajeros, se estima que el turismo acelerará este año su recuperación a un ritmo del 43,7% en comparación con 2021 y sumará 10 millones de empleos. Además, de acuerdo con el WTTC, los datos preliminares del primer semestre de 2022 avalan su previsión de que "es probable que el sector regrese a los niveles previos a la pandemia alrededor de finales de 2023", aunque será claramente en 2024 cuando todas las regiones "se recuperen por completo", añade el análisis.

Quien sí lo hará con claridad en 2023 es la región Asia-Pacífico, ya que según dicho informe, será la primera región que vuelva, ese año, al escenario de 2019, mientras que la actividad turística en Europa no será hasta 2024 cuando su contribución al PIB sobre las cifras previas a la pandemia, con un 4,1%.

En 2019, el turismo suponía el 10,3% del PIB mundial, en 2020 se redujo al 5,3%, ante el cierre del sector por la pandemia, pero consiguió una leve recuperación en 2021, al situarse en el 6,1%


Previsiones del sector para el periodo 2022-2032.

Por tanto, desde 2022 la recuperación del sector irá mejorando cada año. De hecho, el WTTC prevé que, entre 2022 y 2032, la contribución del sector turístico a la economía global crezca a una tasa anual promedio de 5.8%, más del doble del promedio del 2.7% estimado para la economía mundial.El turismo crecerá el doble que la economía mundial en los próximos 10 años


Evolución del Producto Interior Bruto (PIB) entre 2020 y 2025 comparados con 2019.

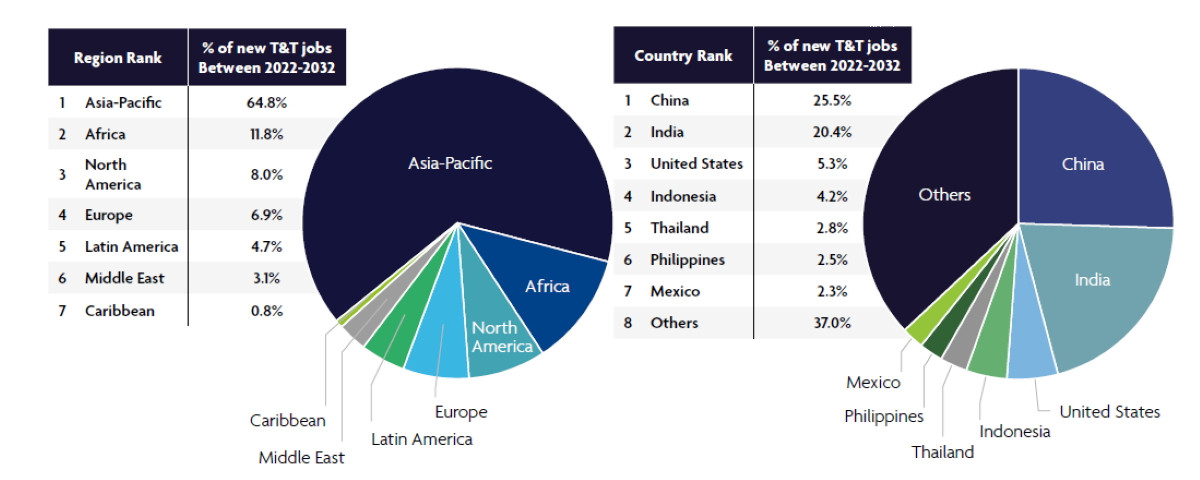
En ese mismo periodo, se prevé que el sector genere 126 millones de nuevos empleos. Gran parte de ellos se concentrarán en la región de Asia-Pacífico (64,8%), especialmente en China (25,5%) e India (20,4%).El turismo creará casi ocho millones de empleos en Europa la próxima década


¿Dónde se crearán 126 millones de nuevos puestos de trabajo entre 2022 y 2032? (click para ampliar la imagen).

“A pesar de un entorno macro desafiante, el sector de los viajes y el turismo se ha recuperado. El mundo, con algunas excepciones, vuelve a viajar. Y estamos viendo un resurgimiento en los viajes de negocios. Durante los próximos 10 años, el crecimiento de los viajes y el turismo superará a la economía mundial”, afirma Julia Simpson, presidenta y directora ejecutiva de WTTC.
Sigue habiendo amenazas

Aunque las previsiones son positivas, no se puede olvidar que sigue habiendo una serie de factores que amenazan la recuperación, según advierte el WTTC.

Por un lado, se mantiene el conflicto en Ucrania que dura ya más de seis meses con graves consecuencias en la economía de la mayor parte de los países. La guerra está interrumpiendo la cadena de suministros e incrementando el precio de la energía, que ha disparado la inflación en muchos países, entre ellos España, en niveles históricos, por encima del 10%, aunque su avance se ha frenado ligeramente en agosto.

Suben los precios y se reducen los ingresos disponibles para las familias en destacados mercados emisores.

El WTTC señala que los efectos de las restricciones del espacio aéreo y el aumento de las tarifas del petróleo podrían encarecer los billetes para viajar

Otro de factor importante es la escasez de personal, que se ha identificado como uno de los desafíos clave para el sector en su camino hacia la recuperación de la crisis sanitaria.

Tras una buena temporada… positivos, ¡pero cautelosos!

Publicada el 16 de septiembre de 2022


Gabriel Escarrer
Vicepresidente Ejecutivo y Consejero Delegado. Melia Hotels

Este septiembre hemos vuelto a la normalidad. No solo por la vuelta al trabajo de la mayoría de nosotros tras las vacaciones de verano, también porque hemos vivido una temporada turística muy positiva. Los datos de la actividad que ha vivido nuestro sector durante este verano nos demuestran la resiliencia del turismo, pues la gran capacidad de recuperación que ha tenido es innegable, y su importancia para la economía.

En España, según datos de Exceltur, esta temporada se ha recuperado el 98% del turismo previo a la pandemia, estimando que se han generado más de 150.000 millones de euros. Y es que como os comentaba en mi última publicación, sobre todo los destinos vacacionales españoles han vivido una clara recuperación este verano, que nos ayudará sin duda a contrarrestar las dificultades que el sector arrastra tras dos durísimos años de pandemia, y los muchos retos que todavía afronta para poder consolidar una recuperación sólida y sostenible.

Si queréis echarle un vistazo a mi artículo, en él identifico las que para mí y para Meliá Hotels International han sido las claves de esta memorable temporada.

Y no solo vemos una recuperación en la hotelería, también de todos los actores del sector turístico. En España, los aeropuertos han recibido esta temporada de verano más de 78 millones de pasajeros, a cuatro meses para cerrar el año. Y, además, está a menos de un 15% de alcanzar los niveles de 2019.

Sin embargo, no debemos echar las campanas al vuelo. Como explica Carlos Garrido, presidente de la Confederación Española de Agencias de Viajes (CEAV), en una entrevista para Hosteltur aun con la satisfacción de estos meses de verano, no debemos olvidarnos de la preocupación que se vive de cara al otoño.

Además, según explica el presidente de la CEAV, los hábitos del cliente han cambiado, se ha retrasado mucho el tiempo medio de realizar la reserva y es una variable que no sabemos cómo se comportará en el último trimestre. Debemos estar atentos también a las tendencias de consumo.

El futuro del turismo, una industria en constante evolución y crecimiento

En España, así como en la mayoría de los destinos turísticos de mayor relevancia mundial, hemos vivido un verano sin igual. Algunos ya lo han bautizado como “el verano de la venganza”, aunque preferiría decir que ha sido el verano de la ilusión por volver a viajar y descubrir el mundo.

De hecho, según los datos de esta temporada, la zona mediterránea y el sur de Europa, destacando, además de España, Grecia, Italia y Portugal, han recibido niveles de turistas incluso superiores a los datos prepandemia.

Si volvemos al caso de España, El Economista recoge en un artículo recientemente publicado que las mayores cadenas hoteleras del país han recuperado este verano los niveles previos a la pandemia. Se ha recuperado la ocupación, las tarifas y también el mix de nacionalidades que nos han visitado. Además, tanto Meliá Hotels International como los demás grandes grupos hoteleros de España, nos mostramos positivos de cara a la recta final del año, tras haber registrado ocupaciones entorno al 90% y un incremento en las tarifas, a pesar del momento económico que estamos viviendo.

En esta publicación podéis ver la visión que las grandes hoteleras tenemos sobre la temporada que hemos vivido, así como la perspectiva que tenemos para los próximos meses y el impacto que esta teniendo la inflación que, aún con una temporada positiva, afecta a nuestra rentabilidad. Os animo a que le echéis un vistazo:

Según el análisis realizado por la WTTC (World Travel & Tourism Council), durante la próxima década el sector turístico seguirá creciendo y aumentando aportación a la economía mundial. Si bien es obvio que hemos vivido unos años difíciles y que continúan surgiendo diferentes problemas coyunturales, el turismo se muestra positivo para afrontar los próximos años con fuerza y resiliencia. A medida que mejora la confianza de los viajeros, se espera que el turismo acelere este año su recuperación a un ritmo del 43,7% en comparación con 2021 y sume 10 millones de empleos. Según estima la WTTC, es muy probable que en 2023 el turismo mundial regrese a nivel prepandemia, aunque será en 2024 cuando todas las regiones se recuperen por completo. Además, a partir de este año el sector continuará mejorando con un crecimiento anual promedio del 5,8% hasta el 2032.

Lo que nos muestra el análisis de la WTTC es que la región Asia Pacífico será la más aventajada en esta recuperación que estamos viviendo, que durante 2023 volverá a los niveles de negocio anteriores a la pandemia. Por nuestra parte, en Meliá Hotels International, seguimos manteniendo un fuerte compromiso en Asia Pacífico, región en la que continuamos creciendo y esperamos seguir aumentando nuestro portfolio. De hecho, este año hemos marcado un nuevo hito de nuestra expansión en Vietnam, donde junto nuestra alianza con Vinpearl hemos sumado 12 hoteles que ya han culminado la transición a nuestra marca. Con ello, nos hemos convertido en la marca internacional con mayor presencia en el país, sumando ya 22 hoteles abiertos en Vietnam.

¿Debemos mostrarnos positivos?

Nuestra experiencia en los últimos años, al igual que ha pasado con otras crisis en la historia, nos demuestra que el turismo es un sector resiliente y que sabe adaptarse a las diferentes circunstancias. Por ello, estoy convencido que el nuestro es un sector en expansión, y seguirá creciendo.

Igualmente pienso que debemos mostrarnos cautelosos, ya que la visibilidad aún es limitada y, sobre todo, para poder tomar las decisiones adecuadas en los momentos oportunos. Atentos a todo lo que sucede en el mundo y a la incertidumbre en la que nos vemos envueltos, pero enfocados en la mejora continua de nuestro sector. Además, hay amenazas que hoy ya se han convertido en realidad, como la inflación que nos ha traído un aumento de costes y, por ende, márgenes más ajustados, pues solo una parte de este incremento de costes puede repercutirse al cliente.

Como os menciono, la inflación es uno de nuestros grandes riesgos ahora mismo, a nivel de empresa y como consumidores. Hace unos días, desde el Banco Central Europeo nos indicaban que tras un verano muy positivo, en gran parte gracias al turismo, se espera una desaceleración de la economía actividad. ¿Las razones? La inflación que frena el gasto, el debilitamiento de la demanda y la incertidumbre.

Nos mantenemos pues, positivos, pero prudentes y preparados

Pero si hay algo que no podemos negar es que viajar, el turismo, es parte de nuestro bienestar y de nuestras vidas: las vacaciones de verano, los viajes para descubrir mundo, incluso los viajes corporativos que también se están retomando. Las ganas de viajar nunca acabarán y esa es nuestra mayor fortaleza. HHC: negritas nuestras

viernes, 16 de septiembre de 2022

Hasta hoy, estrategia cambiaria por debajo de las expectativas


En la columna Compras, luego existes, del 26 de agosto, este autor destinaba entusiastas palabras al inicio, tres días antes, de la compra de divisas en efectivo por personas naturales en los establecimientos de Cadeca.

Expresaba en aquel trabajo que la medida suponía “un espaldarazo para los ciudadanos en función de hacernos por la vía estatal de algún muy discreto nivel de euros, cuando haga falta y le resulte posible al bolsillo. Estos u otra moneda que pueda pasarse a la tarjeta, pues el dólar sabemos no es posible por razones del bloqueo”.

Destacaba que el inicio de la venta en divisas, como parte de la ineludible conformación del mercado cambiario, supone un aliciente que además debe actuar en tanto dique de contención hacia aumentos potenciales del mercado informal. Al menos es cuanto dicta la lógica mercantil, añadía el trabajo.

Pero también alertaba: “El éxito de esta medida, a mi modo de ver, depende del nivel de operaciones de Cadeca y de la existencia diaria de moneda libremente convertible en dichos establecimientos. De lo contrario, nada se haría con que a las pocas horas de abrir el local no quedase nada para vender, pues ahí estaríamos en las mismas”.

Añoraría que otro fuese hoy el escenario y no resultara necesario escribir este texto, mas -hasta la fecha- la medida no ha tenido el éxito esperado, en gran parte porque ocurre justo cuanto sentencia el anterior párrafo.

Aunque quizá sea temprano para valorar, todo sucedió conforme a lo previsto, incluso para quienes conocemos poco de economía: ante la irrupción de una estrategia cambiaria nacida sietemesina (por no contarse con la divisa suficiente para vender, en cantidad y durante todo el día, en las unidades designadas), la contrarrespuesta urgente del mercado informal sería la elevación, aun más, de los gravámenes de las monedas fuertes.

Y, en efecto, así fue. La espiral alcista actual redunda en que al publicarse el comentario las respectivas ventas de dichas monedas ronden los 165 pesos, con todo cuanto ello entraña, no siempre sin una razón económica real, en la elevación de los precios de un amplio espectro de productos, procedan o no de las tiendas recaudadoras de divisas.

No se precisa ser un gurú del sector para inferir que el disparador de la emigración vía Nicaragua conducirá a que en pocas semanas el dólar alcance los 200 pesos.

Más allá de los saldos mucho más favorables que hayan podido registrase en el circuito de aeropuertos, donde se opera bajo otro contexto y códigos, y la solución de determinadas necesidades puntuales a algunas personas naturales (40 o 50 turnos en las Cadecas y topes para la compra no dejan mucho margen para satisfacer a demasiados), en términos globales ciudadanía, el beneficio de la medida, hasta hoy, es bastante limitado.

Probablemente todavía existan algunos ases institucionales por sacar (es algo que muchos esperamos con vehemencia); pero de no ocurrir así el cisma entre la opción estatal, la más favorable por mucho al comprador aunque harto reducida, y la informal alcanzará distancias insospechadas.

El Toque exchange y un apocalipsis de dos centavos. Comentario HHC

 Por: Antonio Rodríguez Salvador


Según El Toque, es decir, la NED (Fundación Nacional para la Democracia) —quien tenga dudas de la relación vaya al sitio Espacio Público—, ellos calculan la tasa de cambio informal en base a datos confiables. Subrayo la palabra confiable, y acudo al diccionario. Confianza: “Esperanza firme que se tiene en algo o en alguien”; “familiaridad o libertad excesiva”;  “pacto o convenio hecho oculta y reservadamente entre dos o más personas, particularmente si son tratantes o del comercio”.

También nos dicen que para el cálculo de dichas tasas usan valores del mercado informal, específicamente la mediana de compra y venta en divisas en grupos de redes sociales y sitios de clasificados. Volvamos entonces a la palabra confianza y hagámonos algunas preguntas: ¿Quiénes son esos que administran grupos de venta informal, y que les generan tanta confianza a los de El Toque? ¿Hay familiaridad o pacto comercial oculto entre ellos? ¿Acaso se puede confiar en quienes no conocemos?

No son capciosas las preguntas: ¿Cómo podemos llegar a un número real promediando precios de oferta, sin tener en cuenta el volumen de ventas reales? ¿Acaso las conocen porque intiman con las personas que allí venden?  Pongo un ejemplo de mediana sin tener en cuenta el volumen de ventas. Supongamos que hay 5 ofertas con 5 precios diferentes: 5, 10, 20, 25 y 30. La mediana en este caso es 20. Ahora bien, supongamos que al precio de 5 se vendieron 20 productos, mientras que del resto, ninguno. (A calidades semejantes, es lógico tratar de pagar menos. ¿O no?). El precio real sería entonces 5, no 20.

Leo en El Toque un reciente artículo. Cito: “En los primeros días de septiembre la tasa de cambio del CUP en el mercado informal llegó a la emblemática marca de 150. Este número, junto a muchas otras experiencias extremadamente difíciles que atraviesan los cubanos en los últimos años, nos transporta a 1993, cuando se vivían los peores momentos del período especial”.

Es obvio que en El Toque tienen problemas con el análisis estadístico. A ver, en 1994 el salario medio en Cuba era de 190 pesos, de modo que si dividimos 190 entre 150 nos da 1,27 dólares por trabajador. Ahora bien, el salario medio en 2021 ya era de unos 3800 pesos, de modo que si dividimos 3800 entre 150 nos da 25,33 dólares por trabajador. ¡Vaya pequeñez de error! Se ha equivocado en apenas el 1994% (casualidad de número). Es el clásico apuntar al Morro y darle a la Cabaña.

“Es obvio que en El Toque tienen problemas con el análisis estadístico”.

Prosigue el economista, y cito: “El gran error ha sido la decisión de perseguir una compra neta de USD en las operaciones de las Cadeca y los bancos. Ello implica sacar USD de un mercado en el que no sobran los USD, faltan, y una evidencia muy clara ha sido su continuado encarecimiento en el mercado informal durante más de dos años. Poco turismo y menos remesas son dos factores fundamentales en este desequilibrio”.

O sea, y enfatizo. Nos dice que poco turismo y menos remesas son dos factores fundamentales en ese desequilibrio. Pero si en el primer semestre de este año el turismo creció un 557% respecto a igual período de 2021, ¿por qué razón desde enero hasta hoy la tasa informal es del doble? Hay algo que no cuadra en el análisis. Súmese que también han aumentado considerablemente las visitas de cubanos residentes en el exterior.

Además, nos dice: “La disposición del sistema financiero de comprar más USD de los que van a vender es sumamente inflacionaria. De esta forma, el mercado cambiario formal se convierte en un emisor neto de CUP, en un momento en el que la economía está inundada de CUP debido a la monetización de los excesivos déficits fiscales”.

Prosigue: “Además, presiona a una mayor depreciación de la tasa de cambio informal (tal y como en efecto ocurrió en agosto y continúa en septiembre) y ello se transmite a los costos de producción y a los precios finales de los productos en los mercados de consumo (el llamado efecto traspaso hacia la inflación)”.

O sea, la culpa de la depreciación del peso se debe a que la medida del Banco Central es… ¿altamente inflacionaria? ¿De verdad? ¿Eso es así?

Veamos. Resulta que la venta de divisa se hace en 37 unidades de Cadeca de todo el país. He estado realizando búsquedas, y en estos primeros días la venta promedio es de unos 7000 equivalentes a dólares, lo cual implica un monto diario de 259 000 MLC. Ahora, fíjense, si dividimos esa cantidad entre 11 millones, tenemos que, como promedio, cada cubano compraría apenas dos centavos de dólar al día. O sea, gasta 86 pesos al mes. Apenas dos libras de malanga, o un caramelito a la semana. ¡Y esa es una medida “altamente inflacionaria”! ¿Es eso lo que provoca, “por el llamado efecto traspaso hacia la inflación”, la elevada depreciación del CUP?

Es ridículo, una tomadura de pelo ese artículo. El final, por supuesto, ya aburre: más de lo mismo. Proponen “cambios en el modelo de socialismo burocrático y la persistente apuesta por el monopolio de la empresa estatal”. O sea, privatizar, aunque también pudieron decir: volver al año 1958, lo cual es más coherente y honesto con lo que en verdad quiere la Agencia Central de Inteligencia para Cuba.

(Tomado de La Jiribilla)

Comentario HHC:  Muy bueno que se den estos debates. Hay tres aspectos que quiero señalar:

1- El estado fijó la tasa de cambio de compa- venta en divisas teniendo en cuenta como referencia la INFORMAL. De facto la validó.
2- Nadie sabe a ciencias ciertas la cantidad de divisas que se vende en el mercado informal, por lo que el costo de oportunidad más la especulación debe estar influyendo en el mismo. Y para colmo el mercado legal , coleros mediante, es abastecedor de divisas del mercado informal a pesar de ese tipo de actividad está penada en nuestro Código Penal.
3- No es posible que 11 millones de cubanos compren, los niños no participan, mas bien el número de adultos existentes y de estos los interesados en participar en ese mercado, que la CADECA debe saber cuántos participan o demandan en ese servicio.

Lo que hay que hacer antes de debatir con el Toque, es combatir la especulación del mercado informal con nuestro código penal, contra los "lidercillos" de ese mercado y confiscando la "mercancía". Ser más eficientes en la compra - venta de las CADECAS, multar a los coleros, si multamos por pisad el césped y garantizar parte de la oferta de productos en MN , con la ganancia que se obtenga.

jueves, 15 de septiembre de 2022

Inversiones. Indicadores Seleccionados. Enero-Junio 2022

Por Humberto Herrera Carles

La Oficina Nacional de Estadística e Información ( ONEI) ha publicado el informe de Inversiones en el primer semestre del 2022 (1).

Lo relevante del mismo, es que nos indica hacia qué sector se está invirtiendo en estos momentos, en las difíciles condiciones que tiene la economía del país. Ya que es la creación de capacidades productivas para satisfacer necesidades una vía para la solución de los problemas existentes. Por lo que el objetivo que se persigue con el presente escrito, es ilustrar, no llegar a conclusiones definitivas, porque esto requiere de otro análisis más abarcador, y no se tiene toda la información requerida.


Tabla # 1  Fuente ONEI

No se conoce si el incremento de las inversiones en el 2022 vs 2021 es real, porque no se indica si son comparables los años, por la Tarea del ordenamiento. Nos concentramos en el 2022.

A la anterior tabla # 1, se agruparon los servicios empresariales, actividades inmobiliarias y de alquiler y se le agregó Hoteles y restaurantes para obtener el monto que se destina al Turismo en el sentido amplio. Se calcularon, el peso específico (%) de cada sector con relación al total invertido , y se organizó de más a menos, obteniéndose la siguiente tabla. 


Tabla # 2: Elaboracion propia con datos de la ONEI

Es evidente que la apuesta es al Sector del Turismo con el 36.4 % (hoteles e inmobiliarias asociadas, etc.). De cara al futuro, puede ser una estrategia acertada, pero en estos momentos es una apuesta arriesgada, ya que no se aprovecha la capacidad instalada, y son miles de millones de dólares invertidos en los últimos 15 años. ¿Cuándo obtendremos los resultados esperados con esas inversiones? Adicionalmente, en los próximos años, si no hay un cambio fundamental como por ejemplo la autorización de realizar turismo a los ciudadanos norteamericanos, algo cada vez más distante y con un bloqueo del gobierno de EEUU, económico, comercial y financiero arreciado, se tendran que destinar partidas importantes de mantenimiento para las habitaciones no ocupadas, o no hacerlo, y es la consecuencia de tantas habitaciones fuera de orden hoy en día. Al tiempo que tecnológicamente se " envejecen" sin ocuparse adecuadamente.

Es importante destacar, en este punto, que el peso de las inversiones por sectores de la economía, tiene un comportamiento similar, en los últimos cinco años. (2). Se ha seguido siendo consecuente, aunque las condiciones desde que surgió la covid, han cambiado drásticamente, y los problemas se han acumulado.


Tabla # 3 Se le agregó a la tabla de la ONEI las columnas total y %. El 2021 el "salto# es por la Tarea Ordenamiento

Prioridades 

I- En las actuales condiciones, lo primero que habría que desarrollar y garantizar es la producción de alimentos, es un problema de supervivencia, con implicaciones políticas, y por tanto de seguridad nacional. Sin embargo, los sectores asociados a esta área, como son: El sector Agropecuario, Pesca, y la industria azucarera, solo se invierten el 4.1 % de las inversiones entre los tres. ¿Esto es suficiente? Evidentemente no. Habría que agregar la parte del sector manufacturero y del comercio que se dedica al área de alimentos, para tener una visión más completa, pero al sector agropecuario, que es el sector determinante, solo se le dedica el 2.6 %. 

II- Lo segundo es la producción (generación) de electricidad, la cual, con el gas y el agua, ocupan el 8.3 % del total de las inversiones. ¿Es suficiente esto?  No parece ante tantos problemas existentes. 

En energías renovables y en particular, en paneles solares fotovoltaicos para casa habitación, debieron ser la prioridad, ya que se consume un 58% de la electricidad generada. Sin embargo, las bioeléctricas (por ejecutar) es la prioridad en las inversiones de las energías renovables, que se obtienen con el aprovechamiento del bagazo de la caña y el marabú. En el sector azucarero en estos momentos las inversiones son solo del 0.8 % del total.  Hay inversiones previstas con la India en parques con paneles fotovoltaicos, y otras, pero no hay fechas de nada o se están incumpliendo.   Si el estado vendiera a la población, a precio de costo o con un mínimo de ganancia, paneles solares fotovoltaicos a crédito, para que sean instalados en las casas, el país ahorraría en la importación de combustible, y mientras más se instalaran, sería más beneficioso para todos. Empezando claro está, por los grandes consumidores, y se pagarían solos. Es lo que están haciendo muchos países. 

 Nótese que las termoeléctricas existentes están en una situación poco favorables a pesar del titánico esfuerzo que se hace. Primero fue agosto, ahora es diciembre donde tendremos mejores resultados y condiciones.

III- El problema del transporte, para que se puedan trasladar pasajeros y mercancías, de modo efectivo y rápido. En esta actividad, está agrupada con el almacenamiento y comunicaciones, que para el transporte de carga los almacenes son necesarios, ocupando un 12.3 % del total de las inversiones. 

 Como se observa, en tres de los problemas esenciales, no los únicos por supuesto, como la salud (con solo el 2.0 % sería la cuarta prioridad), a resolver en el menor plazo, se ejecutaron solo inversiones por el 24.7 % del total (considerando las comunicaciones al no tenerse el desglose), que comparado con lo que se está invirtiendo en el Turismo , el  36.4 %, no parece muy razonable.

¿Es el turismo la locomotora de la economía? Si entendemos por ello el aporte al crecimiento del PIB anualmente, no lo es. ¿Es el sector más eficiente en el indicador, inversiones por % crecimiento de la economía? tampoco lo es.  Es uno de los sectores que más aporta divisas al país, pero incluso no es el que más, actualmente. 

 ¿Podemos esperar incremento de la productividad del trabajo en todos los sectores de la economía si no se garantizan al menos las tres o cuatro prioridades mencionadas, como mínimo?  

La política de inversiones del país requiere de explicaciones fundamentadas para entenderla. Pero a priori, con la información publicada, parece, que hay que reestructurarla a lo que demanda la vida cotidiana, y en función de ella, es que hay que adecuarla. 

(1) http://www.onei.gob.cu/node/14246

(2) http://www.onei.gob.cu/sites/default/files/12_construccion_e_inversiones__0.pdf 


Espejismo de la energía verde: “la civilización se colapsará sin petróleo y gas”, según Elon Musk

14 septiembre, 2022


Dentro de las varias guerras en una en Ucrania, destaca la guerra del gas de la EU/OTAN/Unión Europea contra Rusia (https://bit.ly/3qx6U2y) que intenta esquivar las sanciones catastróficas de Occidente mediante la OPEP del gascon Irán y, quizá, Qatar (https://bit.ly/3RZMMBJ).

Propongo un abordaje de dos ejes: uno conceptual y otro diacrónico. El conceptual versa sobre la dicotomía de la seguridad energética vs la transición energética.

China –líder en renovables en el mundo– maneja su pluralismo energético que adopta cualquier tipo de energía –desde los fósiles, pasando por renovables, hasta plantas nucleares de fusión– sin llegar a la autoemasculación de abolir su seguridad energética. En contraste, Alemania –que padece una severa crisis energética al apoyar a Ucrania y librar una guerra indirecta contra Rusia, que le provee su gas–, abandonó su seguridad energéticaen forma suicida en aras de la quimérica cuan precipitada energía verde del Gran Reset (https://bit.ly/3eOHYRh) y su ideologizada transición energética. Alemania recarboniza (sic) su industria, rectifica su política contra la energía nuclear y opta por la dependencia al gas licuado (LNG) de EU proveniente del gas lutita del fracking –¡lo más contaminante que pueda existir!– 40 por ciento (sic) más caro que el anatemizado gas natural ruso.

La seguridad energética prima a la etérea transición energética que hoy se ha pospuesto varias décadas como consecuencia de la guerra del gas. El Gran Reset –Santo Grial de los fracasados piratas del pasado y globalistas del Foro Económico Mundial de Davos encabezados por el hoy rey Carlos III, el zelote suizo Klaus Schwab y los epígonos de George Soros– pregona la descarbonización, desindustrialización y digitalización biológica/neuronal/farmacológica como nuevo disfraz de la plutocracia ambientalista.

El otro abordaje es diacrónico: ubica el imperativo corto plazo que obliga a la seguridad energética de supervivencia cuando no se puede prescindir de los hidrocarburos ni de la energía nuclear, frente al largo plazo, cuando es probable se haya avanzado en la transición energética de la economía verde y su Gran Reset globalista que abomina las soberanías y oculta el control/comando geoestratégico del Olimpo de la energía global y/o espacial con sus nuevos Prometeos de pacotilla.

El anglosajón Elon Musk, el hombre más rico de la Vía Láctea –268 mil millones de dólares (casi cinco veces el PIB de México)–, advierte que su civilización colapsará sin el petróleo y el gas a corto plazo (¡megasic!). Aquí el lapso clave es el “corto plazo (https://bit.ly/3qwyYDf)”. En una conferencia en Noruega, Musk sugirió que la transición a las fuentes de energía verde tomará décadas y reclamó mayor generación de energía nuclear, ya que las plantas atómicas son las más rápidas para producir energía cuando las soluciones de energía sustentable simplemente no pueden reaccionar instantáneamente para lidiar con la carestía del abasto del gas ruso. Musk exclamó que vamos a necesitar quemar combustibles fósiles durante largo (sic) tiempo y se declaró contra demonizar a la industria del gas y el petróleo.

Dejo de lado la muy polémica definición anglosajona de civilización –con su dolorosa carga del hombre blanco a cuestas– que colisiona con la semiótica de China, India, el mundo islámico y hasta la cristiandad ortodoxa de la etnia eslava. Tampoco explotaré la indeleble definición del escritor irlandés Oscar Wilde, quien comentó ácidamente de que “EU había pasado de la barbarie a la decadencia sin haber conocido la civilización.

Ahora hasta el megaespeculador globalista, copartícipe en el proyecto esclavista del Gran Reset , perora sobre su barbárica civilización. Transiciones energéticas siempre han existido desde que el mítico Prometeo hurtó el fuego a los dioses del Olimpo por lo que fue encadenado en el Cáucaso. Con el avance azorante de la tecnología, algún día otro Prometeo descubrirá la energía ilimitada.


Facebook: AlfredoJalife


Tiktok: ZM8KnkKQn/

A propósito de una proyección estratégica para el azúcar en Cuba

La obtención de resultados que satisfagan las expectativas de la sociedad requiere no sólo de efectividad en los resultados macroeconómicos y el soporte insitucional. La dirección y gestión de los procesos para lograrlos, son también cruciales.


El azúcar fue por siglos un sector baluarte y orgullo de la nación.

Foto: Archivo IPS-Cuba

En días pasados se posteó, en un conocido blog especializado en economía cubana, la proyección estratégica del grupo empresarial Azcuba , misma que aparece en su sitio Web. No pocos comentarios críticos surgieron a raíz del contenido divulgado. No podía esperarse menos, habida cuenta de la importancia para el país de este grupo empresarial y la crisis actual de un sector baluarte y orgullo de la nación por siglos, ahora llamado oficialmente a ser rescatado mediante un programa con más de 90 medidas.

Vale la pena referirse al asunto, desde la experiencia personal en el tema de quien suscribe estas líneas y sólo sobre la base de lo publicado – por demás una limitante- pues lo mostrado pudiera ser sólo una síntesis parcial del plan estratégico del grupo, que en aras de la brevedad, sin embargo, deja de mencionar asuntos relevantes.

Es de esperar también que no haya faltado un análisis a fondo de las tendencias tecnológicas, productivas y comerciales del sector a nivel internacional y la brecha que nos separa de ellas, para evitar la confusión entre deseos y realidades que lastra cualquier esfuerzo de proyección.

El sitio muestra además la misión, visión y valores del grupo, categorías centrales de la dirección estratégica de cualquier organización, sea empresarial o no.

No es posible en tan breve espacio adentrarse en profundidad en este tema. Baste decir que la dirección estratégica resulta una invariante de la gerencia empresarial contemporánea, que incluye la formulación de un concepto que defina a la empresa y el estado al que debe dirigirse (misión, visión y valores), los objetivos o resultados a lograr en un periodo determinado según dicho concepto, y las decisiones estratégicas como cursos generales de acción que permitirían alcanzar esos objetivos.

Y por supuesto, un programa de puesta en práctica con los recursos asociados, la que resulta causa más frecuente de fracaso de estos procesos. Mucha capacitación y asesoría a directivos se ha brindado en Cuba sobre el particular desde hace ya bastantes años.

Se aprecian en este caso notables oportunidades para mejorar sustancialmente las declaraciones expresadas y lo más importante, el proceso mediante el cual se formulan. La declaración de misión del grupo resulta muy extensa y abigarrada, lo que dificulta enfocar la entidad hacia un propósito central y común, su razón de ser, con las características más sobresalientes que

tipifican a la organización. Esa es la esencia de la misión. Se diluyen o no aparecen temas fundamentales para la gestión como la importancia de los trabajadores, de la rentabilidad y la eficiencia, el impacto social de este sector.

En cuanto a la visión, expresión del estado deseado o aspiración compartida de una organización, no se indica explícitamente en qué año deberá lograrse. A diferencia de la misión, más perdurable, la visión, en tanto aspiración, debe siempre acotarse en el tiempo. Cuba se planteó , por ejemplo, la visión de ser libre de analfabetismo… para 1961. En muy pocas palabras y con un gran significado. Y lo logró.

Por otra parte, los valores expuestos, excesivos en cuanto a su número, no aparecen acompañados de sus respectivas definiciones y conductas asociadas, aspectos que, a fin de cuentas, son los que les confieren significado práctico en la dirección, como soportes para la evaluación y control del desempeño individual.En el diseño estratégico no debe faltar la gestión de su valioso capital humano.

Ingredientes necesarios

Las estrategias empresariales deberían incluir temas como las alianzas con otras entidades, las diversas modalidades de crecimiento en productos y mercados (incluyendo los externos), enfrentar la competencia allí donde exista, responder a cambios en los entornos general y de negocios , reforzar recursos y capacidades internas , introducir mejoras sustanciales en la gestión, entre otras acciones.

En pocas palabras y simplificando, las estrategias contienen aquellas opciones que según su impacto, factibilidad y aceptación, permitirían alcanzar la visión y los objetivos de la empresa.

En este caso, se formula un gran objetivo hasta el 2024, donde se mezclan fines y medios para lograrlos, apareciendo en definitiva más de un resultado a alcanzar. Y la relación de proyecciones que lo acompañan, sean objetivos específicos que sustentan el inicial, o se entiendan como las estrategias del grupo, en la gran mayoría de los casos no se acompañan de indicadores o criterios que permitan medir o verificar su grado de cumplimiento.

De esta forma, parece más un listado de intenciones donde es difícil apreciar el grado de tensión que implica alcanzarlas, ni podrán constatarse adecuadamente las mejoras reales alcanzadas. Y entonces, tampoco se podrá medir adecuadamente el desempeño de los implicados en lograrlas, con el riesgo de que al final de la jornada, no se obtengan los resultados que verdaderamente se requieren.

Temas como las inversiones necesarias y sus fuentes de financiamiento, la evolución y diversificación de la cartera de bienes y servicios que el grupo puede ofrecer- dado el enorme potencial de la industria de la caña de azúcar- alianzas con instituciones científicas y empresas nacionales o extranjeras, los encadenamientos con la industria nacional (el sector fue ejemplo en décadas anteriores), la introducción de sistemas certificados de gestión , y especialmente, la gestión de su valioso capital humano – notablemente disminuido en estos años de crisis – no deberán faltar en un diseño estratégico del grupo.

Es de esperar también que no haya faltado un análisis a fondo de las tendencias tecnológicas, productivas y comerciales del sector a nivel internacional y la brecha que nos separa de ellas, para evitar la confusión entre deseos y realidades que lastra cualquier esfuerzo de proyección.

En asuntos vitales para el país y su economía, la obtención de resultados que satisfagan las expectativas crecientes de toda la sociedad requiere no sólo de aspectos cruciales como la salud macroeconómica y la calidad institucional. La dirección de los procesos y de las personas para lograr los resultados deseados, tanto en la administración pública como en el sector empresarial, tiene igual importancia que los dos aspectos mencionados y debe marchar al unísono con estos. (2022)

Massa en EEUU confirma con el FMI el modelo de primarización, concentración y extranjerización

Por: Julio C. Gambina

Sergio Massa, el ministro de economía de la Argentina, se encuentra en Washington con múltiples negociaciones con empresarios, inversores, sobre todo en los negocios estratégicos del modelo productivo argentino, sean los hidrocarburos, especialmente Vaca Muerta, gas y petróleo; pero también con la minería y muy especialmente con los desarrollos presentes y futuros del litio; pero también y por supuesto, potenciando el modelo del agro-negocio de exportación con epicentro en la soja y sus derivados.

Tengamos en cuenta que Massa desembarco en EEUU para negociaciones con el FMI y captar inversiones, pero con el “dulce” que representaba haber concedido un tipo de cambio de 200 pesos por dólar para el negocio de la exportación de la soja, lo que le trajo réditos más que importantes a ese núcleo del poder económico en el capitalismo local.

Con esa medida, se esperaba en los primeros días de la semana pasada obtener unos mil millones de dólares por la venta de soja, y en rigor, en la primera semana lograron unos 2.300 millones de dólares. El objetivo para todo el mes es de 5 mil millones de dólares. Todo indica que el objetivo se cumplirá.

Lógicamente, otros sectores de la producción primaria y secundaria solicitan un tratamiento similar. Es el camino de la devaluación en cuotas o sectorial, en desmedro de los ingresos populares.

Así como hay “dólar soja”, se pretende que haya un “dólar maíz”, por ejemplo. El problema es que la producción de soja se coloca, mayoritariamente, en el mercado mundial. Por ende, no tendría impacto en la inflación local, porque la soja no se consume en el mercado interno.

Con el maíz pasaría algo distinto porque si se consume en el mercado interno y podría impactar en los precios.

Preocupa el tema, porque la inflación del mes que paso, que conoceremos esta semana, va a estar entre el 6% y el 7%, y la inflación anualizada proyectada estará entre el 90% y el 100%.

En ese marco, desde el ministerio de economía se analiza como otorgar concesiones al poder económico, productivo, financiero en función de obtener divisas para fortalecer las reservas internacionales.

Un tema adicional es el costo financiero que tiene ese tipo de cambio especial para la liquidación de la soja. Porque claro, los productores y exportadores de la argentina liquidan sus exportaciones de soja a 200 pesos por dólar y se supone que el banco central paga esos dólares a los exportadores, al tiempo que les permite mantenerlos en el exterior.

Para comprar esos dólares, el BCRA tiene que emitir pesos. Por lo tanto, el éxito por la liquidación de divisas supone una gigantesca emisión monetaria con enorme costo financiero, porque la autoridad monetaria debe esterilizar esos pesos emitidos para cumplir con el acuerdo con el FMI.

El BCRA debe pagar tasas de intereses elevadas para retirar los pesos volcados al mercado. Si bien es deuda en pesos, en tanto mecanismo de crecimiento de la deuda pública interna, condiciona los futuros presupuestos.

De ese modo se condiciona el gasto público social (en educación, salud, salarios estatales) en función de los pagos de la deuda pública, sea de la deuda externa en divisas o de la deuda interna en pesos.

Se sostiene que deber en pesos es mejor que deber en dólares porque es una deuda interestatal. Eso es correcto en general, pero en particular los pagos de intereses de la deuda interna tienen impacto en que gasto público se privilegia: si los gastos por la deuda, o el gasto social, que incluye la educación, salud, vivienda, promoción del empleo o de las económicas regionales.

El FMI aprueba la segunda auditoria

La presencia en Washington de Sergio Massa consolida la política de ajuste y de reestructuración regresiva incluida en el acuerdo con el FMI, fortaleciendo así los lazos de la dependencia y subordinación a la lógica transnacional del capital.

Son elementos que confirma el propio FMI, que en un comunicado con declaraciones de la Directora Gerente del FMI, Kristalina Georgieva, sobre Argentina, se destaca la “fructífera semana de reuniones técnicas presenciales en el marco de la segunda revisión del programa del Acuerdo Ampliado del FMI con Argentina”[1]

Entre los datos positivos que difunde el gobierno y el ministerio de economía (presentados al FMI) está el ingreso de unos tres mil millones de dólares entre préstamos concedidos por parte del BID y del Banco Mundial, los que se han liberado en tanto y en cuanto el gobierno argentino ha otorgado concesiones como el mencionado dólar soja y otros temas que permiten postergar el proceso de devaluación general de la moneda, pero que aceleran el proceso de adecuación del tipo de cambio oficial a lo que requieren los grandes productores, exportadores y especuladores de la economía argentina.

Por ello, la Directora Gerente del FMI destaca que “felicitó” al ministro por “estabilizar los mercados y revertir un escenario de alta volatilidad”, claro que concediendo la principal reivindicación del sector agroexportador de soja, al tiempo que destacó el “compromiso e impulso para lograr las metas del programa—que se mantendrán sin ser alteradas--y los concluyentes avances logrados”, en materia de ajuste fiscal y monetario, como de acumulación de reservas internacionales.

La mención de la Georgieva apunta a la inestabilidad política generada por la corrida cambiaria de las últimas semanas.

Son señales del poder mundial radicado en Washington que le otorgan aire político al gobierno y que más allá del debate entre dolarizar o devaluar, se acelera el proceso del ajuste y el deterioro de las condiciones de vida de la mayoría de la población, algo que se consolida con el dato de inflación que conoceremos esta semana respecto del último mes, que augura una inflación cercana a los tres dígitos.

La transferencia de ingresos que opera vía remarcaciones de precios y la consolidación del programa de ajuste con el FMI, demanda la emergencia de una alternativa política que superen las opciones de gestión del capitalismo.

Buenos Aires, 12 de septiembre de 2022


--
Julio C. Gambina
Presidente de la Fundación de Investigaciones Sociales y Políticas, FISYP
Montevideo 31, 2º Piso CP 1019ABA. Ciudad de Buenos Aires.
Teléfono: (54 11) 4551 6869 / 4381 5574 
Celular whatsapp: +54 9 11 5502 0283
visitá mi blog www.juliogambina.blogspot.com /face - twitter - instagram