Fidel


"Peor que los peligros del error son los peligros del silencio." ""Creo que mientras más critica exista dentro del socialismo,eso es lo mejor" Fidel Castro Ruz

jueves, 9 de enero de 2020

Decenio 2010-2019: Diez aspectos que marcaron la actualización del modelo económico cubano

9 enero 2020 


En los últimos 10 años la economía cubana ha experimentado importantes y profundos cambios. Se trata de la etapa que enmarca el inicio y desarrollo de un proceso complejo y abarcador, que involucra e impacta en todos los ámbitos de la vida del país: la actualización del modelo económico nacional. Cubadebate ofrece un resumen de las principales transformaciones y medidas que aprobó el Gobierno durante este periodo. 

1. Lineamientos socioeconómicos 

En abril de 2011 el VI Congreso del Partido Comunista de Cuba (PCC) aprobó los Lineamientos de la Política Económica y Social para un periodo de cinco años. El documento, sometido previamente a un amplio debate popular, fijó 313 tareas que buscaban, entre otras cosas, dar solución a los desequilibrios macroeconómicos y problemas de eficiencia presentes en la economía nacional. 

Importantes definiciones quedaron refrendadas: 
  • El sistema económico continuará basándose en la propiedad socialista de todo el pueblo sobre los medios fundamentales de producción, donde deberá regir el principio de distribución socialista “de cada cual según su capacidad a cada cual según su trabajo”. 
  • La política económica del Partido se corresponderá con el principio de que sólo el socialismo es capaz de vencer las dificultades y preservar las conquistas de la Revolución. 
  • En la actualización del modelo económico primará la planificación, la cual tendrá en cuenta las tendencias del mercado. 
  • El modelo reconocerá y promoverá, además de la empresa estatal socialista—forma principal en la economía nacional— a las modalidades de la inversión extranjera, las cooperativas, los agricultores pequeños, los usufructuarios, los arrendatarios, los trabajadores por cuenta propia y otras formas que pudieran surgir para contribuir a elevar la eficiencia. 
  • El socialismo significa igualdad de derechos y de oportunidades para todos los ciudadanos, no igualitarismo. 
  • En la sociedad socialista cubana nadie quedará desamparado. 
Cinco años después el VII Congreso del PCC actualizó este paquete de transformaciones. Se añadieron nuevos lineamientos mientras otros fueron ajustados. En total quedaron 274. 

Durante estos ocho años de cambios económicos se han implementado 216 políticas y medidas, de acuerdo con el informe presentado al Comité Central, en diciembre pasado. No pocos señalan la necesidad de imprimirle mayor velocidad a este proceso, a fin de alcanzar —en menor tiempo posible— la meta de una sociedad próspera y sostenible. En cambio, hay quienes opinan que la marcha debe hacerse con cautela. 

Marino Murillo, jefe de la Comisión Permanente para la Implementación y Desarrollo, valoró recientemente que “la compleja situación económica que se ha agudizado en los últimos meses no puede convertirse en un factor para ralentizar esos procesos, por el contrario, exige otorgar mayor impulso a la actualización del modelo económico y social para eliminar las trabas que aún persisten en el desarrollo de las fuerzas productivas y de la eficiencia”.

2. Perfeccionamiento del sistema empresarial 

Desde 2011 el sistema empresarial cubano transita por una nueva etapa de transformaciones que, entre otros propósitos, buscan desatar viejas ataduras, otorgar mayores facultades y lograr más eficiencia y organización. 

La separación de funciones estatales de las empresariales marcó el inicio de los ajustes, con un impacto directo en las estructuras de los principales actores económicos del país. 


Principales transformaciones en el sistema empresarial cubano (Periodo 2011-2019): 
  • Separación de funciones estatales de las empresariales. 
  • Flexibilización del objeto social. Resolución 134/2013 de Ministerio de Economía y Planificación. 
  • Relaciones financieras con el Presupuesto del Estado: 
  • Las empresas dejan de aportar al presupuesto la depreciación y las reservas voluntarias aprobadas en años anteriores. 
  • Se disminuye el impuesto por la utilización de la fuerza de trabajo de 25% a 5%. 
  • Se incrementa del 30% al 50% la utilidad a retener por las empresas después de impuestos. 
  • Se aprueba que las empresas, a partir de las utilidades después de impuesto, cumplidos los compromisos con el Estado y los requisitos establecidos, puedan crear fondos para el desarrollo, las inversiones y la estimulación a los trabajadores. 
  • Se incrementan las reservas voluntarias a constituir, incorporándose la posibilidad de amortizar deudas por préstamos recibidos y se faculta a los directores de empresas a utilizar anticipadamente hasta el 20% de las utilidades retenidas para financiar inversiones. 
  • Se incrementa la distribución de utilidades a los trabajadores hasta el límite de tres salarios medios. 

4. Se eliminan las restricciones administrativas para la formación del salario. Se aprueba la Resolución 17 de 2014, del Ministerio de Trabajo y Seguridad Social, referida al pago por resultados, que luego es sustituida por la Resolución 6 de 2016.

5. En 2019 se aprobaron 28 medidas dirigidas fundamentalmente a incrementar las producciones de bienes y servicios, así como propiciar encadenamientos productivos y capacidad de exportar. 

Pese a las flexibilizaciones, la autonomía continúa siendo un tema que desata opiniones encontradas. En el criterio de expertos y empresarios, las libertades parecen limitarse en el rediseño que sitúa a las empresas bajo el “tutelaje” de las OSDE. Según se informó, estas organizaciones serían revisadas durante el primer trimestre del pasado año para evaluar su efectividad.

Más allá de los desaciertos e inconformidades, en la etapa 2011-2017 los indicadores de las empresas muestran números positivos, de acuerdo con un balance oficial.

3. Ampliación del sector no estatal


Ilustración: Edilberto Carmona / Cubadebate.

Poco antes de la aprobación de los Lineamientos ya se había dado paso a la reapertura del trabajo por cuenta propia, como alternativa de empleo ante el proceso de reordenamiento laboral en el país. Las primeras licencias se entregaron en octubre de 2010, cuando se podía optar por 178 oficios. Más tarde este número se elevó a 181 modalidades, hasta llegar a existir 201 en 2013. 

En la actualidad suman 127, a partir de la reorganización de algunas actividades. 

En este decenio no pocas han sido las modificaciones al trabajo privado, derivadas de experiencias en la práctica de esa forma de gestión y también por indisciplinas y “desviaciones” de lo establecido. No obstante, hay un beneficio incuestionable: creciente es el número de cubanos incorporados al cuentapropismo. 

Datos al cierre de noviembre de 2019:


La autorización en Cuba de las primeras cooperativas fuera del sector agropecuario tuvo lugar a inicios de 2013. En ese año se constituyeron 198. Desde entonces ha sido ascendente su desarrollo, aunque de manera gradual. Todavía su práctica se concibe como un “experimento”. 

Precisamente en 2019 entraron en vigor nuevas normas y se supo que no se crearían más cooperativas, pues la prioridad sería concentrar los esfuerzos en la consolidación de las constituidas, según informó Yovana Vega Matos, segunda jefa del Área de Perfeccionamiento a Entidades de la Comisión de Implementación.

Esta decisión, aclaró la directiva, no significa “dejar de avanzar en el experimento, sino hacerlo de manera coherente, eliminando las desviaciones que han ocurrido para lograr su generalización”.

Las autoridades reconocen que el impacto económico más favorable se muestran en las actividades de la construcción, los servicios personales y técnicos, y en la industria; no obstante persisten restricciones para su desarrollo, como el limitado acceso al mercado mayorista y a los servicios conexos. 

En la actualidad funcionan más de 400 cooperativas no agropecuarias, que agrupan a más de 17 mil socios. Están presentes en 10 sectores de la economía, con ingresos superiores a 6 mil millones de pesos en el año 2018. 

4. Entrega de tierras en usufructo 

A partir del 2008, debido a la situación en general del país y al continuo deterioro de la agricultura, se decide entregar la tierra en usufructo a personas naturales con la aprobación del Decreto-Ley 259. Cuatro años más tarde, al observar los resultados de la implementación de esa política, se opta por otra renovación mediante el Decreto-Ley 300. En 2014 hubo otras modificaciones. 

Se abrieron varias oportunidades, entre ellas la de extender el área otorgada hasta 67,10 hectáreas (cinco caballerías) para las personas naturales que —vinculadas a una Granja Estatal con personalidad jurídica, Unidades Básicas de Producción Cooperativa (UBPC) y Cooperativas de Producción Agropecuaria (CPA)— ya posean tierras, las mantengan en plena producción y cumplan sus obligaciones legales y contractuales.

Por otro lado, se aprobó la vigencia del usufructo de tierras para todas las personas naturales por el término de 20 años, prorrogables sucesivamente por igual término y para las personas jurídicas por tiempo indefinido, siempre que se cumplan las obligaciones pactadas.

5. Inicio del proceso de unificación monetaria y cambiaria 

El Consejo de Ministros de la República de Cuba acordó en 2013 poner en vigor un cronograma de ejecución de las medidas que conducirán a la unificación monetaria y cambiaria. Dos años antes, en los lineamientos, se dejaba claro la importancia de avanzar hacia ese proceso. 

A lo largo de los últimos 6 años se han implementado algunas medidas encaminadas a preparar condiciones para enfrentar este paso, considerado imprescindible a fin de garantizar el restablecimiento del valor del peso cubano y de sus funciones como dinero, es decir, de unidad de cuenta, medio de pago y de atesoramiento.

6. Ley Tributaria 

Con el objetivo de acompañar la actualización del modelo de desarrollo nacional, que concibe la actuación de nuevos agentes económicos, en enero de 2013 entró en vigor la Ley 113 del Sistema Tributario, que derogó la anterior de 1994 e introdujo importantes cambios en la definición de los tributos, así como los sujetos obligados a su pago, los hechos y bases imponibles, los tipos impositivos o cuantías fijas a pagar. 

Con este paso se innovó en cuanto a la posibilidad de que anualmente, en la Ley del Presupuesto del Estado, puedan establecerse modificaciones en el pago de los tributos y el alcance de las personas a quienes se les exige.

La aplicación de este cuerpo jurídico, de manera gradual y bajo el principio de la generalidad, convirtió a los tributos en la principal fuente de ingresos al Presupuesto del Estado.

7. Inversión Extranjera y Zona Especial de Desarrollo Mariel 

En los Lineamientos aprobados en 2011 quedó escrito la necesidad de continuar propiciando la inversión extranjera como complemento del esfuerzo inversionista. Muestra de esa decisión, en septiembre de 2013, el Consejo de Estado adoptó el Decreto-Ley 313 que dispuso la creación de la Zona Especial de Desarrollo Mariel. 

Un año después, en enero de 2014, se inauguró la primera fase de la Terminal de Contenedores, que se ubica en el corazón de esa zona estratégica situada a 45 kilómetros de La Habana. 

Luego, en marzo, la Asamblea Nacional del Poder Popular dio luz verde a la Ley 118 de Inversión Extranjera, lo cual reafirmó la apuesta de Cuba por desarrollar esta actividad como vía indispensable para dinamizar el crecimiento de su economía.

Los Lineamientos actualizados en 2016 también ratificaron ese interés, y añadieron una definición importante: la inversión extranjera no es un complemento —como era vista durante décadas—, sino un factor decisivo, estratégico para el desarrollo. 

A pesar de ser una voluntad manifiesta, el establecimiento de inversión extranjera, tanto en la ZEDM como fuera de ella, no ha avanzado a la velocidad requerida. Trabas burocráticas han frenado más de un proyecto, al tiempo que el bloqueo impuesto por Estados Unidos persiste con su poder disuasivo sobre los posibles empresarios deseosos de negociar con la Isla. 

8. Bases del Plan de Desarrollo y Conceptualización del Modelo Económico

En los nuevos documentos aprobados en el VII Congreso del PCC se precisaron, por primera vez, las prioridades fundamentales para la estrategia a desarrollar a mediano y largo plazo. 

Por un lado la “Conceptualización del Modelo Económico y Social Cubano de Desarrollo Socialista” resume los principios y las bases teóricas que sustentan el proceso de construcción del socialismo en las actuales condiciones de Cuba. El escrito también recoge importantes definiciones acerca de las relaciones de propiedad sobre los medios de producción, la planificación y las relaciones sociales.

Apareció, a su vez, las “Bases del Plan de Desarrollo Económico y Social hasta 2030: Propuesta de Visión de la Nación, Ejes y Sectores Estratégicos”, el cual fija los objetivos principales para iniciar el proceso de desarrollo sostenible del país a largo plazo.

9. Turismo, sector priorizado 

Desde los años noventa, cuando el Periodo Especial, el Gobierno cubano puso su mira en el sector del turismo, que tuvo la responsabilidad de constituir uno de los ingresos más importantes para el país y ayudar a levantar al resto de la economía (en aquel entonces deprimida). Según estimados de especialistas, la industria sin chimeneas aportó más del 10% del crecimiento acumulado de la economía en el período 1995-1998. 

En el último decenio esta apuesta se ha redoblado. Precisamente, en el plan de desarrollo previsto hasta 2021, el turismo resulta uno de los seis sectores priorizados para desarrollar la economía nacional. 

A partir de 2012, el arribo de vacacionistas internacionales a Cuba ha mantenido una tasa de crecimiento promedio del 13 por ciento. En 2014 llegaron por primera vez al destino 3 millones de visitantes. Apenas dos años después la cifra ascendió a 4 millones de viajeros. 

En cuanto a los ingresos, desde 2008 a 2016, las OSDE atendidas por el Ministerio de Turismo no mostraron incrementos significativos. De 2014 a 2016 se logra un considerable ascenso, resultado inferior al experimentado en los dos años siguientes.

10. Incremento salarial y otras medidas económicas

El aumento salarial en el sector presupuestado, el más impactado durante años por las bajas remuneraciones, fue una de las medidas aprobadas en 2019 por el Gobierno cubano, “enfocadas a dar una mayor respuesta a las necesidades de la población y de la economía”.

Con este paso se benefició a un millón 470 mil 736 trabajadores de los organismos de la Administración Central del Estado, los órganos locales del Poder Popular, las organizaciones y asociaciones, con un costo estimado anual de 7 mil 50 millones de pesos. 

También benefició a más de un millón 550 mil personas que reciben pagos por conceptos de jubilación o Seguridad Social..

La medida demandó, para un semestre, gastos de alrededor de 4 mil 300 millones de pesos, que se asumió a partir de reajustes presupuestarios. 

Como parte del paquete de medidas aprobado por el Gobierno cubano para enfrentar la situación económica del país, en octubre de 2019 se autorizó la compra de electrodomésticos, partes y piezas de carros y otras mercancías en divisas convertibles. Otras decisiones respondieron al propósito de potenciar la industria nacional.
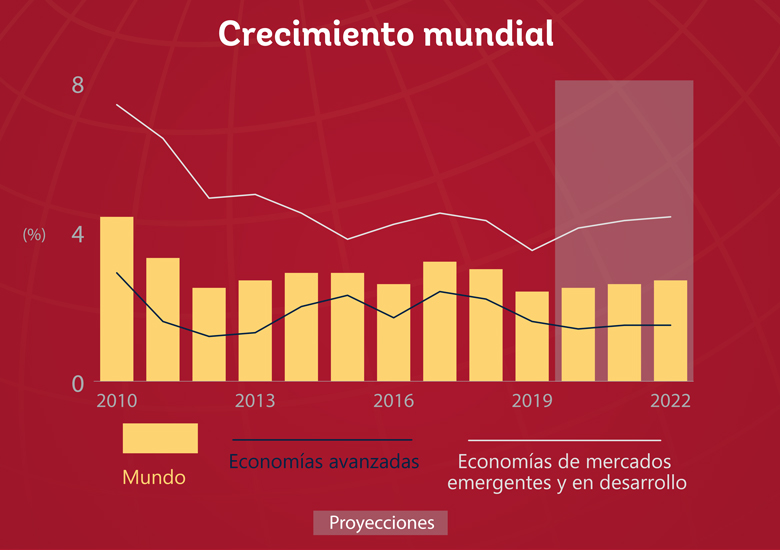
Perspectivas económicas mundiales, enero de 2020: crecimiento lento y desafíos normativos


Un buque de carga vacío navega en el mar. © sergeisimonov/Shutterstock

TITULARES

La economía mundial experimentará un ligero repunte, si todo va bien.

El crecimiento de los mercados emergentes y las economías en desarrollo se acelerará en 2020 debido a que algunas economías emergentes superarán el período recesivo.

El aumento de la deuda y la desaceleración del crecimiento de la productividad plantean desafíos para los encargados de la formulación de políticas.


Esta lenta recuperación se ve amenazada por otras dos tendencias que despiertan interrogantes sobre el curso del crecimiento económico: el aumento sin precedentes de la deuda a nivel mundial y la prolongada desaceleración del crecimiento de la productividad, que debe recuperarse para mejorar los niveles de vida y contribuir a la erradicación de la pobreza. 

Según lo previsto en el informe semestral Perspectivas económicas mundiales del Banco Mundial, este año el crecimiento mundial aumentará un 2,5 %, lo que representa un ligero repunte respecto del 2,4 % registrado en 2019, a medida que el comercio y la inversión se recuperen gradualmente. Se prevé que el crecimiento de las economías avanzadas en su conjunto disminuirá del 1,6 % al 1,4 %, debido principalmente a la persistente debilidad en las manufacturas. 


El crecimiento se desaceleró en 2019, pero se espera que aumente entre 2020 y 2022.

El crecimiento de los mercados emergentes y las economías en desarrollo se acelerará del 3,5 % registrado el año pasado al 4,1 %. Sin embargo, se anticipa que el repunte provendrá mayormente de un pequeño número de grandes economías emergentes que superarán el estancamiento económico o se estabilizarán tras salir de un período recesivo o turbulento. En muchas otras economías, se prevé que el crecimiento se desacelerará mientras las exportaciones y las exportaciones seguirán registrando un nivel deficiente.

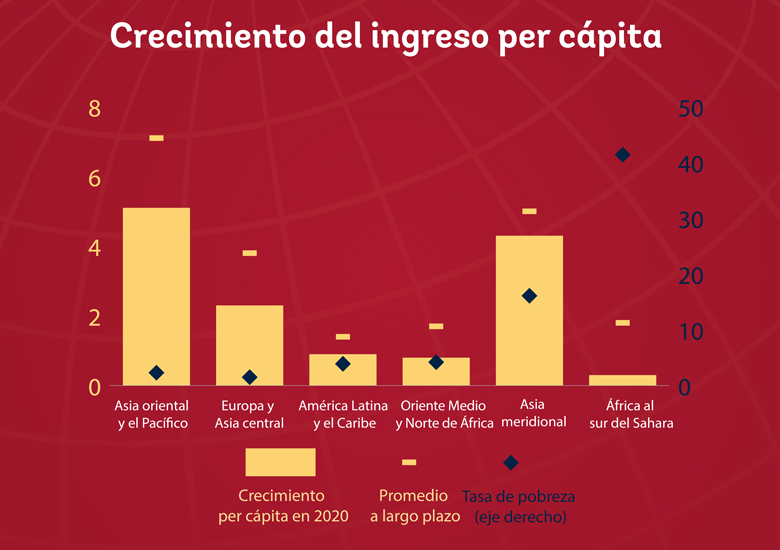
Un aspecto preocupante de la tendencia de crecimiento lento es que, aun cuando las economías emergentes y en desarrollo se recuperen tal como está previsto, el crecimiento per cápita se mantendrá muy por debajo de los promedios a largo plazo y avanzará a un ritmo demasiado lento para alcanzar los objetivos de erradicación de la pobreza. De hecho, el crecimiento del ingreso será más lento en África al sur del Sahara, la región donde vive el 56 % de los pobres del mundo. 


El crecimiento del ingreso per cápita está rezagado respecto de los promedios a largo plazo.

Además, incluso este modesto repunte podría verse alterado por varias amenazas. Podría tener lugar una nueva escalada de conflictos en las relaciones comerciales. Del mismo modo, una desaceleración mayor a la esperada en las principales economías como China, Estados Unidos o la zona del euro generaría amplias repercusiones. El resurgimiento de las tensiones financieras en grandes mercados emergentes —como las que experimentaron Argentina y Turquía en 2018—, la escalada de las tensiones geopolíticas o una serie de fenómenos meteorológicos extremos podrían provocar efectos adversos en la actividad económica mundial.

Oleada de endeudamiento

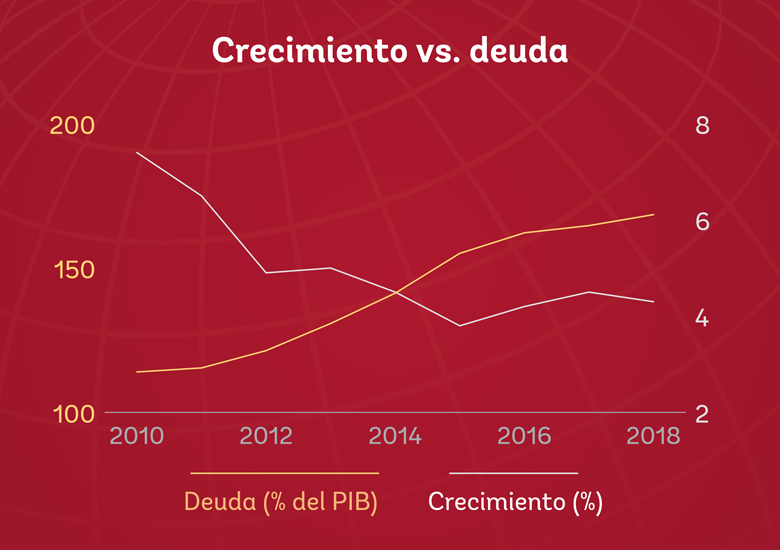
Un aspecto que ensombrece las perspectivas es el hecho de que en los últimos 50 años se ha registrado la oleada de acumulación de deuda más grande, más rápida y más generalizada entre las economías emergentes y en desarrollo. La deuda total entre dichas economías trepó del 115 % del producto interno bruto (PIB) en 2010 a alrededor del 170 % del PIB en 2018. Los niveles de deuda también han aumentado en los países de ingreso bajo luego del marcado descenso registrado entre 2000 y 2010.

La actual oleada de endeudamiento difiere de las anteriores en que se ha incrementado la proporción de tenencias de deuda pública de no residentes en los mercados emergentes y economías en desarrollo, de deuda privada denominada en moneda extranjera en dichos mercados y economías, y, en el caso de los países de ingreso bajo, de los préstamos de los mercados financieros y acreedores bilaterales que no son miembros del Club de París, lo que genera inquietud acerca de la transparencia y la colateralización de la deuda. 


En las economías emergentes y en desarrollo, durante la última década, el crecimiento se ha desacelerado y la deuda se ha incrementado.

El endeudamiento público puede ser beneficioso e impulsar el desarrollo económico cuando se utiliza para financiar inversiones que promueven en desarrollo, por ejemplo, en infraestructura, atención de la salud y educación. La acumulación de deuda también puede servir para estabilizar la actividad económica durante las recesiones.

Sin embargo, las tres oleadas de acumulación de deuda anteriores acabaron mal: incumplimientos en el pago de deuda soberana a principios de los años ochenta; crisis financieras a fines de la década de 1990; la necesidad de importantes alivios de deuda en la década de 2000, y la crisis financiera mundial en 2008-09. Y si bien hoy en día algunos de los riesgos se ven mitigados por las bajas tasas de interés, el alto nivel de deuda conlleva riesgos significativos. Puede llevar a que los países se tornen demasiado vulnerables a las conmociones externas, limitar la capacidad de los Gobiernos para contrarrestar las recesiones con estímulos fiscales y obstaculizar el crecimiento a largo plazo desalentando la inversión privada que mejora la productividad.

Esto significa que los Gobiernos deben tomar medidas para minimizar los riesgos asociados a la acumulación de deuda. La sólida gestión de la deuda y la transparencia de la deuda pueden ayudar a mantener controlados los costos de endeudamiento, mejorar la sostenibilidad de la deuda y reducir los riesgos fiscales. Contar con sólidos regímenes de regulación y supervisión, una gestión institucional adecuada y normas internacionales comunes puede ayudar a contener los riesgos, garantizar que la deuda se utilice de manera productiva e identificar vulnerabilidades desde temprano.
Desaceleración de la productividad

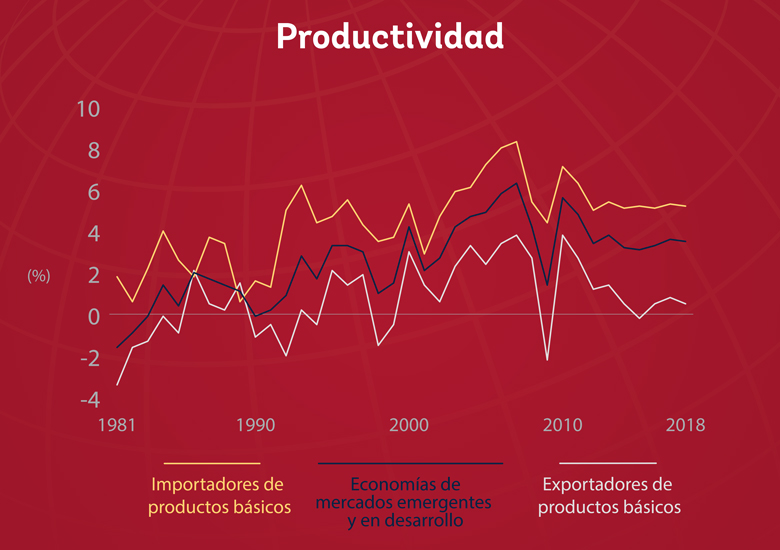
Otro aspecto del ritmo decepcionante al que crece la economía mundial es la desaceleración generalizada del crecimiento de la productividad que se viene registrando en los últimos 10 años. Dicho crecimiento —producción por trabajador— resulta indispensable para elevar los niveles de vida y alcanzar los objetivos de desarrollo.

En esta edición de Perspectivas económicas mundiales se incluye un extenso análisis de las tendencias de la productividad centrado en la manera en que las economías emergentes y en desarrollo se han visto afectadas por la desaceleración de la productividad. Un trabajador de una economía emergente o en desarrollo produce menos del 20 % que un trabajador de una economía avanzada, y en las economías de ingreso bajo esta cifra disminuye al 2 %.


Desde la crisis financiera mundial, se ha registrado una desaceleración generalizada de la productividad en las economías emergentes y en desarrollo.

Entre las economías emergentes y en desarrollo, que tienen un historial de aumentos y retrocesos de los niveles de productividad, la desaceleración que pasó del 6,6 % en 2007 a un escaso 3,2 % en 2015 ha sido la más pronunciada, la más prolongada y la más generalizada hasta la fecha. Dicha desaceleración se debe a la reducción de los niveles de inversión y de mejoras en términos de eficiencia, la disminución de los beneficios derivados de la reasignación de recursos a sectores más productivos, y la desaceleración de los avances en relación con los factores clave de la productividad, como la educación y la calidad institucional. 

¿Cómo se reactiva el crecimiento de la productividad? Las perspectivas para la productividad siguen siendo un desafío. Por lo tanto, se requieren esfuerzos para estimular la inversión privada y pública; actualizar las capacidades de la fuerza laboral para promover sólidos niveles de productividad; ayudar a que los recursos se asignen a los sectores más productivos; revitalizar la adopción de tecnología y la innovación tecnológica, y promover un entorno macroeconómico e institucional favorable al crecimiento. 

En esta edición del informe se analizan otras dos cuestiones: las consecuencias negativas de los controles de precios y las perspectivas de inflación en los países de ingreso bajo. 

Si bien en algunos casos los controles de precios se consideran una herramienta útil para suavizar las fluctuaciones que afectan a bienes y servicios como la energía y los alimentos, también pueden obstaculizar la inversión y el crecimiento, empeorar los resultados de la reducción de la pobreza, y dar lugar a cargas fiscales más onerosas. Reemplazarlos con redes de protección social ampliadas y dirigidas a beneficiarios específicos, fomentando al mismo tiempo la competencia y un entorno regulatorio eficaz, puede ser beneficioso tanto para la erradicación de la pobreza como para el crecimiento. 

Y aunque en los últimos 25 años la inflación ha disminuido marcadamente en los países de ingreso bajo, es necesario seguir tomando medidas para que se mantenga baja y estable. Una inflación baja se asocia con niveles más estables de producción y empleo, mayor inversión, y disminución de las tasas de pobreza. Sin embargo, el aumento de los niveles de deuda y de las presiones fiscales podría poner a algunas economías en riesgo de sufrir disrupciones que podrían generar subas de precios considerables. Para mantener los precios bajo control, es indispensable fortalecer la independencia del Banco Central, establecer objetivos claros para la autoridad monetaria y fortalecer la credibilidad de dicha institución. 

Si bien las perspectivas económicas mundiales para 2020 anticipan una frágil tendencia ascendente que podría verse alterada, existe un alto grado de incertidumbre respecto de las previsiones, debido a la imprevisibilidad que existe en torno a las políticas comerciales y de otro tipo. Si los encargados de la formulación de políticas logran mitigar las tensiones y esclarecer las cuestiones no resueltas en varias esferas, podrán demostrar que el pronóstico estaba equivocado generando un crecimiento mayor que el previsto.

La economía cubana en 2019

Por Ricardo Torres Actualizado Ene 9, 2020

LA HABANA. De acuerdo a los reportes de prensa, el crecimiento del Producto Interno Bruto (a precios constantes) se situará en el entorno del 0,5 por ciento respecto al período precedente. Ello estaría en línea con la estimación que realizó la Comisión Económica para América Latina (CEPAL) de Naciones Unidas. Sin embargo, al cierre del año no se ofrecieron estimaciones precisas, aun cuando estuviesen sujetas a revisión. El propio gobierno cubano había establecido una meta del 1,5 por ciento, pero desde inicios de año la economía se ha visto afectada por numerosos choques negativos, domésticos y externos, que han pesado enormemente en el desempeño del período.

El año comenzó con el impacto de un poderoso e inesperado tornado que afectó severamente la infraestructura en tres municipios de la Capital. Esto en medio de los preparativos para la celebración de los 500 años de La Habana. La respuesta de los ciudadanos y las autoridades fue rápida y efectiva, pero obligó a realizar gastos extraordinarios.
------------------------------------------------------------------------------------
Algunos factores domésticos que incidieron en la economía cubana en 2019

Precios:

Los precios tuvieron una tendencia hacia la moderación durante el primer semestre, aunque en algunos mercados como el transporte se han detectado incrementos, pero solo a partir de información anecdótica. En otros como los alimentos, la dinámica ha tendido a estabilizarse hacia fines de año, después de un primer semestre marcado por la escasez de bienes de todo tipo, pero particularmente ciertos productos alimenticios básicos. Ello determinó que las ventas minoristas se hayan contraído un 8,5 por ciento al cierre del año. Como norma, situaciones de escasez contribuyen a exacerbar las presiones inflacionarias.

Déficit fiscal:

El déficit fiscal se estima superior a lo previsto, ello debido a los incrementos salariales decididos en el verano, y el impacto negativo en los ingresos de menores niveles de actividad económica. El sector no estatal contribuye con casi el 13 por ciento de los ingresos totales, la mitad de ello corresponde al “cuentapropismo”.

Escasez de combustible:

Otro impacto adverso tuvo lugar a partir de la escasez de combustible en septiembre y octubre. La baja disponibilidad ya venía afectando al país por lo menos desde el verano de 2016. Sin embargo, entró en una fase aguda a partir de septiembre, cuando el gobierno se vio obligado a poner en práctica un plan de emergencia para asegurar niveles de actividad mínimos, lo que incluía evitar o reducir al máximo los molestos “apagones”. La causa inmediata tiene que ver con la exacerbación de las sanciones de Estados Unidos, que entraron en una nueva etapa cuando se decidió multar y perseguir a las navieras, aseguradoras y tripulaciones involucradas en el traslado de combustible a la Isla.

Dependencia energética:

A lo anterior se adiciona una dependencia creciente del sector eléctrico del uso del diésel para la generación, sobre todo en los horarios pico. La importación de este portador energético se ha duplicado desde 2012, importándose actualmente el 84 por ciento del consumo, que ha crecido 33 por ciento desde 2013. Este es un caso particularmente complejo, porque ese combustible no tiene otros sustitutos en el transporte pesado y de pasajeros, lo que ha afectado directamente el transporte público (ya insuficiente) y el traslado de mercancías, que a su vez tiene efectos negativos sobre el abastecimiento y los precios. 

Producción nacional de hibrocarburos: 

A ello se suma una tendencia de más largo plazo que da cuenta de la caída de la producción doméstica de hidrocarburos desde 2003, la cual alcanza el 31 por ciento en el caso del crudo y el 20 por ciento en el gas natural. Esto se debe en gran medida al declive de los reservorios y la inexistencia de nuevos yacimientos en desarrollo.

Impactos del racionamiento de energía:

Las medidas de austeridad energética deben haber incidido negativamente en la producción manufacturera, dado que la protección del consumo privado llevó a una reducción más que proporcional de la disponibilidad para grandes consumidores del sector, entre los que se encuentra el cemento y la fabricación de acero. Ello a su vez impacta desfavorablemente sobre planes de alto impacto social, entre ellos el de la vivienda y sectores claves como la construcción.

Turismo internacional: 

El arribo de visitantes internacionales cambió de tendencia abruptamente a partir de junio. Si en el primer cuatrimestre se observaba un incremento, el acumulado hasta noviembre se deja un 8,5 por ciento (360 000 visitantes menos en 11 meses), respecto al mismo período del año anterior. En este resultado concurren varios factores, que habrá que observar con detenimiento. Primeramente, los crecientes obstáculos para los viajes de ciudadanos estadounidenses a Cuba comenzaron a afectar el sector. En el período de análisis se suspendieron las llegadas de cruceros, y a partir del 15 de diciembre se terminan todos los vuelos de aerolíneas de ese país a ciudades del interior de la Isla. Permanecen, de momento, los enlaces a La Habana y los vuelos chárter. Pero hay otros factores de tipo comercial, como la quiebra de Thomas Cook, que reducirá los vuelos desde Reino Unido y Alemania, junto a la recuperación de los destinos de África del Norte y Medio Oriente, que son competidores del área caribeña. Se aprecia cierta recuperación en Canadá, pero las autoridades han incrementado su apuesta por mercados emergentes como Rusia y China.

Zafra azucarera:

La zafra entregó volúmenes superiores del dulce, pero quedó por debajo de lo previsto, al menos en un 12 por ciento. Se estima la producción en poco más de 1,3 millones de toneladas. Las cotizaciones tampoco ayudaron a mejorar los ingresos.

Producción de alimentos: 

Los datos disponibles hasta junio daban cuenta de una evolución desfavorable de la producción de varios bienes agropecuarios, cuyos planes de entregas ya estaban ajustados a una disponibilidad de recursos financieros más limitada. Ello incluye hortalizas como el tomate, con una caída notable de los volúmenes, la carne de cerdo, y el arroz, cuyo cultivo se ha visto afectado por las carencias de insumos. Esta es una situación que en diverso grado también ha afectado a otras producciones.

Telecomunicaciones: 

En 2019 continuaron creciendo los servicios de telecomunicaciones, aunque se mantienen las quejas respecto a la calidad del servicio, su alto costo, y una relativamente menor utilización de estas tecnologías para aumentar la eficiencia de la producción o los canales de comercialización. En el sector no estatal la evidencia es heterogénea, con un grupo de negocios que hacen un uso intensivo de Internet y demandan continuas mejoras en la calidad del servicio. La trasmisión de datos debe soportar también los pagos en línea y el uso de tarjetas magnéticas, pero ello solo se encuentra en las primeras etapas. ETECSA reportó que llegó a seis millones de clientes de teléfonos móviles, más de tres millones acceden a Internet y Nauta Hogar alcanza a 125 mil hogares.

Construcción e inversiones: 

Un sector que debe haber contribuido positivamente al dinamismo económico es la construcción y las inversiones. Por ejemplo, se anunció la construcción de 43 mil 700 viviendas, lo que representaría un 43 por ciento de incremento respecto al año anterior y las labores de reconstrucción del tornado y las actividades asociadas a la celebración de los 500 años de la Capital deben haber representado un impulso en este sentido. Asimismo, tanto las inversiones en el turismo como la instalación de empresas en la Zona del Mariel continuaron a buen ritmo. No obstante, se reportaron problemas en la producción de cemento y otros materiales de construcción, lo que podría restar fuerza al proceso inversionista en el período siguiente.

Salarios: 

Por una parte, se decidió un incremento notable de los salarios en el sector público no empresarial. Los nuevos montos representan un aumento no despreciable para la mayoría de los beneficiados. La medida es difícilmente cuestionable en el terreno social o político. Sin embargo, su éxito depende en gran medida del incremento de la oferta de bienes y servicios en una proporción similar al movimiento de la demanda. La evidencia hacia fines de año es mixta, pero se logró contener una espiral alcista generalizada de los precios.

Dolarización parcial: 

El otro paso se relaciona con la reapertura de tiendas que ofrecen artículos de alta demanda (por el momento, electrodomésticos, motos eléctricas, y piezas de repuesto para autos) que se adquieren directamente en dólares. Es una medida inevitable ante la aguda escasez de divisas y el desabastecimiento generalizado. Se dijo que el objetivo no solo es mejorar el acceso a esos bienes sino utilizar la recaudación para financiar otras producciones industriales que tienen capacidad ociosa.

Depreciación del CUC: 

En las primeras semanas de funcionamiento de estas tiendas lo que se ha observado es un nivel de demanda que excede la oferta y una depreciación del peso convertible (CUC) en el mercado informal de cambio. En junio, estimaciones de Isladata situaban la cotización del dólar en 0,98 CUC (por debajo de la paridad), mientras que en noviembre su precio se situaba en 1,2 CUC por unidad del billete verde. Si bien ambas medidas contribuyen a aumentar el consumo, mejorar la situación de familias de rentas bajas, reducir el desabastecimiento, y canalizar hacia circuitos formales la circulación de divisas en el país; su implementación puede acelerar la irrelevancia del peso convertible y complicar en cierta medida el proceso de unificación monetaria y cambiaria, que sigue siendo un objetivo primordial de la política económica, según han admitido las autoridades.

Transporte: 

Como lamentable ejemplo de la larga lista de experimentos sin concluir está el transporte privado, que ha operado al amparo de varios marcos normativos, los cuales se han saldado con precios más altos y menos oferta. Todos los involucrados permanecen inconformes: choferes, dueños de autos, clientes y Gobierno. Ya se ha adelantado que en 2020 comienza otra fase del experimento, que no el avance hacia la solución de algunos de sus problemas más acuciantes.


----------------------------------------------------------------------------------------

Tampoco hubo muchas buenas noticias en el ámbito externo. El entorno económico internacional fue adverso durante 2019, a partir de tendencias negativas observadas en la economía mundial y aspectos específicos de Cuba.

Este escenario se completa con una desaceleración generalizada en todas las regiones, incluyendo a China; el debilitamiento del comercio por guerras comerciales y otras tensiones; mayor volatilidad en los mercados financieros y el efecto negativo de choques como el Brexit, o las tensiones geopolíticas en Oriente Medio. A lo anterior hay que agregar factores específicos del contexto cubano, como las sanciones económicas de Estados Unidos.
-----------------------------------------------------------------------------------------

La economía cubana y el contexto internacional en 2019

Bajo crecimiento en la América Latina y el Caribe:

En la región, el promedio de incremento del PIB, fue del 0,1 por ciento, el menor desde la crisis de 2009. Cinco países reportaron crecimiento negativo, mientras que otros ocho se ubicaron en el umbral del 1 por ciento.

Deterioro de relaciones con varios países latinoamericanos: 

La protesta social en América Latina ha afectado a países como Chile, Ecuador y Bolivia. Se han deteriorado las relaciones con países de la región latinoamericana a partir de procesos internos de diversa naturaleza, que han determinado la suspensión de las misiones médicas cubanas en esos estados. Ya había ocurrido a fines de noviembre de 2018 en Brasil, por decisión de las autoridades cubanas. En el último trimestre de 2019, se sumaron Ecuador y Bolivia, y aunque ninguna de ellas tiene la importancia económica del mercado brasileño o venezolano, sin dudas es una pérdida neta de recursos económicos para una economía ya golpeada por choques negativos de diversa índole. Brasil votó por primera vez en contra de la resolución que exige la terminación del embargo de Estados Unidos en la Asamblea General de la ONU, mientras que Colombia se abstuvo.

Relaciones Cuba-Estados Unidos: 

En 2019 se implementaron decisiones que retrotraen el estado de los vínculos entre Cuba y Estados Unidos a varias décadas atrás. Las principales medidas se pueden agrupar en cinco áreas fundamentales: la activación del Título III de la Ley Helms-Burton, decisión que introduce un efecto disuasorio poderoso para las empresas de terceros países y las propias estadounidenses, al incrementar el riesgo asociado a inversores en suelo cubano, hasta enero de 2020 se habían introducido 20 demandas en contra de 67 empresas, menor a lo esperado, pero no por ello desestimable; limitaciones adicionales a los viajes de norteamericanos a Cuba que incluye la suspensión de la operación de los cruceros y la cancelación de vuelos a ciudades del interior del país; el establecimiento de un límite máximo de 1000 USD por persona cada tres meses para el envío de remesas; las sanciones a navieras, aseguradoras y tripulaciones relacionadas con el transporte de combustible de Venezuela a Cuba; y la aplicación de multas a bancos extranjeros acusados de violar las disposiciones del embargo, lo que aumenta el riesgo y con ello el costo de las transacciones financieras externas. El efecto económico combinado no es pequeño, estimándose en varios cientos de millones de dólares.

Oportunidades positivas: 

Se aprecian oportunidades positivas en México (visita presidencial incluida), Argentina (a partir de la victoria de la izquierda y la visita para la toma de posesión del presidente Alberto Fernández) y Canadá. En ninguno de estos casos, se pueden anticipar vínculos económicos de magnitud suficiente para compensar las pérdidas incurridas en otros mercados, pero suponen una nota claramente favorable en un entorno que se ha vuelto incluso hostil.

Relación bilateral con China : 

Las relaciones con China contienen elementos de continuidad que reflejan en primera instancia las características de la economía cubana y su proceso de “actualización”, junto a las prioridades de la agenda de ese país en la escena internacional. Las relaciones bilaterales se han venido describiendo como buenas, pero contentivas de un desequilibrio entre los vínculos políticos y los económico-comerciales. El amplio superávit comercial a favor del gigante asiático que se ha convertido en crónico solo puede ser mantenido a partir de mecanismos de compensación basados en créditos, pero la parte cubana tiene recurrentes problemas para honrar esas deudas, los que se han agravado desde 2017. El comercio en 2019 refleja el impacto de esta situación. La mejoría de este desbalance comercial depende de un incremento de las exportaciones cubanas, lo que no se avizora a mediano plazo debido a carencias estructurales de la economía cubana. Una vía para resolver estas dificultades sería la concreción de acuerdos que posibiliten a la parte cubana monetizar la calificación de su fuerza de trabajo, lo que requeriría inevitablemente el desplazamiento de personal hacia la nación asiática. Los recientes acuerdos en la esfera de la biotecnología y la inteligencia artificial apuntan en esa dirección.

A diferencia de su contraparte rusa, la economía china sí se encuentra fuertemente vinculada a la de Estados Unidos, de una forma tal que los desencuentros comerciales han gravitado negativamente sobre el desempeño chino. En este contexto, no es extraño que este país haya identificado la solución de este diferendo como su prioridad. Los responsables chinos en las negociaciones llegaron a declarar que todo lo que entorpeciera el logro de un acuerdo debería apartarse de la mesa. Parece lógico suponer que las energías del ministerio de comercio de ese país se han dedicado fundamentalmente a este asunto, dejando en un segundo plano otros temas. Asimismo, la activación del Título III se convierte en un elemento disuasorio, dado que muchas grandes empresas chinas tienen intereses económicos en Estados Unidos, lo que las hace vulnerables a demandas en tribunales que deriven en sentencias adversas.

Relación bilateral con Rusia: 

En el caso de Rusia, las declaraciones de las autoridades de ese país documentan que el comercio bilateral sobrepasó los 500 millones de dólares en 2019, lo que continúa la tendencia de incrementos de dos dígitos. A ello se le puede agregar el otorgamiento de préstamos por varios miles de millones de dólares destinados a obras industriales y de infraestructura. Asimismo, en el período el mercado ruso mostró el mayor dinamismo dentro de los grandes emisores de turistas a Cuba, lo que contribuye a mejorar el saldo comercial bilateral para el lado cubano. Un aspecto notable de estos vínculos fue el intercambio de visitas al más alto nivel entre ambas capitales, y los pronunciamientos del Primer Ministro ruso estableciendo las bases para el intercambio bilateral, el cual se basa en el “beneficio mutuo”, y en la posibilidad de crear “miles de puestos de trabajo” en la Federación Rusa. De esta forma, se emite una clara señal desligándolas de lo que fueron en su momento las relaciones con la extinta Unión Soviética. Aunque se han obtenido ciertos éxitos, el aspecto que marcha más rezagado es la inversión, donde tienen que conjugarse los intereses de las empresas, con el proceso de aprobación en Cuba, cuyos estándares siguen alejados de lo que se necesita, de acuerdo a las propias autoridades.

Relaciones con la Unión Europea: 

Estas continuaron por buen camino, aunque estas están basadas en primerísimo lugar en la fortaleza de las relaciones con socios claves dentro del bloque, que para Cuba son España, Francia, Italia, y Reino Unido (ya pronto fuera de la UE). Han crecido mucho con los Países Bajos y Alemania. La cooperación comunitaria ha aumentado, incluyendo aspectos prioritarios de la agenda económica cubana como las energías renovables, agricultura y la creación de capacidades en atracción de inversión extranjera y comercio. Por su fuerte vinculación con Estados Unidos, las empresas europeas son vulnerables al Título III y a las sanciones financieras. No deben pasar por alto, las visitas de las Coronas británica y española, señalando la intensificación de los vínculos con ambos países.

----------------------------------------------------------------------------------------

La “actualización” en 2019

El año 2019 estuvo marcado por una política económica con un fuerte sesgo hacia el manejo de los agudos problemas económicos en el corto plazo, mientras que la “actualización” no consigue más que desplazamientos incrementales, carentes de peso para comenzar a transformar el panorama productivo en el sentido y la profundidad que requiere el país. Algunos pueden pensar que este es un mérito deliberado del proceso, la gradualidad como garantía de orden y “control”. El problema con este razonamiento es la incorrecta identificación de la naturaleza de los problemas. Estos son, en el caso cubano, estructurales y sistémicos, difícilmente superables en los marcos del modelo económico vigente. El estancamiento económico generalizado no atribuible a las sanciones de Estados Unidos (qué parte es autóctona y cuál externa, queda para el debate popular), pareciera un costo asumible a cambio de estabilidad; sin embargo, algunos creemos que debilita peligrosamente el país en todos los frentes.

Por ello, las transformaciones, si verdaderamente están dirigidas a superar esos fallos, no pueden ser cosméticas o superficiales, sino profundas. En ese caso, no es una “actualización”, sino una reforma que, entre otros aspectos, modifique radicalmente el sistema de propiedad y la relación del Estado con las empresas, independientemente del tipo de propiedad.

Por áreas, se introdujeron modificaciones en la empresa estatal, el sector cuentapropista y las cooperativas no agropecuarias, pero estos cambios no se movieron en el mismo sentido: algunos son positivos, mientras que otros introducen restricciones adicionales. La ambivalencia es lo que viene distinguiendo el enfoque hacia el sector no estatal. El “perfeccionamiento” de estas actividades ha estado signado por una propuesta inicial altamente restrictiva, que tuvo que ser suavizada debido a su inviabilidad política y social en un momento de clara ralentización económica.

El momento para su implementación no pudo ser peor (fines de 2018), con una economía en crisis y una paralización de facto de los cambios en las áreas claves de la “actualización” que se extiende por casi 4 años (2016 en adelante). Todo ello a pesar de haber refrendado esas transformaciones en el Congreso del Partido Comunista en 2016 (aunque tomó otro año tener las versiones finales de aquellos documentos), e incorporadas en la nueva Constitución.

El efecto neto de avances y retrocesos alimenta la percepción de la ciudadanía respecto a la escasa utilidad práctica de documentos que lleva años redactar y aprobar, y que luego no aportan mucho a la toma de decisiones. A ello se suma un proceso extraordinariamente dilatado para implementar políticas ya acordadas, con un mínimo o nulo proceso de discusión con las partes interesadas. Las consecuencias están a la vista en la ya larga lista de experimentos que no tienen conclusión o pocas lecciones que aprender.

Respecto a la empresa estatal lo que se ha conseguido es una acumulación de medidas de escaso peso, algunas con efectos positivos a corto plazo, como puede ser la mejoría de los ingresos de los trabajadores. Se anunció ante la Asamblea Nacional que en el año recién concluido se habían aprobado hasta 28 nuevas medidas para impulsar a la empresa estatal.

Se pueden advertir dos problemas comunes en el enfoque adoptado: Por una parte, ninguna de las medidas aborda las contradicciones que emanan de los incentivos perversos que se establecen a partir de intereses divergentes en el dueño (el pueblo), la administración de las unidades y el Gobierno. A ello se puede sumar el hecho de que el control que puede ejercer el pueblo o los trabajadores está debilitado, entre otras cosas, debido a la falta de transparencia y escasa información sobre la gestión de las unidades.

Adicionalmente, las funciones de gestión y regulación aparecen dispersas entre la empresa, la OSDE, los ministerios respectivos y el Gobierno Central. Todos son jueces y partes en ese proceso. El segundo problema es que se está pasando a un esquema de máxima atomización de las empresas, en tanto cada una llega a tener una combinación prácticamente única de atribuciones: algunas operan esquemas cerrados y otras no, el esquema cerrado de financiamiento puede ser ampliado para otros fines en ciertos casos (micro inversiones), las que realizan operaciones mercantiles con la Zona del Mariel retienen el 50 por ciento de las divisas, algunas tendrán facultades de importación de ciertos productos y otras no, y un largo etcétera.

Las consecuencias de lo descrito anteriormente son múltiples. Primeramente, no resulta raro que se verifiquen tantos problemas para incrementar la productividad en las unidades. Y se puede entender claramente porqué los reguladores tienen tantas dificultades para “controlar” a miles de empresas y unidades. En la práctica, lo que tenemos es un marco normativo para cada empresa del país. El intento de maximizar los resultados en el estrecho universo de la empresa lleva a una enorme ineficiencia social. El sistema económico debe procurar (entre otras funciones) la mayor eficiencia en el CONJUNTO de la economía, lo que supone un trasvase perpetuo de factores (trabajo, capital, tierra, conocimiento) entre empresas y sectores. Este proceso está doblemente debilitado en el caso cubano por el esquema monetario-cambiario al uso.

La raíz de todos estos fallos se ubica en la incapacidad de aceptar valientemente los graves fallos que aquejaron a las economías de planificación central. Lo verdaderamente frustrante es que ninguno de estos problemas es nuevo, hace más de cinco décadas existe un cuerpo de análisis bastante profundo de ellos, incluyendo sus causas.

Si se confirman cifras anunciadas, Cuba habrá completado un ciclo de 10 años con un promedio de crecimiento económico del 2,1 por ciento anual, distante de lo necesario para transformar el panorama productivo y elevar el nivel de vida del conjunto de la población. Además, los frutos de ese crecimiento se reparten más desigualmente. Donde unos ven fallos estructurales graves, otros insisten en las causas externas. Lo cierto es que a pesar de todo lo hecho y dicho, el objetivo de dinamizar la economía permanece esquivo, quizá conviene prestar atención. Para 2020, se debe alcanzar otra vez un desempeño muy discreto. En las condiciones actuales, se puede esperar que incluso medidas audaces causen más disrupción que aceleración del crecimiento. Pero sería de todas formas un buen momento para empezar.

Progreso Semanal/ Weekly autoriza la reproducción total o parcial de los artículos de nuestros periodistas siempre y cuando se identifique la fuente original y el autor.

miércoles, 8 de enero de 2020

Llega a La Habana el primer crucero del 2020

8 de Enero de 2020


8 ene. En su primera visita del año, arribó ayer a aguas de la bahía habanera el crucero MS Europa 2, cuyos pasajeros recorrieron hoy las principales plazas y centros de esta capital.

El navío alemán, con capacidad para 400 cruceristas, fue recibido por autoridades cubanas y germanas. Desatacó la presencia de la embajadora de Berlín en el país caribeño, Heidrun Tempel, quien departió con la tripulación del barco, encabezada por su capitán, Christian van Zwamen.

Construido en el año 2013, el MS Europa 2 garantiza los altos estándares de calidad para turistas internacionales que exige por su compañía, la naviera Hapag-Lloyd, considerada entre las mejores del mundo.

En octubre de 2019 había llegado a Cuba fue el buque MS Hamburgo –también de Alemania- con unos 600 turistas a bordo que visitaron Cayo Largo del Sur y María la Gorda, en Pinar del Río, y las ciudades de Cienfuegos, Trinidad y Santiago de Cuba.

Según publicó en su página de Facebook la Embajada de Alemania en Cuba, “el MS Europa 2 es el primero de los muchos cruceros alemanes que visitarán Cuba durante el 2020”.

( Tomado de Buen Viaje Cuba)

Guerra y fuego: la venganza del cambio climático

Alejandro Nadal, La Jornada

El nuevo año despertó con un doble llamado sobre la realidad del cambio climático. Por una parte están los incendios en Australia, que han cubierto millones de hectáreas y representan una amenaza existencial para el continente. Por otra, los tambores en Medio Oriente nos anuncian la proximidad de una guerra vinculada con las reservas de crudo más importantes del mundo. Doble llamado para tomar acción decisiva y controlar las emisiones de gases de efecto invernadero.

Australia se ha desempeñado mal en el tema de la reducción de emisiones de gases de efecto invernadero (GEI). En el marco del Acuerdo de París, Australia fijó una meta de reducción de emisiones de entre 26 y 28 por ciento respecto de las de 2005 para ser alcanzada en 2030. Estas metas son demasiado modestas y lo peor es que Australia ni siquiera está en camino de cumplirlas.

De acuerdo con el índice de desempeño sobre cambio climático (www.climate-change-performance-index.org), que agrupa a las 57 economías responsables de 90 por ciento de las emisiones de GEI, Australia ocupó el último lugar en 2019. Y esta situación va a empeorar. Desde el primero de agosto de 2019 los incendios en Nueva Gales del Sur y Queensland han emitido 306 millones de toneladas de dióxido de carbono. Ese monto representa más de la mitad de las emisiones anuales de Australia.

Para el primer ministro de Australia, Scott Morrison, los incendios no tienen nada que ver con un pretendido cambio climático. Sus posturas negacionistas adoptan un tono extremo en su Partido Liberal (conservador) y la falta de acción del gobierno australiano para reducir emisiones es admirada por muchos gobiernos de derecha en el mundo. Para cerrar con broche de oro, el gobierno en Canberra ha aprobado los planes para abrir la mina de carbón más grande del mundo. El país sigue siendo el segundo exportador de carbón más importante del planeta, con 370 millones toneladas en 2018 (principalmente a India y China). Ya veremos si las temperaturas extremas y la duración de la temporada de incendios dan para que electores y gobierno puedan ver la realidad.

Al otro lado del planeta, el asesinato de Qasem Soleimani, el general más importante del régimen en Irán, coloca a Medio Oriente al borde de una guerra que podría calificarse de intensiva en GEI por dos razones. La primera es que el conflicto tiene como telón de fondo los yacimientos petroleros más importantes del mundo. La segunda es menos conocida: el ejército estadunidense es la institución que más emisiones de GEI tiene en todo el mundo. Al igual que cualquiera de las corporaciones multinacionales que operan en la economía global, su cadena logística integra una vasta red de barcos contenedores, buques tanque, aviones de transporte y una flota interminable de camiones para abastecer sus bases y operaciones militares. Un estudio reciente de la Royal Geographical Society (www.rgs.org) reveló que las fuerzas armadas estadunidenses emiten más gases de efecto invernadero que la mayoría de los países del mundo. Se trata del peor contaminador institucional en todo el planeta. En 2017 las fuerzas armadas de Estados Unidos compraron 269 mil 230 barriles de petróleo diarios y emitieron más de 25 millones de toneladas diarias de dióxido de carbono. Si esas fuerzas armadas fueran un país, ocuparía el lugar 47 en la escala de emisiones de GEI, algo comparable con las totales de Perú o Portugal.

¿Por qué consume tanta energía el ejército estadunidense? Además de la gigantesca plataforma de apoyo logístico que requiere el despliegue militar global de Washington, la eficiencia energética nunca le ha interesado al complejo militar-industrial. Por eso un bombardero B2 necesita 20 litros de combustible para recorrer una milla, y un tanque Abrams requiere cuatro litros de combustible para avanzar 950 metros.

En la Segunda Guerra Mundial las fuerzas armadas estadunidenses utilizaron un galón de combustible diario por cada soldado en el frente. En la primera guerra del Golfo ese coeficiente subió a cuatro galones al día. Para 2007, con operaciones en Irak y Afganistán, se necesitaron 16 galones de combustible diarios por cada soldado en operaciones. Tal parece que hasta los dioses de la guerra prefieren una mayor intensidad en gases de efecto invernadero.

Es cierto que hablar de las emisiones del ejército imperial se antoja algo absurdo. Después de todo, no hay guerra por más verde que sea que justifique la barbarie y la masacre. Así que antes de hablar de la contaminación que provocan esas fuerzas armadas habría que abordar las consideraciones éticas, humanitarias y geopolíticas. Pero el análisis sobre las emisiones de las fuerzas armadas estadunidenses permite observar que en realidad el régimen de cambio climático que hoy existe es sumamente débil, por no decir que, en el fondo, no existe. Los incendios en Australia y una guerra en Medio Oriente anularán cualquier logro que se hubiera alcanzado al amparo del Acuerdo de París. El cambio climático arremete contra los que no quieren ver la autoridad de la realidad.

Estas son las monedas que más se fortalecieron y más se debilitaron en 2019

Estas son las monedas que más se fortalecieron y más se debilitaron en 2019

© CC BY-SA 2.0 / Japanexperterna.se / World money
ECONOMÍA, Sputnik

El 2019 fue un año bastante positivo para el mercado de divisas. Pero ¿cuáles han sido las monedas más 'exitosas' del año y cuáles son las predicciones de los economistas para 2020?

Las monedas más fortalecidas

Pese a que hasta el 2018 el rublo ruso se había devaluado considerablemente, en 2019 mostró una dinámica impresionante y se ha fortalecido considerablemente: así, ahora el dólar se sitúa en 62 rublos, frente a los casi 70 rublos a principios de año.


© AFP 2019 / AIZAR RALDES

¿Qué perspectivas tienen las monedas latinoamericanas y dónde invertir en 2020?Entre los factores que contribuyeron al fortalecimiento de la moneda rusa figuran el aumento de los precios del petróleo y las inversiones en la deuda pública de Rusia.

En 2016, la libra egipcia cayó desde las 8,8 hasta las 20 libras por dólar tras un intento fallido de las autoridades de conseguir la independencia financiera. No obstante, esto también ayudó a reducir el déficit comercial del país árabe y apoyar las exportaciones. 

En los últimos años, la moneda nacional de Egipto ha oscilado entre las 17 y las 18 libras por dólar, mientras que en 2019 su valor cayó hasta las 16 libras por dólar gracias al sector turístico y a la extracción de gas, además de a un aumento de transferencias de dinero dentro del país.

El yen japonés es una de las divisas clave del mercado mundial. En 2012, su tipo de cambio era de entre 75 y 85 unidades por dólar. Sin embargo, las autoridades niponas optaron por depreciar la moneda con el fin de apoyar las exportaciones, así que a finales de 2018 la divisa japonesa cotizaba a 114 yenes por dólar.

No obstante, en 2019 logró recuperar terreno hasta los 108 yenes por dólar. Cabe señalar que el yen es una de las monedas más estables, algo que lo convierte en un refugio seguro para los inversores.

​La victoria de Volodímir Zelenski en las presidenciales ucranianas en abril pasado llevó al fortalecimiento sin precedentes de la grivna frente al dólar, que alcanzó el 15%. Así, antes de su investidura la moneda ucraniana se valoraba en 27 grivnas y bajó hasta los poco más de 23 grivnas por dólar para fin de año. El cambio de poder en el país ha atraído a los inversores extranjeros. Además, coincidió con el incremento de los activos de los países en desarrollo.

Las cotizaciones del dólar canadiense se vieron afectadas en el 2018 por una caída en los precios del petróleo. Sin embargo, a principios de 2019 los precios del crudo volvieron a la normalidad, algo que llevó a que el dólar canadiense se fortaleciese y cotizase a 1,29 por dólar estadounidense.
Los outsiders del año

Pese a la situación generalmente favorable en el mercado, algunos países no consiguieron fortalecer sus divisas nacionales debido a sanciones, guerras o crisis económicas.

© SPUTNIK / ALEXEI SUJORUKOV

A principios de diciembre, el tipo de cambio del rial iraní era de más de 42.000 riales por un dólar, mientras que en el mercado negro, ascendió a 114.000 riales. La depreciación de la divisa se debe a las sanciones económicas y políticas impuestas a Teherán por EEUU, que limitan el acceso del país al mercado mundial. En otras palabras, Irán perdió la oportunidad de exportar el petróleo, lo que llevó a un déficit crítico en su presupuesto.

El dong vietnamita es la tercera moneda más barata del mundo: tiene un valor de 23.187 por dólar. El hecho es que el país asiático se encuentra en un período transitorio entre la economía centralizada y la de mercado. Sin embargo, los expertos coinciden en que la situación se va a normalizar en el futuro próximo.

Pese a que Indonesia es un país bastante desarrollado y económicamente estable, su moneda nacional —la rupia— tiene un tipo de cambio muy bajo. El precio de compra del dólar en dicho país se aproxima a las 14.000 rupias por dólar. En 2016, el Gobierno de Indonesia se vio obligado a emitir billetes de entre 1.000 y 100.000 rupias debido una inflación más alta de lo esperado.

​Sierra Leona es un país africano v y afectado tanto por guerras como por epidemias como el Ébola. Como resultado, un dólar cuesta alrededor de 9.700 leones sierraleoneses. 

¿Qué nos espera en 2020?

La moneda nacional rusa, se convirtió, junto al real brasileño, en una de las divisas más prometedoras de las bolsas y los mercados internacionales.

En general los expertos se sienten optimistas en cuanto a los mercados en desarrollo. Los países con estos mercados persisten junto a tipos de interés muy bajos, lo que va a "inducir a los inversores a centrarse en los activos de alto rendimiento", destacó a Bloomberg Takeshi Yokouchi, de la inversora japonesa Sumitomo Mitsui DS Asset Management. No obstante, la situación en el mercado mundial podría cambiar tras las presidenciales en EEUU.


© AP PHOTO / MARTIN MEISSNER

¿Por qué el euro sigue perdiendo frente al dólar?En cuanto al euro, también podría traer sorpresas y salir reforzado un 5% en 2020, pasando de los 1,12 dólares actuales hasta los 1,16 dólares, según previsiones del agente de bolsa estadounidense Morgan Stanley. Por su parte, los bancos ABN Amro NV y Commerzbank AG opinan que podría aumentar hasta 1,14 dólares por euro para finales de marzo, si se estabiliza la situación económica en la región y llega el fin de la incertidumbre acerca del Brexit.

En lo que respecta a la propia libra esterlina, también tiene buenas posibilidades de fortalecer sus posiciones tras la posible salida del Reino Unido de la UE. Casi todo el 2019 la moneda británica estaba bajo presión por la incertidumbre, pero ahora que todo se ha vuelto más claro, cualquier informe sobre la salida del reino de la UE respaldará a la libra, pronostican los especialistas.

El crecimiento del dólar australiano, a su vez, depende de las perspectivas económicas de China, algo que está directamente relacionado con el posible fin de la guerra comercial entre Pekín y Washington.

​Los expertos coinciden en que de esta manera la moneda australiana podría convertirse en una de las divisas más prometedoras del planeta.

Impuesto a la riqueza, ¿sentido común?

Por J. BRADFORD DELONG  P,S

BERKELEY – No me sorprendió que los principales contrincantes demócratas en las primarias comenzaran a estar de acuerdo con un «impuesto a la riqueza» en línea con lo propuesto por mis colegas Gabriel Zucman y Emmanuel Saez, de la University of California, Berkeley. Sí me sorprendió el grado de resistencia que encontraron, especialmente por parte de quienes debieran estar a favor de todo lo que lleve a los Estados Unidos hacia un sistema fiscal más progresivo. 

Cuando empecé a estudiar finanzas públicas, me enseñaron que existen tres principios fiscales, todos derivados de la máxima de Jean-Baptiste Colbert, un político francés del siglo XVII, «hay que desplumar al ganso de forma tal que se obtenga la mayor cantidad posible de plumas con la menor cantidad posible de graznidos».

El primer principio es ampliar siempre la base tributaria, para alcanzar las metas recaudatorias con las tasas fiscales más bajas (las que producen menos graznidos). El segundo es gravar los bienes y servicios con demanda inelástica, para minimizar los efectos distorsivos del sistema fiscal sobre la actividad económica en su conjunto. Finalmente, se debe cobrar impuestos a aquellos actores cuyo costo por el pago de impuestos es menor en términos de utilidad, es decir, a los ricos.

Teniendo en cuenta esos tres principios, ¿cuál es la base tributaria más amplia sobre la cual se puede cobrar impuestos a los ricos? Su riqueza, por supuesto. ¿Y qué bien están menos dispuestos a sacrificar los ricos para reducir su carga tributaria? Su riqueza, por supuesto.

Dados estos principios básicos resulta obvio, desde una perspectiva tecnocrática, que el sistema tributario debe contener un componente sustancial de impuestos a la riqueza. Incluso quienes se basan en laobra de los economistas Christophe Chamley y Ken Judd para afirmar que se debe cobrar impuestos a los ingresos laborales en el largo plazo parecen aceptar que, en lo inmediato, establecer un cierto nivel de impuestos a la riqueza debiera ser una prioridad.

Por eso me sorprendió que personas inteligentes, sensatas y solidarias se opusieran a las propuestas de impuestos a la riqueza de Elizabeth Warren y Bernie Sanders, entre otros. Según Alan D. Viard, del American Enterprise Institute, sería «más simple y prudente» reformar «el impuesto a las ganancias y los impuestos estatales y a las donaciones o transferencias a título gratuito» que tratar de implementar un impuesto a la riqueza. De igual modo, William Gale, de la Brookings Institution, está a favor de más impuestos a los ricos, pero luego dice que «todavía no está preparado para apoyar el impuesto a la riqueza por muchas razones». Y Karl W. Smith, de la Tax Foundation, cree que el impuesto a la riqueza «socavaría una idea central que anima al capitalismo estadounidense».

Más aún, cuando Saez y Zucman presentaron su propuesta del impuesto a la riqueza para una conferencia de la Brookings Institution, fueron recibidos por un coro de negativistas. Muchos temían que esa política reduciría la voluntad de los estadounidenses a realizar inversiones riesgosas. Incluso a Dean Baker, del Centro de Investigación en Economía y Política, con quien hemos escrito juntos, le preocupa que un impuesto a la riqueza incentive a los ricos a «contratar contadores, abogados y otras personas que participan en la industria de la elusión y la evasión fiscal».

De manera similar, Lawrence H. Summers, un buen amigo y patrono desde hace mucho, advierte que el impuesto a la riqueza podría aumentar la influencia del dinero en la política y el diseño de políticas. Sostiene que, si los ricos no pueden transmitir su riqueza a las generaciones futuras, la gastarán en moldear a la sociedad actual. Summers percibe al intento de aprobar un impuesto a la riqueza como una distracción: «Para los progresistas, invertir su energía en una propuesta que tiene más del 50 % de probabilidad de ser declarada inconstitucional por la Corte Suprema [...] implicaría el potencial sacrificio de una oportunidad inmensa». Finalmente, Janet Holtzblatt, del Tax Policy Center, quien —como descubrí allá por 1993, es mejor que yo para las finanzas públicas— advierte que un impuesto a la riqueza podría presentar «grandes desafíos de implementación y administrativos».

El planteo de Summers sobre el potencial desperdicio de oportunidades resulta convincente. Para que un impuesto a la riqueza eficaz perdure, EE. UU. también necesitaría un gobierno decidido a duplicar el tamaño de la Corte Suprema. Entre los casos Bush vs. Gore(2000) y Citizens United vs. la Comisión de Elecciones Federales (2011), y los republicanos en el senado que ni siquiera acceden a llevar a cabo audiencias para el nombramiento de Merrick Garland, ese paso está más que justificado.

Las preocupaciones por los problemas administrativos y de cumplimiento también son comprensibles. Definir y asignar valor a la riqueza (y los ingresos) de los ricos sería una empresa inmensa y difícil. Para simplificar la cuestión, tal vez se debiera asignar una sola tarea al Servicio de Impuestos Internos: gravar todos los ingresos, o gravar la riqueza y la renta del trabajo.

Sin embargo, más allá de esos detalles, no puedo dejar de pensar que la discusión va por un camino muy equivocado. Parece que olvidamos una cuestión básica de las finanzas públicas. Debiera ser una doctrina tecnocrática establecida que el impuesto a la riqueza es la forma ideal de cobrar impuestos a los ricos. En ese caso, la carga de la prueba, en vez de quedar en manos de quienes proponen el impuesto a la riqueza, ¿no debiera ser responsabilidad de quienes defienden un statu quo que se aleja de esa referencia ideal? Estoy genuinamente perplejo y me encantaría escuchar una respuesta convincente a esta cuestión.

Traducción al español por www.Ant-Translation.com


J. BRADFORD DELONG,is Professor of Economics at the University of California at Berkeley and a research associate at the National Bureau of Economic Research. He was Deputy Assistant US Treasury Secretary during the Clinton Administration, where he was heavily involved in budget and trade negotiations. His role in designing the bailout of Mexico during the 1994 peso crisis placed him at the forefront of Latin America’s transformation into a region of open economies, and cemented his stature as a leading voice in economic-policy debates.