Fidel


"Peor que los peligros del error son los peligros del silencio." ""Creo que mientras más critica exista dentro del socialismo,eso es lo mejor" Fidel Castro Ruz

jueves, 6 de abril de 2023

En fase de arrancada planta de bioproductos de Labiofam, Comentario HHC


0401- labiofam.jpg

La Habana, 1 abr (ACN) El Complejo Industrial Labiofam Habana, que multiplicará hasta ocho veces la fabricación de bioproductos de uso en la salud y la agricultura, inició su proceso de arrancada para, según los pronósticos, comenzar la producción escalada a partir del segundo semestre de este año.

La instalación que se erige en las inmediaciones del Grupo Empresarial Labiofam, en el municipio de Boyeros, tuvo un largo periodo constructivo, y se hace realidad esta planta, equipada con tecnología de punta para la producción de bioplaguicidas y bioproductos, dijo en conferencia de prensa Lirka Rodríguez Pérez, presidenta de esa unidad.

A partir de la fecha señalada, el complejo aglutinará las principales líneas de biopreparados, comenzando por algunas tradicionales como el Biorat y el Bactivec, que ahora se obtienen en el exterior o en pequeñas plantas en provincias cubanas, argumentó.

Con la capacidad de producción del complejo se deberá satisfacer la demanda nacional en los diferentes renglones de bioproductos, especificó la presidenta del Grupo Empresarial Labiofam.

El ingeniero Teobaldo Cruz Méndez, director del Complejo, explicó que el bloque de producción lo forman dos fábricas, la de fermentación sumergida tiene una capacidad operacional de 48 mil litros anuales, mientras la de fermentación bifásica alcanza las mil 80 toneladas cada año.

0401- labiofam 2.jpg

La industria agrupa en sus instalaciones los bloques de producción de bioproductos y el de servicios ingenieros, un bioterio y las plantas de síntesis química (en ingeniería básica) y de tratamiento de residuales.

El directivo comentó que el país había invertido mucho en ciencia y no en la industria, pero se hace imprescindible el escalado de los productos para evitar las importaciones que se estaban haciendo de productos elaborados en el exterior con tecnología de Labiofam.

Cruz Méndez calificó la arrancada de la planta como muy compleja, pues se requiere el cumplimiento de estrictas normativas de bioseguridad e inocuidad, además de los requisitos farmacológicos para la elaboración de la diversidad de productos que esperan fabricar.

Otras ventajas del complejo industrial se encuentran en el logro de producciones limpias, el cumplimiento de los diseños de buenas prácticas de producción y de laboratorio en todos los procedimientos, la confección de los envases que emplearán y flujos de producción trazados de acuerdo a las regulaciones internacionales vigentes para la industria biotecnológica, señaló su director.

Y citó, además, contar con especialistas graduados en varias disciplinas técnicas, con alto nivel profesional y los convenios de desarrollo con diferentes instituciones docentes y de ciencia. HHC: negritas nuestras

Comentario HHC: Muy buena noticia. Se habla de la producción portencial de la planta y que esta debe satisfacer la demanda nacional en la agricultura.

He visto un cubano en México que perteneció al Instituto de los sueleos en Cuba, que en el pais azteca, promueve mediante su empresa, el uso de bioproductos en la agricultura con excelentes resultados en la sustitución de fertilizantes, ¿ donde creen que lo aprendió ? Claro en Cuba. 

Y aunque la noticia, no se si es el nuevo periodismo, habla de que deberá satisfacer las necesidades, no sabemos si eso incluyó todo lo que demanda la agricultura para producir los alimentos a falta de fertilizantes.

Paradojicamente, el presidente Diaz Canel en la reunión de jefes de estados, de un grupo de países para combatir la inflación, noticia y acuerdos que he compartido en este blog hoy, hablaba de ofrecer dos fábricas de fertilizantes que tiene Cuba paradas por falta de materia prima. 

La producción de alimentos en cantidades que satisfagan las necesidades de la población , debiera ser el objetivo prioritario de las inversiones del pais, no solo por el impacto económico y en la salud que tendría, sino también en lo político. 

Las millonarias, inversiones en el turismo e inmobiliarias no se traducen, hasta el momento, en resultados tangibles del incremento del bienestar de la población. Cuando se dice que es el sector en la que todas las semanas " suena la caja registradora" es algo verdadero, pero es un espejismo. porque los ingresos no son utilidades, y si hacemos una ecuación del flujo de caja simple: ingresos- costos y gastos- inversiones, es saldo es NEGATIVO, y no de ahora , desde hace años.

Parafraseando a Fidel en la "Historia me Absolverá", hay que resolver el problema de la alimentación ( producir el 80 % de los alimentos que consumimos en el país, en las cantidades y calidad necesarias), el problema de la generación de la energía electrica (con energias renovables en lo fundamental);  el problema del transporte, el problema de la vivienda, el problema de la natalidad y el crecimiento de la población, el problema de la productividad en todos los sectores de la economía , el problema de los bajos salarios reales, el problema de la desigualdad, entre otros.


miércoles, 5 de abril de 2023

Estos son los 9 acuerdos para reducir la inflación en América Latina


López Obrador en la Celac.El mandatario es moderador en la reunión en la que buscan frenar la inflación


2023-04-05 |17:18 Hrs.Actualización17:15 Hrs.

El presidente Andrés Manuel López Obrador encabezó este miércoles 5 de abril una reunión virtual con líderes y presidentes de América Latina, en la que acordaron realizar nueve acciones conjuntas con el objetivo de contener la inflación y la carestía de los alimentos en la región.

América Latina es una de las regiones del mundo más afectadas tras la pandemia de COVID-19 y los conflictos militares en Europa, por lo que -a iniciativa de México, los jefes y jefas de Estado de 11 naciones de Norte, Sur y Centroamérica conformaron la ‘Alianza de Países de América Latina y el Caribe contra la Inflación’.

En esta alianza participan: México, Argentina, Belice, Bolivia, Brasil, Chile, Colombia, Cuba, Honduras, Venezuela y San Vicente y las Granadinas.

¿QUÉ MEDIDAS ACORDÓ LA ALIANZA VS. LA INFLACIÓN?

Tras la videollamada que sostuvieron los mandatarios regionales, el Gobierno de México publico una lista de acuerdos que buscan “garantizar un crecimiento y desarrollo económico que promueva la seguridad alimentaria y nutricional” de las naciones participantes.

Mismas que servirán para enfrentar conjuntamente las presiones inflacionarias sobre la canasta básica, bienes intermedios y servicios que afectan negativamente la economía popular.

Los acuerdos son:
  1. Avanzar en la definición de las facilidades comerciales, así como las medidas logísticas, financieras y de otra índole, tomando en consideración la realidad de cada país, que permitan que el intercambio de productos de la canasta básica y bienes intermedios ocurra en mejores condiciones con la prioridad de abaratar los costos de dichos productos para la población más pobre y vulnerable.
  2. Crear un Grupo de Trabajo Técnico integrado por representantes de gobierno de cada país para determinar las medidas de cooperación regional para los productos básicos e insumos, particularmente fertilizantes químicos y orgánicos.
  3. El Grupo de Trabajo Técnico tendrá la facultad de establecer un plan de acción que permita implementar en un plazo razonable, la adopción de medidas de facilitación de comercio para hacer frente a los altos precios de productos de consumo básico e insumos para contribuir a la seguridad alimentaria y nutricional, que incluya la transferencia de tecnología y cooperación en la creación de capacidades, así como generar un círculo virtuoso de prosperidad, crecimiento económico y desarrollo sostenible para América Latina y el Caribe.
  4. El Grupo de Trabajo Técnico realizará un análisis de viabilidad y acciones que deriven en un acceso más ágil y efectivo a productos de consumo básico e insumos a través del avance de mejores condiciones logísticas; y cuando sea posible.
  5. Dentro de las facilidades logísticas y financieras, el citado Grupo recomendará la adopción de medidas para mejorar la eficiencia del ingreso y salida de productos por puertos y fronteras, y el intercambio de insumos intermedios, maquinaria y tecnología en beneficio de la productividad agrícola.
  6. Impulsar medidas tendientes a la facilitación del acceso al crédito a nivel internacional, y a aumentar el financiamiento multilateral de proyectos agrícolas, agroindustriales y de infraestructura para el transporte de mercancías.
  7. Coordinar esfuerzos con productores, compradores, transportistas y operadores logísticos del sector privado y otros actores económicos para dar seguimiento a los acuerdos de esta Cumbre y sus resultados.
  8. Continuar los trabajos en el marco del compromiso establecido durante la VII Cumbre de la Comunidad de Estados Latinoamericanos y Caribeños (Celac), celebrada el 24 de enero de 2023, en Buenos Aires, Argentina.
  9. Extender la invitación a los demás países de la región para que se sumen a esta iniciativa, en aras de contribuir al bienestar integral de América Latina y el Caribe.
La próxima reunión del grupo será los días sábado 6 y domingo 7 de mayo de 2023 en Cancún, México, en la que estarán invitados sectores empresariales, incluidas organizaciones de la agricultura familiar y campesina, y autoridades de alto nivel de los países que participan.

Cuba defiende una visión integradora y de cooperación regional

 Intervención de Miguel Mario Díaz-Canel Bermúdez, Primer Secretario del Comité Central del Partido Comunista de Cuba y Presidente de la República, en la Cumbre de Presidentes de América Latina y el Caribe contra la inflación, en México, el 5 de abril de 2023, “Año 65 de la Revolución”

Foto: Estudios Revolución

(Versiones Taquigráficas – Presidencia de la República)

Un abrazo, querido Manuel López Obrador, Presidente de los Estados Unidos Mexicanos, y ya veo que te saliste con la tuya de que el próximo encuentro sea en México;

Un abrazo también para las jefas y jefes de Estado y Gobierno, la Vicepresidenta de Venezuela, los ministros que están al frente de delegaciones participantes en esta Cumbre;

Buenas tardes a todos:

Gracias a México, que tuvo la iniciativa de convocar a esta Cumbre y de invitar a Cuba.

Recuerdo muy bien, porque fue en un día muy especial, de muchas emociones, allá en Campeche, cuando el hermano Andrés Manuel nos planteó la idea de esta Cumbre, mientras sugeríamos aprovechar la oportunidad que nos ofrece la coyuntura política regional para realizar proyectos de beneficio popular. Fue casi mediando febrero y ya nos estamos reuniendo para dar cuerpo a esa idea.

Ese es el primer mérito de esta cita: el sentido de la urgencia que nos imponen los desafiantes problemas de los tiempos que corren. Por eso quiero empezar exhortándonos a aprovechar las potencialidades, la capacidad y la voluntad política para emprender, sin demora, acciones prácticas de gran impacto en el bienestar de nuestros pueblos.

Estamos de acuerdo con las propuestas de facilitar y ampliar el intercambio de bienes.

Deseo añadir que, además de la eliminación de aranceles y otras barreras no arancelarias, podemos acudir al comercio barter. Esta es una modalidad atractiva para Cuba por las severas restricciones que nos imponen el bloqueo y la arbitraria e injustificada inclusión en la lista de Estados que, según Estados Unidos, patrocinan el terrorismo, lo cual limita severamente las relaciones financieras del país.

Considero que debemos promover también el intercambio de servicios (esenciales), así como la cooperación para incrementar la producción de alimentos, en particular los básicos, y bienes de primera necesidad, y el acceso a estos.

Aquí quiero proponer que aprovechemos al máximo posible y de inmediato la capacidad productiva e industrial instalada en nuestros países, en función de contribuir a la complementariedad.

Pongo un ejemplo: en Cuba tenemos dos plantas con capacidad para producir fertilizantes; sin embargo, no disponemos de las materias primas necesarias para ello. Para producir NPK necesitamos fósforo, nitrógeno y potasio. Si algunos de los países llegan a un acuerdo con Cuba para suministrar estos insumos, estaríamos en condiciones de producir los fertilizantes y exportarlos, y creo que este es un esquema que puede servir en otros ámbitos y en otros países. De esa forma ponemos en el mercado de este grupo de países y los que se incluyan en el futuro un producto esencial para la producción de alimentos a un precio mejor y más estable que el que nos ha impuesto la coyuntura internacional.

Otro tema con el que sugiero trabajar es el modelo de transferencia tecnológica para la producción de alimentos que, por ejemplo, en Argentina está muy desarrollado y el canciller Cafiero lo mencionó en la reunión ministerial.

En la esfera de los servicios, Cuba ofrece, por supuesto, su amplia experiencia, en particular en el sector de la Salud. Estaríamos en capacidad de que 1 000 médicos generales integrales puedan llegar a las poblaciones que lo requieran y también aplicar programas para el enfrentamiento a enfermedades crónicas como la diabetes y la ceguera.

Sugiero, además, atender la conectividad de nuestra transportación marítima y aérea, para asegurar los encadenamientos de distribución intrarregional. Para ello será necesario aprovechar al máximo las capacidades logísticas y de almacenaje de nuestros países, contribuyendo a la disminución de los precios por concepto de fletes.

Confiamos en que las propuestas y acciones iniciales que emanen de este encuentro pronto se extenderán hacia otros países de América Latina y el Caribe.

Nuestro compromiso con una visión integradora y de cooperación regional será piedra angular de los esfuerzos comunes. Así se puede aprovechar también lo avanzado en la CELAC.

Cuenten con la voluntad y el compromiso de Cuba. Estamos muy interesados en resultados concretos y rápidos. No podemos ser remisos o lentos mientras nuestros pueblos esperan.

Muchas gracias.

APARENTE DIVORCIO ENTRE REMESAS Y TASA DE CAMBIO

5 / abril / 2023
por PAVEL VIDAL ALEJANDRO EL TOQUE

En enero de 2023 trascendió que Western Union (WU), en alianza con la empresa Orbit S. A. en Cuba, reiniciaba gradualmente el envío de remesas hacia el archipiélago desde determinados puntos en el estado norteamericano Florida.

Desde marzo el servicio se extendió a más de 4 400 establecimientos en el territorio estadounidense, así como a los conductos digitales a través de la página web y la aplicación móvil de WU. Con ello se amplían las opciones para el flujo formal de envío de dinero desde la comunidad cubana en EE. UU. a sus familiares en la isla, después de haberse interrumpido en 2020 los servicios de la compañía como parte del fortalecimiento de las sanciones bajo la Administración Trump.

En el período 1994-2004, el promedio estimado anual de las remesas desde EE. UU. se ubicó en 395 millones de dólares. Entre 2005 y 2020 este promedio anual se multiplicó más de tres veces. Antes de la pandemia, los estimados de remesas se ubicaban cerca de los 4 mil millones de dólares. Las remesas tomaron impulso con la flexibilización de las sanciones bajo la Administración Obama, y con las aperturas al sector privado cubano y a los mercados de consumo durante los primeros años de la presidencia de Raúl Castro. Sin embargo, diferentes analistas coinciden en que se produjeron importantes contracciones de estos flujos a partir de 2019.

Debido a su relevancia para la balanza de pagos cubana, las remesas han estado en el centro de la discusión y de los cambios en torno a la política de sanciones estadounidenses en las últimas tres décadas. Los datos históricos sugieren que el principal beneficio de las remesas se concentra en el sector privado y el consumo de las familias; ya que nutren los ingresos de numerosos hogares, son fuente de capital para el sector privado y se conectan con el mercado inmobiliario y el cambiario.

Por la importancia que en el pasado tuvo WU en los envíos formales de remesas desde EE. UU., donde se aloja la mayor parte de la comunidad de emigrados cubanos, los anuncios de inicios de año pronosticaban mejores perspectivas para estos flujos. Se esperaba un impacto en la oferta de divisas y en la tasa de cambio en el mercado informal. Mayor oferta de dólares debía reflejarse en una apreciación del peso con relación a las divisas. Sin embargo, hasta el momento los efectos en el valor informal del dólar en Cuba han sido discretos.

¿Se ha producido un divorcio entre las remesas y el mercado informal de divisas? ¿Ha perdido importancia Western Union? ¿La tasa de cambio informal se mueve sin consistencia con la economía real? Para responder, lo primero es analizar qué dicen los datos.

DATOS SOBRE LA OFERTA DE DIVISAS EN EL PRIMER TRIMESTRE DE 2023

Desde hace más de dos años el equipo de desarrollo de elTOQUE ha capturado y procesado la información del mercado informal de divisas en redes sociales y sitios de anuncios clasificados. Los datos no solo sirven para calcular la mediana de la tasa de cambio, sino que permiten aproximar la demanda y oferta de divisas en el mercado informal. Ello ha sido posible con el empleo del web scraping y de otras técnicas informáticas, pues se cuenta con información sobre los montos de dólares y otras divisas que los usuarios proponen comprar y vender en las redes. Las cantidades que los participantes proponen comprar o vender se agregan en un valor total diario que sirve como una muestra de la demanda y oferta de divisas en el mercado cambiario informal, respectivamente.

En octubre de 2022 se mostró la demanda de dólares en el mercado informal y se probó su utilidad para capturar el efecto de las expectativas y anticipar la trayectoria a corto plazo de la tasa de cambio. Entonces se mostraba una contracción de la demanda de dólares que preveía una caída en la tasa de cambio, predicción que finalmente se cumplió con una disminución de la tasa desde 200 hasta 165 pesos por dólar.

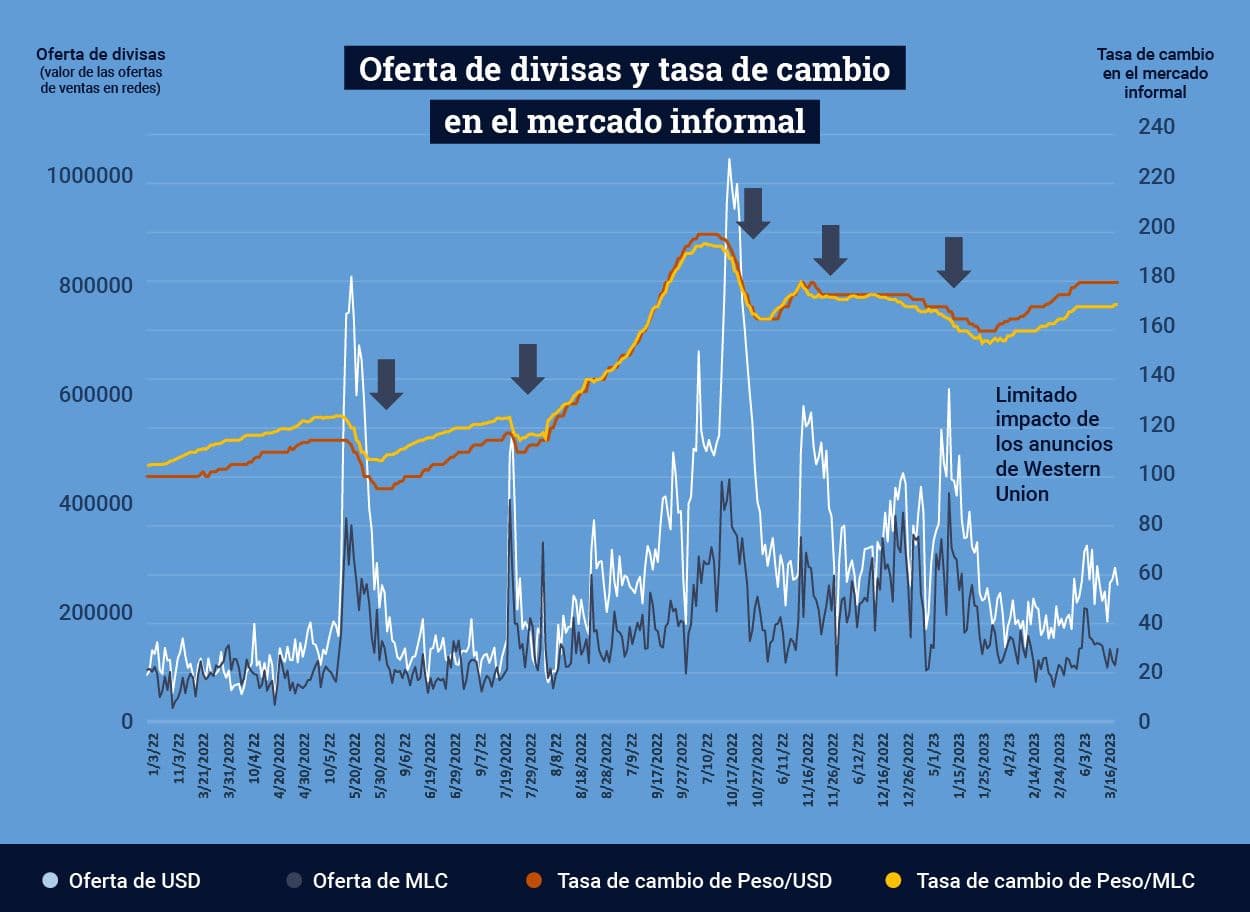
En cuanto a la oferta de divisas, sirve para evaluar el impacto de los anuncios de WU en la cantidad de divisas que llegan al mercado informal. En el gráfico 1 se presenta la muestra de la oferta de USD y MLC en el mercado informal (valor agregado de las propuestas de venta de estas divisas en las redes), junto a la trayectoria de la tasa de cambio del peso con relación a los dos medios de pago en el último año (desde el primero de marzo de 2022 hasta el 16 de marzo de 2023).


Lo primero a destacar es la consistencia entre los cinco momentos en que se produjeron apreciaciones del peso cubano en el mercado informal durante 2022 (marcados en el gráfico con fecha azul) y el incremento de la oferta de divisas (tanto de dólares como de MLC).

La correlación entre fortalecimiento del valor del peso cubano y mayores volúmenes de oferta de divisas fue más significativa a finales de mayo de 2022 y a mediados de octubre de 2022 (primer y tercer momentos marcados en el gráfico).

En mayo, el fenómeno coincidió con la semana en la que el presidente Biden informó sobre un grupo inicial de flexibilizaciones a los viajes y a las remesas. También por esos días el ministro de Economía cubano, Alejandro Gil, comunicó que comenzarían a vender divisas a algunas empresas estatales y privadas de forma selectiva a una tasa menor a la del mercado informal.

En octubre, ocurrió el final del overshooting de la tasa de cambio. Después de encarecerse el dólar en el mercado informal de forma exuberante, hasta alcanzar una tasa de 200 pesos por dólar, se produjo una corrección parcial en la que fue determinante el incremento de la oferta de dólares (así como la caída en la demanda).

Vale la pena recordar que la oferta de divisas en el mercado informal puede aumentar porque efectivamente está cambiando algo en la economía y en la balanza de pagos, que lleva a que aumente la llegada de divisas a la economía (más remesas o turismo, por ejemplo). Pero, al igual que la demanda, la oferta de divisas se mueve también por expectativas. Los participantes en este mercado deciden vender más o menos divisas en función de sus expectativas sobre el precio de las monedas, tomando en consideración las perspectivas del entorno económico y la lectura que hacen sobre las posibles implicaciones de anuncios de nuevas políticas y regulaciones. Venderán más divisas cuando perciban que la tasa de cambio está muy alta. Venderán menos divisas cuando perciban que está muy baja.

El último momento de apreciación del peso señalado en el gráfico, en enero de 2023, pudiera tener alguna influencia de los anuncios de WU. No obstante, cuando se observan con cuidado las fechas se aprecia que la prueba piloto de la compañía fue dada a conocer el 11 de enero y la oferta de divisas venía aumentando desde el 6 de enero. El 5 de enero se produjo otro anuncio importante desde EE. UU. sobre las modificaciones de las regulaciones migratorias.

Probablemente ambos avisos generaron un cambio favorable de expectativas y, ante los ojos de los participantes del mercado, la tasa de cambio en esos días se percibía muy alta. Ello impulsó, de forma transitoria, un incremento de la oferta. La mayor oferta de divisas (visible en el gráfico en enero) apreció el peso cubano desde un máximo de 175 pesos por dólar (en diciembre de 2022) hasta 160 pesos por dólar (del 21 al 27 de enero de 2023).

A pesar de ello, tal y como ocurrió en ocasiones anteriores, la apreciación del peso tuvo corta vida. En los últimos días de enero y durante todo febrero de 2023 la tasa de cambio volvió a subir, al coincidir con la disminución en la oferta de divisas. En la primera mitad de marzo se estabilizó en 180 pesos por dólar y 170 pesos por MLC, ayudada por cierto incremento en la oferta de divisas.

Hasta el momento los anuncios del restablecimiento del envío de dinero desde EE. UU. a través de WU parecen tener un impacto limitado y por debajo de lo esperado, si se considera la importancia que en el pasado ha tenido el canal para las remesas y que la comunidad cubana en ese país aporta más del 80 % en estos flujos. En la muestra que se tiene del mercado informal de divisas, se aprecia que en el acumulado de todo el primer trimestre de 2023 la oferta de dólares y MLC cayó cerca de un 40 % en comparación con el último trimestre de 2022. Los incrementos puntuales que se produjeron en la oferta de divisas en enero y marzo se ubican por debajo de otros momentos en el último año en que el peso cubano fue apreciado.

¿POR QUÉ EL ANUNCIO DE WESTERN UNION NO HA TENIDO UN MAYOR IMPACTO EN LA TASA DE CAMBIO?

Parte de la explicación a la interrogante reside en el resto de las variables del entorno que influyen en la tasa de cambio. La cantidad de pesos cubanos en circulación, el déficit fiscal, el crecimiento del Producto Interno Bruto (PIB) y de la venta de productos en los mercados de consumo, la inflación, el turismo y la confianza en las políticas económicas, entre otros.

En algunos de estos indicadores existen mejorías parciales (por ejemplo, el turismo y el déficit fiscal), lo cual ha ayudado a lograr cierta estacionariedad en la tasa de cambio desde octubre de 2022. Pero en otros (el control de la inflación y la escasez en los mercados de consumo), los resultados siguen siendo preocupantes y eso mantiene elevada la tasa.

También se puede contemplar la posibilidad de que el canal a través de WU no sea tan relevante como antes. Varias transformaciones ocurrieron en el mercado de las remesas durante la pandemia, la fallida reforma monetaria y la inflación fuera de control.

Como parte de la reforma monetaria se eliminó el peso convertible (CUC) de la circulación, y esta era justamente la moneda que se empleaba para la entrega de remesas en efectivo a las familias por parte de WU en Cuba. La opción de entregar dólares físicos no se ha usado por ahora, seguramente porque contradice las decisiones del Banco Central (BCC) en cuanto a evitar la llegada del efectivo en la moneda, debido a lo riesgoso y costoso que resulta luego colocar los dólares en el sistema financiero internacional por las sanciones.

La opción que viene utilizando WU (y otras agencias) es la transferencia a las llamadas cuentas MLC en el Banco Popular de Ahorro (BPA), el Banco Metropolitano S. A. (BANMET) o el Banco de Crédito y Comercio (BANDEC). Las cuentas MLC permiten a los cubanos comprar en determinadas tiendas, que no cuentan con productos de primera necesidad y han ido perdiendo importancia en la canasta de consumo de las familias, debido a su desabastecimiento y como consecuencia de la expansión de las tiendas virtuales.

Otro inconveniente de las cuentas en MLC es que no siempre se pueden extraer dólares u otras divisas, por la falta de liquidez en moneda dura de los bancos. Cuando las familias deciden extraer el dinero, en muchas ocasiones deben hacerlo en pesos cubanos. Para ello, los bancos y los cajeros automáticos hacen la conversión empleando la tasa oficial minorista actual de 120 pesos por dólar. La tasa oficial minorista se corrigió de 24 a 120 en agosto de 2022, pero todavía mantiene una distancia con la tasa informal y no es totalmente coherente con la inflación real de los mercados de consumo.

Debido a esta dualidad cambiaria, han proliferado distintas aplicaciones y sitios webs que ofrecen la entrega de las remesas en Cuba empleando la tasa de cambio del mercado informal. Aun cuando el Banco Central ha intentado intervenir para restarle importancia al mercado informal de divisas, no parece que tales acciones hayan cumplido sus objetivos.

El mercado informal de divisas se mantendrá mientras no se solucionen los problemas de fondo, la inflación de tres dígitos, la aguda escasez de bienes de consumo, la sobrevaloración y rigidez de la tasa de cambio oficial, y la ausencia de un programa de estabilización macroeconómica que ponga orden a los desequilibrios.

Las tiendas virtuales, por su parte, son otro factor que viene reconfigurando los canales para el envío de remesas. El comercio electrónico, en el que participan empresas estatales y privadas, creció durante la pandemia y se ha convertido en la modalidad preferida por muchos emigrados para ayudar a sus familias en Cuba. Dada la escasez de productos en las tiendas físicas, muchas veces resulta más conveniente hacer la compra desde el exterior en las tiendas virtuales, y que las familias en Cuba reciban los bienes, que enviarles dinero en efectivo o a cuentas bancarias. El nuevo patrón de transferencias personales en especie, por vía del comercio electrónico, es otro elemento que ha reformulado la importancia de los canales tradicionales de remesas y tiende a minimizar los efectos que produce la reapertura de los servicios de WU.

Los canales para el envío de remesas también han mutado a partir del uso de nuevos instrumentos de pago desarrollados sobre redes blockchain. El uso de monederos digitales, criptomonedas y transacciones de persona a persona (P2P) promueven transferencias internacionales que en muchos casos presentan menores costos y menos regulaciones. Las investigadoras Denisse Delgado (2020) y Rory Curtin (2021) y el periodista Alberto C. Toppin(2021) han documentado el uso creciente de los instrumentos financieros por parte de los cubanos.

Todos estos canales emergentes para la llegada de remesas ayudaron a sostener los ingresos de divisas y ayudas a las familias cubanas en medio de la escalada de las sanciones estadounidenses, el cierre de las fronteras durante la COVID-19, la cancelación de los servicios de WU en 2020, y la inestabilidad y nuevas segmentaciones cambiarias que produjo la reforma monetaria de 2021. Los canales no han cesado, es probable que algunos se fortalezcan. Ello compite con la participación de WU en el mercado de las remesas, a la vez que modula el impacto real de este canal tradicional en la evolución de la tasa de cambio.

Marrero Cruz: el empleo en Cuba requiere una mirada diferente (+ Video)

Más de 220 000 personas se incorporaron al empleo en 2022, sin embargo, la menor cantidad corresponde al sexo femenino, evidenciando la brecha de género existente en el trabajo remunerado

La economía nacional tiene ocupado en la actualidad, en los sectores estatal y no estatal, a un estimado de 4 653 600 trabajadores. Foto: Ariel Cecilio Lemus

El empleo, la prevención, asistencia y trabajo social fueron los principales temas analizados en el balance anual del Ministerio de Trabajo y Seguridad Social, presidido por Manuel Marrero Cruz, miembro del Buró Político del Partido y primer ministro, ayer en la capital.

En la reunión, Marrero Cruz señaló que se requiere una mirada diferente al empleo, principalmente al tener en cuenta los retos que impone la dinámica demográfica del país; partiendo desde la identificación efectiva, por los gobiernos de los territorios, de sus potencialidades para generar ocupaciones de calidad.

Se refirió a la necesidad de incorporar el teletrabajo y el trabajo a distancia como una modalidad permanente de ejecución de las labores, no solo como algo de contingencia o que quedó atrás por la pandemia de la COVID-19.

El Primer Ministro significó la necesidad de estimular el pluriempleo, debido a la existencia de muchos centros de trabajo con plantillas vacías por falta de personal calificado.

Criticó también el empleo de estudiantes de carreras afines con su actividad y que no les pagan, justificando esto con la práctica laboral, aun cuando los muchachos están aportando resultados y generando riquezas.

Además, el Jefe de Gobierno se refirió a la ilegalidad que constituye tener personas trabajando sin contrato, conocido como empleo informal, y señaló que no se trata de establecer ahora una persecución, sino una identificación para poder proteger al trabajador y exigir que el empleador asuma las responsabilidades que le corresponden.

Alejandro Gil Fernández, vice primer ministro y titular de Economía y Planificación, significó que aún los ingresos provenientes del salario siguen siendo insuficientes para cubrir las necesidades básicas del trabajador y, por tanto, no constituye suficientemente una motivación para la incorporación al empleo.

También censuró el subempleo, principalmente en el sector presupuestado, en el cual se tienen a muchas personas empleadas, cobrando un salario y no cuentan con un contenido de trabajo real.

El informe presentado por el Ministerio de Trabajo y Seguridad Social (mtss) refleja que, al cierre de 2022 la ocupación asciende, aproximadamente, a más de 4 653 000 trabajadores, el 39 % mujeres, lo que representa un incremento de 34 000 ocupados con relación a 2021, fundamentalmente en actividades directas a la producción y la prestación de servicios en los sectores estatal y no estatal, con impacto favorable de los empleos generados por el sector privado.

En cuanto al porciento de mujeres trabajadoras, Ariel Fonseca Quesada, director nacional de Empleo del mtss, expresó que existe una brecha de género en la tasa de empleo remunerado, marcado, principalmente, en las madres con niños o por aquellas que asumen el rol de cuidadoras de adultos mayores en sus hogares, pues 34 de cada cien mujeres no están incorporadas a un empleo remunerado, acotó.

El empleo en cifras:

  • Trabajadores ocupados en la economía (estimado): 4 653 600
  • Nuevos ocupados en 2022: 226 704

De ellos:

  • 172 069 sin vínculo laboral
  • 54 635 de otras fuentes de especial interés

Según la forma de propiedad:

  • 79 912 del sector estatal
  • 146 792 del sector privado

TRABAJO SOCIAL

En cuanto a la asistencia social, Marrero Cruz se refirió a la atención a madres con tres hijos. Dijo que si bien se quiere que esas mujeres trabajen para mantener a sus hijos y no dependan, exclusivamente, de la Asistencia Social, también hay que apoyarlas, pues muchas no trabajan porque no tienen quien les cuide a sus niños.

Agregó que, a pesar de haberse ampliado las infraestructuras de los círculos infantiles y aprobado una política para la creación de casitas infantiles, la cobertura de estas últimas en el país es ínfima.

Sobre los trabajadores sociales y su reconocimiento, el Primer Ministro señaló que este debe constituir «el ente base oficial de los problemas de la comunidad», el que debe, con oído en tierra, ayudar al Gobierno a reconocer las dificultades en las diferentes comunidades del país.

Indicó que deben establecerse límites en cuanto a la población que ha de atender cada trabajador social, para garantizar un mejor trabajo y reconocimiento de sus comunidades.

En esta línea, María Teresa Caballero Rivacoba, investigadora del Centro de Estudios Laborales y de Seguridad Social (Celass), refirió la necesidad de que las personas asistenciadas dejen de ser objetos de atención para ser sujetos de transformación; así como lograr una mejor preparación de los trabajadores sociales.

Manifestó como un logro que para el próximo año podrán contar con una carrera universitaria especializada en trabajo social, sobre la base de una teoría cubana, que en nada se parece a la de otros países, porque parte de nuestro modelo-país, en el cual prima la justicia social.

En referencia a las proyecciones de trabajo para 2023 del mtss, Marta Elena Feitó Cabrera, su titular, apuntó que el contexto actual exige avanzar en la promoción y acceso a empleos de calidad, fundamentalmente en actividades directas a la producción y a la prestación de servicios.

Se debe priorizar la fuerza de trabajo para dar respuesta a los programas productivos; fomentar la generación de empleos en servicios para el cuidado de personas en situación de dependencia; perfeccionar el control de los nuevos empleos en las micro, pequeñas y medianas empresas, cooperativas no agropecuarias y modalidades de inversión extranjera, entre otras estrategias, acotó. HHC: negritas nuestras.

martes, 4 de abril de 2023

Inflación en Cuba: un acercamiento a sus causas.

 1. INTRODUCCIÓN

En los últimos años el nivel general de precios alcanzó magnitudes no vistas en Cuba en casi tres décadas, generando impactos nocivos sobre el crecimiento, la imple- mentación de transformaciones al modelo económico, y el poder adquisitivo de salarios, pensiones y ahorros. Si bien la inflación obedece a un contexto internacional especialmente adverso, se suman como causas la acumulación de desequilibrios y distorsiones institucionales internas. 

En Cuba operan hoy las principales causas de la inflación que describe la literatura: demanda, costos, expectativas, institucionales, estructurales. Por tanto, dialogar sobre la solución a este complejo fenómeno, requiere un diagnóstico integral, que se acerque a la multiplicidad de sus determinantes.

El presente trabajo se propone contribuir, desde el debate académico, a la búsqueda de soluciones a uno de los grandes desafíos de la economía cubana en la actualidad. Para ello, aborda la inflación desde dos perspectivas. En un primer momento, se discuten las causas inmediatas del incremento de precios experimentado en 2021, año en que se registraron los valores más elevados desde la crisis del Período Especial. A continuación, se polemiza sobre las brechas institucionales y estructurales que limitan la capacidad de actuación de las autoridades para la gestión del equilibrio monetario.

2.CAUSAS DE LA INFLACIÓN

Después de permanecer durante más de dos décadas en niveles bajos y estables (1), desde 2020 y sobre todo en 2021 se experimentó una aceleración del crecimiento del nivel general de precios en Cuba (ver figura 1). Según la Oficina Nacional de Estadísticas e Información (ONEI), en agosto de 2022 la inflación interanual fue 34,1 %. Estimados de agencias internacionales ubican a este indicador para el final de año en torno a un 60 % (EIU, 2022), confirmando la per sistencia de fuertes presiones al incremento de los precios.

Al menos cuatro grupos de causas explican la inflación en Cuba en la actualidad: i) déficit de oferta; ii) exceso de demanda; iii) presión de costos y iv) presión de expectativas.


1 Las estadísticas de la ONEI indican que entre 1996 y 2019 el valor promedio de aumento de los precios fue de 0,9 %. Asimismo, fuentes internacionales, como The Economist Intelligence Unit (EIU), estiman que durante este período la inflación promedio fue 3,2 %.

DÉFICIT DE OFERTA

En los últimos años se ha agudizado el déficit de oferta en la economía cubana. Por un lado, el bloqueo de Estados Unidos se intensificó con la llegada a la presidencia de Donald Trump y la adopción, a partir de 2019, de más de 200 medidas dirigidas a afectar las principales fuentes de ingresos en divisas del país (turismo, remesas, inversión extranjera y transacciones comerciales y financieras con el exterior). Esta situación ha cambiado muy poco con la administración de Joe Biden.

A su vez, el escenario de escasez se vio agravado por las medidas que tuvo que adoptar el país para enfrentar la pandemia de Covid-19: cierre de fronteras y paralización del turismo, interrupción de actividades productivas, reasignación de gastos para fortalecer los servicios de salud y la creación de vacunas, entre otras.

A ello se sumó un contexto internacional de elevada incertidumbre, marcado por los efectos de la Covid-19, las disrupciones en las cadenas de suministros globales y, más recientemente, el impacto del conflicto militar entre la Federación Rusa y Ucrania. Todos estos elementos generaron cuellos de botella productivos, encarecimiento de fletes de transporte, inestabilidad financiera, ralentización y fragmentación de los flujos comerciales y de inversión, e incremento de los precios internacionales, especialmente de alimentos y energía. El Banco Mundial estima que en 2022 los precios de la energía aumenten alrededor de un 60 %, después de haber crecido 81 % en 2021. En el caso de los alimentos, se pronostica que en 2022 sus precios crezcan un 18 %, luego de haberse expandido 31 % en 2021.

Los efectos de la inflación internacional, en las condiciones de Cuba, se expresan especialmente en un mayor déficit de oferta de bienes y servicios. Dados los mecanismos administrativos de asignación de recursos en el sector estatal, una proporción relevante de los precios finales no varían o varían muy poco ante incrementos de los precios externos. En estos casos, las presiones de costos son absorbidas por la rentabilidad empresarial y/o subsidios del Presupuesto del Estado. No obstante, mayores precios internacionales reducen la capacidad de importación del país, agudizando los problemas de abastecimiento de bienes intermedios y finales en los mercados domésticos estatales.

Como resultado, la economía cubana decreció durante siete trimestres consecutivos (septiembre de 2019 a marzo de 2021), alcanzando en 2020 una caída interanual de 10,9 %, el segundo registro negativo desde el año 1993. Un shock de esta naturaleza sería causa suficiente para generar presiones inflacionarias de relevancia.

Sin embargo, desde la última década se venían experimentando señales de estancamiento del modelo económico. Entre 2010 y 2019 el crecimiento promedio anual fue del 2 % (ver figura 2), a la vez que el valor agregado de sectores clave como la agricultura y la industria manufacturera se mantuvo prácticamente invariable. Según estimados de la EIU, hasta 2024 no se logrará alcanzar los niveles de PIB correspondientes al año 2018.


A lo anterior se añade que en un contexto de aguda escasez se adoptaron decisiones de política que priorizaron la inversión respecto al consumo. En 2020, el consumo de hogares asumió casi la mitad de la caída del PIB, mientras la inversión explicó menos del 10 %. En adición, la inversión no se destinó hacia sectores con capacidad para recuperarse con agilidad en el contexto postpandemia. La mayor parte de los esfuerzos inversionistas se concentró en la actividad inmobiliaria (45 % en 2020 y 35 % en 2021), donde tiene un peso significativo la construcción de instalaciones hoteleras (2).

(2) A pesar de que en los últimos años la entrada de turistas al país ha caído significativamente, los niveles de ocupación son muy bajos (14,8 % en 2020 y 5,8 % en 2021) y no existen pronósti cos de una rápida recuperación del sector.

EXCESO DE DEMANDA

La inflación también ha estado motivada por un exceso de demanda, dado el notable incremento de la cantidad de dinero en circulación. En el período 2017-2019 la economía creció como promedio 1,3 %, mientras que la cantidad de dinero, medida a través del agregado monetario M2, se expandió 8,2 %. En 2020, año en que la economía se contrajo un 10,9 %, la cantidad de dinero creció un 23,6 % (ver figura 3).


La principal fuente de creación de dinero es el financiamiento al gobierno. Aunque desde antes de 2019 el déficit fiscal venía mostrando una tendencia creciente, en los últimos tres años este comportamiento se ha reforzado. El impacto de la pandemia y las transformaciones asociadas al ordenamiento monetario, llevaron a los déficits fiscales a alcanzar el 17,7 % y el 11,7 % del PIB en 2020 y 2021, respectivamente (ONEI, 2021).

De esta forma, expansiones elevadas y sostenidas del gasto público generaron presiones al crecimiento de los precios, especialmente en un escenario de contracción de la oferta e implementación de políticas de descentralización y desregulación de los mecanismos de formación de precios.

También incidieron en la inflación por el lado de la demanda las medidas de aumentos salariales y retribuciones sin respaldo de oferta. En 2019 se produjo un importante incremento de los salarios del sector presupuestado. A finales de 2020, como parte del ordenamiento monetario, se llevó a cabo un aumento generalizado de los salarios y pensiones. Desde mediados de 2021 se flexibilizaron los mecanismos de pago de salarios en el sector empresarial estatal, lo que se une a diferentes medidas de ampliación de las facultades empresariales para la distribución de utilidades en los últimos años.

De esta forma, a partir de 2019 se quiebra una regla implícita, según la cual el incremento de los salarios debía estar en correspondencia con un aumento de las ventas minoristas del Estado. Entre 2019 y 2020 los salarios crecieron como promedio un 24,5 %, mientras las ventas minoristas se redujeron como media un 7,2 % (ONEI, 2021).

PRESIÓN DE COSTOS

Las presiones inflacionarias de costos han respondido a tres factores fundamentales. En primer lugar, la dolarización parcial de la economía y la depreciación del tipo de cambio en el mercado informal de divisas han incrementado el traspaso del tipo de cambio a los precios (ver figura 4). Cuando una parte relevante de los insumos del sector privado se debe comprar en dólares (tiendas en divisas o importación), los precios se vuelven mucho más sensibles a las fluctuaciones del tipo de cambio. A su vez, dada la ausencia de mecanismos formales efectivos para acceder a las monedas extranjeras en el sistema financiero, los productores privados se ven obligados a acudir al mercado informal en un contexto de elevada depreciación del peso. Entre septiembre de 2019 y octubre de 2022 el tipo de cambio informal registró una depreciación acumulada de 527 %.


n segundo lugar, como parte del ordenamiento monetario se eliminó un grupo importante de subsidios que condujo a un encarecimiento sustancial del precio de productos y servicios básicos (medicamentos, alimentos normados, electricidad, agua, transporte, entre otros). Aunque los incrementos de salarios y pensiones amortizaron el impacto inicial para un segmento de la población, se produjo un aumento de los costos del sector privado, que se internalizó vía precios (3).

(3) En entornos mercantiles insuficientemente regulados (especialmente en el sector informal), de débil competencia, escasez y excesos de liquidez, los formadores de precios ganan poder para traspasar el incremento de costos a los precios finales.

Por último, en un escenario de subida continua del nivel de precios, se han generado presiones al aumento de los salarios en el sector privado, lo que ha implicado incrementos adicionales en los costos y en los precios no regulados.

PRESIÓN DE EXPECTATIVAS

Las expectativas desempeñan un rol cada vez más importante en el comportamiento de los agentes económicos y en la evolución ascendente de los precios en la economía cubana. En los últimos años, al menos dos factores han incidido de forma especial en las expectativas, alimentando la inercia inflacionaria.

En primer lugar, en un ambiente de agudos desequilibrios macroeconómicos y falta de claridad respecto a las medidas de política para combatir la inflación, predomina la incertidumbre y los incentivos hacia la incorporación de primas de riesgo por productores y comercializadores privados. En segundo lugar, se han evidenciado incoherencias en el manejo de las políticas económicas y en la implementación de las trasformaciones del modelo económico, lo que termina gravitando sobre la confianza y credibilidad de las instituciones públicas en general y del sistema financiero en particular.

En síntesis, la economía cubana a partir de 2019 ha mostrado un deterioro de las condiciones monetarias, experimentándose un proceso inflacionario sin precedentes desde la crisis de los años 90. Aunque fuertes shocks externos supusieron un deterioro considerable del escenario macroeconómico, otros desequilibrios internos, también de magnitud, determinaron presiones adicionales de demanda, costos y expectativas (ver figura 5). Ninguno de estos fenómenos explica por sí solo la inflación de los últimos años. La comprensión de la multiplicidad de sus causas es condición necesaria para un mejor acercamiento a sus soluciones.

3. MÁS ALLÁ DEL CONTEXTO ACTUAL

Luego de llegar a un máximo de 183,0 % en 1993, la inflación comenzó un rápido proceso de corrección en la década de los años 90´s (Vidal, 2009). Entre 1996 y 2019 fue de apenas un 0,9 % promedio anual. ¿Qué arreglos institucionales garantizaron la estabilidad de precios en este período?

¿Explica la pérdida posterior de estos arreglos las dificultades para gestionar las presiones inflacionarias de años recientes?

Junto a un amplio paquete de medidas sobre el sector real, el programa de saneamiento financiero interno llevado a cabo para enfrentar el Período Especial contó con tres anclas nominales que ayudaron a una rápida recuperación de la crisis y a garantizar la estabilidad de indicadores macroeconómicos clave hasta principios de la década pasada: i) protagonismo y estabilidad de los precios minoristas regulados en la estructura de consumo de la población, ii) estabilidad del tipo de cambio de CADECA, y iii) control del déficit fiscal y la política de ingresos.

En primer lugar, luego de un ajuste inicial de precios como parte del saneamiento financiero, los precios estatales permanecieron prácticamente invariables durante más de dos décadas. Incluso los precios de las denominadas tiendas de recaudación de divisas (primero en USD y luego en CUC), donde se comercializaban productos caros para el salario estatal promedio, variaron muy poco durante el período. Entre 2004 y 2013 la inflación en CUC promedió un 0,6 % anual.

Hasta inicios de la década pasada la mayor parte del consumo final de los hogares se realizaba en el sector minorista estatal. En 2010 el 78,9 % del consumo de los hogares se efectuaba en estos establecimientos (ONEI, 2021). A ello habría que sumar que una elevada fracción de los insumos del sector privado se obtenía en el comercio minorista estatal y que el sector agropecuario operaba con presiones de precios a la baja debido a la oferta competitiva de mercados estatales. En este contexto, los precios minoristas del Estado representaban una referencia para la formación de precios de bienes sustitutos o complementarios del sector privado, estabilidad a sus inversiones y compra de insumos, así como una sólida ancla de expectativas.

Sin embargo, la irrupción del proceso de actualización del modelo económico modificó este comportamiento. En 2021 la participación del comercio estatal dentro del consumo de los hogares había disminuido al 60,0 %, en la medida en que se daba mayor espacio al sector privado. A ello se sumaron las dificultades del sistema de comercio estatal para cubrir la demanda creciente de los hogares, el sector privado y el turismo, especialmente desde 2015. En 2020 y 2021, debido a los impactos de las sanciones norteamericanas y la crisis de Covid-19, el comercio estatal tuvo una caída de casi un 20 % en términos reales.

Estos déficits de oferta fueron paulatinamente sustituidos por el mercado informal y por un dinámico esquema de importaciones directas de personas naturales, que varios autores estiman llegó a superar, en 2017, los mil millones de dólares anuales (un cuarto de las ventas estatales totales). El crecimiento del mercado informal de productos nacionales e importados, no contabilizado en las estadísticas oficiales, refuerza la pérdida de protagonismo del comercio minorista estatal dentro del consumo de los hogares. 

Este contexto terminó por deteriorar una importante ancla nominal, no por la pérdida de estabilidad de los precios estatales (sin grandes variaciones luego del “salto de nivel” del ordenamiento monetario), sino por la menor participación del comercio minorista estatal dentro del consumo, in- crementando el papel de los actores privados (formalizados y no) en los mecanismos de formación de precios.

En segundo lugar, el comportamiento del tipo de cambio supuso un importante factor de estabilidad macroeconómica desde los años 90´s. Luego de alcanzar los 100 pesos por dólar en el mercado informal de divisas en 1993 (Vidal, 2009), comenzó a ajustarse como resultado de la recuperación de la economía y de las políticas de saneamiento financiero.

Hasta 2004 funcionó un esquema de tipo de cambio fijo que el Banco Central de Cuba (BCC) modificaba en función de las condiciones del mercado de divisas. Desde entonces el tipo de cambio permaneció fijado a 24 pesos por dólar (o CUC), pero el incremento en la oferta de divisas garantizó la sostenibilidad del esquema. Entre 2005 y 2018 las remesas se multiplicaron 5 veces, mientras que el número de turistas internacionales se multiplicó por 2. En este escenario, al tipo de cambio oficial para los hogares (CADECA), la oferta de divisas no solo permitía cubrir la demanda, sino también financiar actividades del sector estatal de la economía.

Una peculiaridad del arreglo cambiario de este período fue el comportamiento del mercado informal de divisas. Aunque creció en volumen debido a la demanda de actividades privadas que operaban en un limbo de alegalidad (como las importaciones directas de personas naturales), el tipo de cambio informal se movía en paralelo al oficial, dentro de las bandas que permitían los márgenes comerciales del sistema financiero y el gravamen al dólar en efectivo (entre 0,87 y 1,03 CUC por USD). Ello reafirmaba la estabilidad y sostenibilidad del mecanismo cambiario como ancla de política.

A finales de 2019, con la intención de retener las divisas que salían del país para importaciones directas de personas naturales, el gobierno abrió un segmento de comercio minorista en divisas. Aunque inicialmente estuvo reservado para artículos de “alta gama”, luego se generalizó hacia productos de primera necesidad.

El incremento resultante de la demanda de divisas se combinó con una caída abrupta de la oferta, producto de sanciones de la administración Trump hacia los fundamentales ingresos en divisas del país y el cierre de fronteras como parte de las medidas de enfrentamiento a la Covid-19. En 2020 y 2021 los visitantes internacionales fueron un 23,2 % y 7,6 % de los que arribaron al país en 2018, respectivamente (ONEI, 2022). Se estima que las remesas cayeron 71,0 % de forma acumulada entre 2019 y 2021.

Como resultado, desde finales de 2019 los bancos fueron incapaces de asumir la demanda de divisas de los hogares.

Se produjo una paralización de facto de la venta de monedas extranjeras del sistema financiero a la población, relegando el protagonismo al mercado informal, donde los déficits de divisas se ajustaron a través de una abrupta depreciación del peso cubano.

En la segunda mitad de 2022, con el objetivo de reformalizar este mercado, el Estado devaluó el peso cubano en el sector de los hogares (CADECA), ajustando el tipo de cambio a un valor cercano al informal (120 pesos por dólar). Sin embargo, los desfases de implementación (se abrió primero la compra y luego la venta de divisas), las restricciones establecidas (solo se permite comprar 100 USD diarios, mientras exista disponibilidad), la falta de reacción a cambios en el entorno (no se ha vuelto a mover la tasa desde entonces) y otros problemas de comunicación, laceraron desde sus inicios la credibilidad de la medida e impulsaron un nuevo incremento del tipo informal. Hasta el momento se mantiene un nivel de oferta oficial de divisas, aunque reducido. 

El ancla del tipo de cambio se pierde en este caso por dos motivos. Por un lado, el protagonismo del mercado informal de divisas anula la capacidad para la estabilización directa del tipo de cambio por el Banco Central. Por otro lado, el avance de la dolarización (inducida por medidas de política y un contexto de pérdida continua de poder adquisitivo del peso) incrementa la participación del dólar en la estructura de consumo y ahorro de los hogares, ampliando el traspaso del tipo de cambio a los precios.

La tercera ancla relevante para la estabilización macroeconómica en las últimas décadas fue la disciplina monetaria a través de la política fiscal y de ingresos. Luego de dos años consecutivos de déficits fiscales superiores al 30,0 % del PIB (1992 y 1993), el ajuste de ingresos y gastos del gobierno permitió llevar ese indicador al 7,4 % en 1994 y al 3,0 % promedio entre 1996 y 2014. A la estabilidad monetaria también contribuyó el congelamiento de salarios estatales, que solo se incrementaron desde entonces mediante medidas puntuales, en la mayoría de los casos sectoriales.

Sin embargo, desde 2015 los déficits fiscales comenzaron a describir una trayectoria insostenible. Entre 2015 y 2019 los déficits representaron el 7,1 % del PIB. Como resultado, en ese período se generó más deuda pública que entre 1996 y 2014, explicando el 70,4 % del incremento de la oferta monetaria (agregado M2).

El impacto monetario de los déficits fiscales no solo se da por la vía de su tamaño, sino por la forma en que se financia. Aunque desde 2014 el gobierno emite bonos soberanos para financiarse, solo hasta 2017 esta compra se compartió entre la banca comercial y el Banco Central. Desde entonces la totalidad del déficit es monetizada por la autoridad monetaria.

En adición y como se comentó anteriormente, se relajó la política de ingresos a través de importantes incrementos salariales entre 2019 y 2021. El conflicto en estos casos no es el aumento de los ingresos per se (deseable desde el punto de vista social y político), sino que se produjeron en un momento de aguda contracción del producto, incrementando las presiones inflacionarias, anulando el propio impacto de las medidas y deprimiendo el salario real. Entre 2018 y 2021 el producto cayó 10,0 % y el consumo final de los hogares 11,9 %. En ese mismo período, el salario medio se multiplicó por 5 y el fondo salarial por 4,4 (ONEI, 2022).

En resumen, se produjo un resquebrajamiento de la disciplina monetaria en los últimos años, por el crecimiento de los déficits fiscales (ruptura de regla de política implícita), su monetización por el banco central y la flexibilización de la política de ingresos.

De la mirada transversal de estas anclas nominales se derivan tres lecciones para el manejo de la política monetaria en Cuba:

1. El deterioro de algunas de estas anclas era previsible, en la medida en que podrían ser parte o consecuencia natural del proceso de actualización del modelo económico cubano, tanto de sus aciertos como de sus inconsistencias. Es el caso de la pérdida de protagonismo del comercio minorista estatal, el incremento de flujos comerciales y financieros con el exterior producto de la reforma migratoria, la expansión de los mercados informales de bienes y divisas, entre otros.

Por tanto, la discusión relevante no es sobre la necesidad de afianzar un ancla específica (que pudiera ser útil en un contexto y no en otros), sino sobre la institucionalidad de la política monetaria. ¿Qué capacidad tienen las autoridades para adaptarse a contextos cambiantes, para ajustar o ampliar en el momento justo su “caja de herramientas”?

2. La actualización del modelo económico requiere estabilidad macroeconómica para su implementación. Sin embargo, en la última década ocurrió lo contrario: el rezago en la adopción de medidas esenciales de la actualización provocó la pérdida de anclas monetarias.

Por un lado, se promovieron medidas parciales que comprometieron la estabilidad macroeconómica. Por ejemplo, los subsidios a exportadores y productores por diferencial cambiario, ante la permanencia de la dualidad monetaria, fueron la principal causa del incremento de los déficits fiscales. Por otro lado, los actores privados implementaron mecanismos alternativos para cubrir los déficits de oferta y las brechas regulatorias, expandiendo los mercados informales de bienes y divisas.

3. Aunque es innegable el mérito de la estabilización macroeconómica de los años 90´s, se trató de un proceso inconcluso. A las medidas antes mencionadas, ayudó también una fuerte segmentación de mercados y la permanencia de controles de precios, salarios y tipos de cambio al interior del sector empresarial, que erosionaron la eficiencia de la asignación de recursos. Aunque la inflación no se manifestaba explícitamente, se reflejaba en ahorro forzoso, inflación reprimida e inconvertibilidad de la moneda. A ello se suma una débil institucionalidad para la conducción de la política monetaria y la coordinación macroeconómica, cuya mayor evidencia son los recientes fenómenos de dominancia fiscal.

Por tanto, la experiencia de los 90´s indicaba un buen comienzo, pero era apenas el inicio de un largo y complejo proceso de ordenamiento monetario.

4. CONCLUSIONES

Los desequilibrios monetarios entre 2019 y 2021 obedecieron a disímiles causas. Las sanciones norteamericanas, los impactos de las crisis internacionales sobre los precios y las cadenas de suministro globales, y los cierres productivos y de fronteras en el país asociados a la pandemia, condujeron a una aguda y persistente contracción de la oferta de bie- nes y servicios. El crecimiento del déficit fiscal y los salarios asociado al ordenamiento monetario y el enfrentamiento a la Covid-19, expandieron la demanda.

A su vez, el ordenamiento monetario y la depreciación del tipo de cambio informal, en un entorno de creciente dolarización, provocaron presiones inflacionarias vía costos. La incertidumbre macroeconómica y social, así como la erosión de la credibilidad de las políticas públicas, alimentaron presiones inflacionarias vía expectativas.

En buena lid, se reflejan las principales fuentes de inflación que describe la literatura. No obstante, desde la última década venía ocurriendo un proceso de progresivo deterioro de las anclas nominales que habían garantizado estabilidad macroeconómica en el sector de los hogares por más de 20 años. Por tanto, la inflación reciente es consecuencia de unos shocks de enormes magnitudes, pero, a su vez, de la pérdida de la institucionalidad que hubiera permitido a las autoridades contar con herramientas para su manejo.

Comprender los orígenes de la inflación no es un problema del pasado, sino del presente y el futuro. Las causas subyacentes que generaron los recientes desórdenes monetarios aún persisten. Dotar a la autoridad monetaria de herra- mientas eficaces de control inflacionario requiere voluntad y coordinación política, capacidades técnicas, integralidad e interconexión con otras trasformaciones claves del modelo económico. Tanto como estabilizar el entorno macroeconómico actual, se requiere desarrollar la institucionalidad de la política monetaria.

REFERENCIAS BIBLIOGRÁFICAS

CNN. (22 de Julio de 2021). Cuánto suman, de dónde provienen y cuál es la importancia de las remesas para la economía de Cuba. Obteni- do de CNN Latinoamérica: https://cnnespanol.cnn.com/2021/07/22/ importancia-remesas-economia-cuba-orix/

Cruz, K. (2021). Desafíos del sistema financiero cubano en la actualización del modelo económico: un análisis institucional. La Habana: Univesidad de La Habana, Tesis de Maestría.

EIU. (June de 2022). Cuba Country Forecast. Obtenido de The Economist Intellingence Unit: https://country.eiu.com/cuba

el TOQUE. (30 de octubre de 2022). Obtenido de Tasa representativa del mercado informal de divisas en Cuba: http://eltoque.com

ONEI. (14 de Julio de 2021). Anuario Estadístico de Cuba 2020. Obte- nido de Oficina Nacional de Estadísticas e Información: http://www. onei.gob.cu/node/16275

ONEI. (10 de agosto de 2022). Anuario Estadístico de Cuba 2021. Obtenido de Oficina Nacional de Estadísticas e Información: http:// www.onei.gob.cu/node/18491

Vidal, P. (2009). Política monetaria y dualidad monetaria. En Centro de Estudios de la Economía Cubana, Miradas a la economía cubana (págs. 31-42). La Habana: Editorial Caminos.

ACERCA DE LOS AUTORES

Carlos Lage Codorníu

Licenciado en Economía (2005), Máster en Economía con Mención en Planificación (2011) y Doctor en Ciencias Económicas (2016), todas por la Universidad de La Habana, de donde es Profesor Auxiliar. Se desempeñó como espe- cialista y experto de la Dirección de Política Monetaria del Banco Central de Cuba entre 2010 y 2020. Desde 2020 es consultor de la Comisión Económica para América Latina y el Caribe (CEPAL). Sus líneas de investigación fundamen- tales se relacionan con las políticas macroeconómicas y la institucionalidad de sistema y los mercados financieros.


Karina Cruz Simón

Licenciada en Economía (2014) y Máster en Economía (2021), ambas por la Universidad de La Habana. Diplomado en Economía y Gestión Bancaria por la Universidad de la República (2018). Actualmente se desempeña como profesora e investigadora en el Centro de Estudios de la Economía Cubana (CEEC). Entre 2014 y 2022 trabajó en el Banco Central de Cuba, en las áreas de Política Monetaria y Estudios Económicos. Sus líneas principales de investigación están relacionadas con los temas de financiamiento, políti- cas macroeconómicas e institucionalidad.